販売管理システムとは|ERPとの違いと、受注から入金までで選び方を決めるポイント
販売管理システムは、見積・受注から出荷・売上計上・請求・入金消込までの「売る流れ」を1本のデータでつなぐ仕組みです。ERPとの違いは機能の数ではなく、購買・在庫・会計まで同じデータベースで持つかどうかにあります。選び方は、製品を比べる前に、自社の受注〜入金のどこに「他社と違う決まりごと」があるかを洗い出すと決まります。この記事では、その分岐点6つと、販売管理で足りる会社・ERPを検討すべき会社の判定表を、大手コンサルティングファーム出身の専門家の知見をもとに解説します。
- 販売管理システムが扱う7つの業務と、それぞれで発生するデータ
- 販売管理システムとERPの違いと、どちらを検討すべきかの判定表
- 単価・締め請求・入金消込など、選び方を左右する6つの分岐点と確認する質問
- インボイス・電子帳簿保存法・取適法で、販売管理に影響する点
- デモで確認する受注〜入金のシナリオと、選定前のチェックリスト
販売管理システムとは:受注から入金までを1本のデータでつなぐ仕組み
販売管理システムは、取引先から注文を受けてから代金を回収するまでの業務を管理するシステムです。中小企業の基幹システムの中で、最も多くの社員が触るのが販売管理です。営業、営業事務、出荷、経理と、部署をまたいで同じ取引を扱うからです。
扱う業務は、次の7つに分けられます。
| 業務 | 主な処理 | このとき発生するデータ | 前後のつながり |
|---|---|---|---|
| 1. 見積 | 品目・数量・単価・納期を提示する | 見積番号、見積明細、有効期限 | 受注に明細を引き継ぐ |
| 2. 受注 | 注文を登録し、納期を確定する | 受注番号、受注明細、納品先 | 在庫の引当、生産・発注の起点 |
| 3. 引当 | 在庫を注文に割り当てる | 引当数、出荷予定日 | 在庫管理と連携 |
| 4. 出荷 | 出荷指示、納品書・送り状を出す | 出荷番号、出荷実績、ロット | 在庫の減少、売上計上の起点 |
| 5. 売上計上 | 出荷基準または検収基準で売上を立てる | 売上明細、計上日、税率 | 売掛金、会計への仕訳 |
| 6. 請求 | 締め日ごとに請求書を発行する | 請求番号、請求額、消費税額 | 入金予定、インボイスの記載事項 |
| 7. 入金消込 | 入金を請求・売掛金と突き合わせる | 入金額、差額(手数料・値引) | 売掛金の残高、与信管理 |
このうち、システムの差が最も出るのは5〜7の「売上・請求・入金」です。見積や受注の画面はどの製品も似ていますが、締め日の数、請求先と納品先の関係、入金の差額の処理は、会社ごとの取引慣行がそのまま要件になるからです。
販売管理は「販売・購買・在庫・会計」をまとめて基幹システムと呼ぶときの一部です。基幹システム全体の範囲は基幹システムとはで解説しています。
販売管理システムとERPの違い
販売管理システムとERPの違いは、データをどこまで同じ場所で持つかです。販売管理システムは売る流れを中心に、在庫や購買を一部含む製品が多く、会計は別の会計ソフトへ仕訳データを渡す形が一般的です。ERPは販売・購買・在庫・生産・会計を1つのデータベースで持ち、受注や出荷の登録がそのまま会計の数字に反映されます。
| 観点 | 販売管理システム | ERP |
|---|---|---|
| 対象範囲 | 見積〜入金が中心。在庫・購買を含む製品もある | 販売・購買・在庫・生産・会計・人事などを統合 |
| 会計との関係 | 仕訳データを会計ソフトへ連携(日次・月次) | 取引の登録と同時に会計へ反映 |
| 導入の重さ | 部署単位で導入しやすい | 全社の業務とコードを同時に見直す必要がある |
| 業種・商習慣への対応 | 卸売向け・食品向けなど業種特化の製品が多い | 標準機能に業務を合わせる前提の製品が多い |
| つまずきやすい点 | 会計・在庫・生産との連携で、転記や二重管理が残る | 独自の商習慣を追加開発で作り込み、費用と保守が膨らむ |
販売管理システムの中にも、性格の違う製品が並んでいます。業種を問わない汎用型は、取引先・品目・単価・締めの基本を広くカバーし、設定で調整する前提です。卸売・食品・アパレル・建材など業種特化型は、ロット・賞味期限・色サイズ・現場別請求といった業界の慣行を最初から持っています。汎用型で業界の慣行を追加開発するか、業種特化型で一部の業務を合わせるかは、自社の例外がどれだけ業界共通のものかで決まります。
どちらが優れているかではなく、販売の外側(在庫・生産・会計)とのつながりをどこまで強くしたいかで選びます。ERPの全体像はERPとはで、顧客管理や営業支援(CRM・SFA)との役割分担はERPとCRM・SFAの違いで解説しています。
販売管理システムで足りる会社・ERPを検討すべき会社の判定表
次の8つの質問に答えると、検討の出発点が見えます。左の列に当てはまるものが多ければ販売管理システム+会計ソフトの組み合わせから、右の列が多ければERPから検討を始めます。
| 質問 | 販売管理システムで足りやすい | ERPを検討したい |
|---|---|---|
| 今回刷新したいのはどこか | 受注〜請求の手間と誤り | 販売・在庫・生産・会計のつながり全体 |
| 自社で製造しているか | していない(卸売・小売・サービス) | している(受注と生産計画を連動させたい) |
| 会計ソフトへの満足度 | 今の会計ソフトを使い続けたい | 会計も同時に見直したい |
| 月次決算の早さ | 今の締めの速さで問題ない | 締めを数日早めたい。部門・製品別の損益を早く見たい |
| 拠点・会社の数 | 1社・1〜2拠点 | 複数の拠点・グループ会社で同じ数字を見たい |
| 業界特有の商習慣 | 強い(業種特化の製品が合う) | 標準的な業務に合わせられる |
| 社内でシステムを見られる人 | 情シスは兼任1名以下 | 専任または外部の支援体制を用意できる |
| 今後5年の事業の変化 | 大きな変化は予定していない | 新事業・M&A・海外取引の予定がある |
※説明用の例です。判定は検討の出発点で、最終的には業務の要件と5年間の総費用で比べます。
判定で「左右が半々」になった場合は、販売管理を先に刷新し、会計との連携を作り込んでからERPへ広げるか、最初からERPで一体にするかを、5年間の総費用と社内の体制で比べます。費用の比べ方はERP・基幹システムの費用で解説しています。
選び方を決める6つの分岐点:受注から入金のどこで会社の違いが出るか
販売管理システムの選び方で最も効果が大きいのは、自社の取引の「例外」を製品比較の前に言葉にしておくことです。次の6つは、パッケージの標準機能で対応できるかどうかが分かれやすい分岐点です。
| 分岐点 | 社内で確認する質問 | 製品によって差が出るところ |
|---|---|---|
| 1. 受注の入り方 | FAX・メール・電話・EDI・Webの比率は? 取引先ごとに注文の様式が違うか | EDIや受発注サービスとの連携方法、FAX注文の取り込み |
| 2. 単価の決まり方 | 得意先別単価・掛率・数量スライド・期間限定単価・別途見積のどれを使うか。優先順位は? | 単価マスタの持ち方、掛率の階層、単価の有効期間 |
| 3. 売上の計上基準 | 出荷した日か、相手が検収した日か。取引先ごとに違うか | 出荷基準と検収基準の混在、検収待ちの管理 |
| 4. 締めと請求 | 締め日は何種類あるか。請求先と納品先が違う取引はあるか。合算請求・本支店別請求は? | 複数締め日、請求先の親子関係、請求書の書式変更 |
| 5. 入金の消込 | 振込名義が会社名と違う取引先はあるか。手数料の差引・一括入金・相殺はあるか | 銀行データの取り込み、名義の学習、差額の自動処理 |
| 6. 与信と回収 | 取引先ごとの与信限度額を持つか。超過時に受注を止めるか | 与信チェックの時点(受注時・出荷時)、承認の流れ |
6つのうち、中小企業で特に要件が複雑になりやすいのは2の単価と4の締め請求です。卸売業では、得意先ごとの掛率と特売単価が重なり、どちらを優先するかのルールが担当者の頭の中にしかないことがあります。業種特有の論点は卸売業の基幹システムで掘り下げています。
「柔軟に」では、優先順位も記録の要否も伝わりません。単価の決まり方を順番で書くと、製品の標準機能で足りるかがデモで確かめられます。
締め日の種類だけでなく、請求先と納品先の関係まで書くと、請求書の書式の追加開発があるかどうかが見積の段階で分かります。
※説明用の例です。
請求書の書式を現行どおりにしたいという要望はよく出ます。ここで確認したいのは、取引先が書式を指定しているのか、自社の慣習なのかです。取引先の指定書式なら残す理由がありますが、自社の慣習なら標準の書式に合わせても困る人はいません。書式ごとに追加開発の費用がかかる製品もあるため、書式の数と、それぞれを使っている取引先の売上を一覧にしてから判断すると、残す書式を絞れます。
例外を見つけたら、4つの対応から選ぶ
分岐点を洗い出すと、標準機能に合わない例外が必ず出てきます。例外ごとに、次の4つのどれで対応するかを決めます。
- 業務を標準に合わせる:取引先に影響がなく、社内の慣習で続けているだけの例外。例:社内向けの集計表の様式、営業ごとに違う受注の入力順
- 設定で対応する:製品のパラメータやマスタで表現できる例外。例:締め日の種類、取引先ごとの端数処理の方法
- 追加開発で対応する:取引先との契約や業界の慣行で変えられず、売上への影響が大きい例外。例:大口取引先が指定する請求データの形式
- システムの外で運用する:件数が少なく、追加開発の費用に見合わない例外。例:年に数件の特殊な返品処理を、手順書と承認で回す
判断の材料として、例外ごとに年間の件数と、関係する取引先の売上比率を並べます。「全体の2%の取引のために、全員が使う受注画面を複雑にする」ことにならないよう、件数と金額で優先度をつけます。標準に合わせるか作るかの線引きはFit to Standardとはでも解説しています。
インボイス・電子帳簿保存法・取適法で、販売管理に影響する点
販売管理システムは、税と取引の制度変更の影響を最も受けるシステムです。2026年11月時点で、選定時に確認しておきたい制度は次の3つです。
インボイス制度:消費税額の端数処理の単位
国税庁の「適格請求書等保存方式に関するQ&A」では、適格請求書(インボイス)に記載する消費税額の1円未満の端数処理は、1枚の適格請求書につき、税率ごとに1回とされています。商品ごとに消費税額を計算して端数処理し、その合計を記載する方法は認められていません。切上げ・切捨て・四捨五入の選択は任意です。
明細ごとに税額を出していた旧システムからの移行では、ここで請求額が1円単位で変わることがあります。締め請求で複数の納品書をまとめる場合、どの単位で1回の端数処理をするか(請求書単位か、納品書単位か)を、取引先への説明も含めて決めておきます。
電子帳簿保存法:電子でやりとりした請求書・注文書の保存
国税庁の資料「令和6年1月からの電子取引データの保存方法」によると、2024年1月からは、メールやWebでやりとりした請求書・注文書・見積書などの電子データを、要件に従って電子のまま保存する必要があります。電子帳簿保存法の「電子取引」は取引情報を受領し、または交付する取引を指すため、受け取った側だけでなく送った側も対象です。
- 改ざん防止のための措置をとる(不当な訂正削除の防止に関する事務処理規程を定めて守る方法も認められている)
- 取引年月日・取引金額・取引先で検索できるようにする
- 2課税年度前の売上高が5,000万円以下の場合、または電子データを印刷した書面を日付と取引先ごとに整理している場合は、税務調査時のダウンロードの求めに応じられれば、検索機能の確保は不要
販売管理システムからPDFの請求書をメールで送っている会社は、送った請求書の保存も対象になります。システムが発行した請求書を、検索できる形で自動保存できるか、別のサービスに連携するかを選定時に確認します。
取適法:振込手数料と手形
2026年1月1日に、下請法は中小受託取引適正化法(取適法)に変わりました。公正取引委員会のリーフレット「トリテキ法の注意ポイント―代金編―」(2025年10月)は、取適法の対象となる取引で、委託する側が振込手数料を受託する側に負担させて代金から差し引くことは、合意の有無にかかわらず「減額」にあたり違反だとしています。一時的に負担させる場合でも、事前に書面などで合意し、支払期日までに委託する側が補填して、代金の満額を受け取れるようにしておく必要があります。
同じリーフレットでは、手形による代金の支払いは禁止され「支払遅延」にあたるとされています。電子記録債権やファクタリングも、支払期日(受領日から最長60日以内)までに代金満額の現金を得ることが難しい場合は違反になります。
販売管理の観点では、自社が受託する側の取引で、入金時に振込手数料が差し引かれていたら、それは取適法上の問題になりうる取引です。入金消込で手数料差額を自動で「支払手数料」に落とす設定にしていると、問題のある取引に気づきにくくなります。取引先の区分(取適法の対象かどうか)を取引先マスタに持ち、対象の取引で差額が出たら確認に回す、という運用を検討してください。
手形については、全国銀行協会が、2027年3月末までに紙の手形・小切手の交換を廃止する方針を示しています。金融機関によっては、それより前に手形・小切手の最終振出期限を設けているため、自社が振り出す側の手形も含めて取引銀行の期限を確認します。受取手形の管理機能を新システムに引き継ぐかどうかは、取引先の支払方法の移行予定を確認してから決めます。
金額は小さくても、毎月・毎取引先で積み上がる差額です。システムの自動処理に任せる範囲と、人が確認する範囲を分けておきます。
※説明用の例です。取適法の対象になるかどうかは、取引の内容と資本金・従業員数の基準で決まります。個別の判断は公正取引委員会の資料や専門家に確認してください。
デモで確認する受注〜入金のシナリオ
販売管理システムの製品デモは、ベンダーが用意した標準の流れで進むと、どの製品も問題なく見えます。自社の取引で確かめるには、例外を含むシナリオを事前に渡して、その流れで操作してもらいます。
- 標準の取引
在庫品の注文を受け、全量を出荷し、月末締めで請求、翌月末に全額入金。ここは全製品でできることを確認するだけです。 - 単価の例外
同じ品目を、特売期間中の得意先A、掛率で決まる得意先B、別途見積の得意先Cに販売する。単価がどの順で決まり、手修正の記録が残るかを見ます。 - 分納と納期変更
100個の注文のうち60個を先に出荷し、残り40個の納期が変わる。受注残の管理と、請求のタイミングを確認します。 - 返品と赤伝
出荷済みの10個が不良で返品になり、締め後に売上を取り消す。請求済みの場合の処理と、インボイス上の返還インボイスの扱いを確認します。 - 合算請求と端数処理
納品先が複数ある取引先に、20日締めで合算請求する。消費税額の端数処理が請求書単位で1回になっているかを確認します。 - 入金の差額
複数の請求をまとめた一括入金で、手数料と思われる差額が出る。消込の画面と、差額の処理の選択肢を確認します。
デモの当日は、営業事務・出荷・経理の担当者に同席してもらい、シナリオごとに「操作の手順数」「手で入力する項目」「画面を切り替える回数」をメモしてもらいます。経営や管理部門の評価だけで決めると、毎日入力する人の負担が見落とされます。評価は「できる/できない」の二択にせず、「標準でできる」「設定でできる」「追加開発」「運用で回避」の4段階で記録すると、あとで見積と突き合わせやすくなります。
6つのシナリオを各社に同じ条件で渡すと、「標準機能でできる」「設定でできる」「追加開発が必要」の区別が、製品ごとに並べて比べられます。シナリオは要件定義書の業務フローから作れます。書き方は要件定義書の書き方を参考にしてください。
在庫・会計とのつなぎ方で決めておくこと
販売管理システムを単体で入れる場合、効果を左右するのは在庫と会計とのつなぎ方です。ここが曖昧なまま導入すると、販売管理は新しくなっても、在庫はExcel、会計は手入力のまま残ります。
- 在庫の引当をどちらで持つか:販売管理の中で在庫を持つのか、別の在庫管理システムから在庫数を受け取るのか。受け取る場合、何分おき(または何時)の在庫数で引当するかを決めます。在庫の持ち方は在庫管理システムの選び方で詳しく解説しています。
- 会計への仕訳の単位:売上を1件ずつ仕訳にするか、日次・取引先別・税率別にまとめるか。まとめるほど会計側の件数は減りますが、会計側で明細をたどれなくなります。
- 売掛金の正をどちらに置くか:取引先別の売掛金残高を、販売管理と会計のどちらで管理するか。両方で持つ場合は、毎月の照合の手順を決めます。
- 月末の出荷と売上計上のずれ:月末に出荷し、相手の検収が翌月になる取引では、在庫は今月減り、売上は翌月に立ちます。この間の在庫を「積送品」や「預け在庫」として管理するか、出荷基準に寄せるかを、販売・在庫・会計の3者で決めておきます。決めていないと、月末の在庫と売上の数字が毎月合いません。
- 返品・値引の戻し先:返品で在庫に戻す品と廃棄する品を、販売管理のどの画面で分けるか。売上の取り消しと在庫の戻しが別々の操作だと、片方だけ処理されて数字がずれます。
- 取引先コードの統一:販売管理の得意先コードと、会計の取引先(補助科目)のコードが違うと、連携しても照合ができません。
販売管理と会計の両方で売掛金の残高を持ち、どちらも正としている会社では、月末に必ず差額が出て、経理が数日かけて原因を探すことになります。入金消込を販売管理で行うなら、取引先別の売掛金残高の正は販売管理に置き、会計には合計額を連携する、というように正の場所を1つに決めます。決めたら、照合の手順と、差額が出たときに直す側も合わせて決めておきます。
販売管理システムの選定前チェックリスト
- 受注の入り方(FAX・メール・EDI・Web)の件数の比率を把握している
- 単価の決まり方と、複数の単価が重なったときの優先順位を文書にした
- 出荷基準・検収基準のどちらで売上を立てるか、取引先ごとに整理した
- 締め日の種類と、請求先と納品先が違う取引を一覧にした
- 請求書の書式の数と、取引先指定の書式かどうかを確認した
- 入金の差額(手数料・相殺・一括入金)の処理ルールを決めた
- 取適法の対象となる取引先を区分できるようにした
- インボイスの端数処理の単位と、電子で送った請求書の保存方法を決めた
- 在庫の引当をどのシステムで、どの時点の在庫数で行うかを決めた
- 売掛金の残高の正を、販売管理と会計のどちらに置くかを決めた
- 例外を含むデモのシナリオを、候補の全社に同じ条件で渡す準備ができている
よくある質問
販売管理システムと会計ソフトは同じメーカーでそろえるべきですか?
必須ではありません。同じメーカーなら連携の設定が用意されていることが多い一方、別メーカーでも仕訳データの連携で運用できます。大事なのは、仕訳の単位、取引先コードの対応、売掛金の正の場所を決めておくことです。
クラウド型の販売管理システムでも、独自の商習慣に対応できますか?
設定で対応できる範囲は製品ごとに大きく違います。単価の優先順位、締め日の種類、請求書の書式などを、この記事の分岐点とシナリオで確認してください。クラウド型は追加開発に制限がある製品も多いため、設定で足りない要件を業務側で変えられるかも合わせて判断します。クラウド化の判断基準は基幹システムのクラウド化で解説しています。
販売管理システムの導入期間はどのくらいですか?
対象範囲、取引先と品目の数、データ移行の量、連携の数によって変わります。期間を左右するのは製品の設定より、単価や締めのルールの整理と、取引先・品目マスタの整備です。マスタの整備に先に着手しておくと、導入期間を読みやすくなります。
今のシステムの請求データは移行すべきですか?
未回収の売掛金と、進行中の受注・受注残は移行が必要です。過去の請求明細をどこまで移すかは、問い合わせ対応や分析にどれだけ使っているかで決めます。過去分は旧システムのデータを参照用に残し、新システムには残高だけを移す方法もあります。
要件定義書のテンプレートと記入例をまとめた資料です。この記事で洗い出した単価・締め請求・入金消込の決まりごとを要件として書き起こし、製品比較の前に各社へ同じ条件で渡すときに使えます。
資料をダウンロードする(無料)まとめ
販売管理システムは、受注から入金までの売る流れを1本のデータでつなぐ仕組みです。ERPとの違いは、購買・在庫・会計まで同じデータベースで持つかどうかにあり、どちらを選ぶかは、販売の外側とのつながりをどこまで強くしたいかで決まります。
選び方を決めるのは製品の機能一覧ではなく、単価の決まり方、締めと請求、入金の差額といった自社の例外です。例外を言葉にし、デモのシナリオに落として各社を同じ条件で比べれば、標準機能で足りる部分と追加開発が要る部分がはっきりします。インボイスの端数処理や取適法の入金差額のように、制度の変更が要件に直結する点も選定時に確認してください。
自社の場合、販売管理から始めるべきかERPで一体にすべきか判断がつかない方は、無料診断で現状の業務と、刷新の範囲の決め方を整理します。
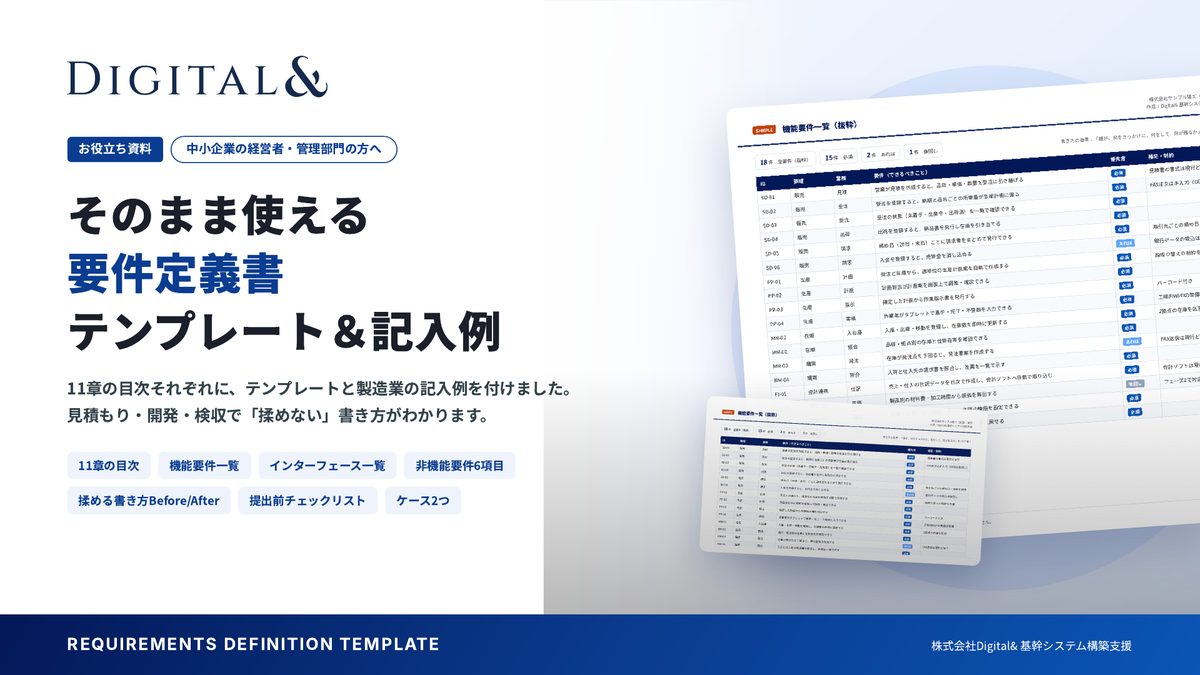
11章の目次、機能要件一覧、非機能要件の記入例
資料をダウンロードする