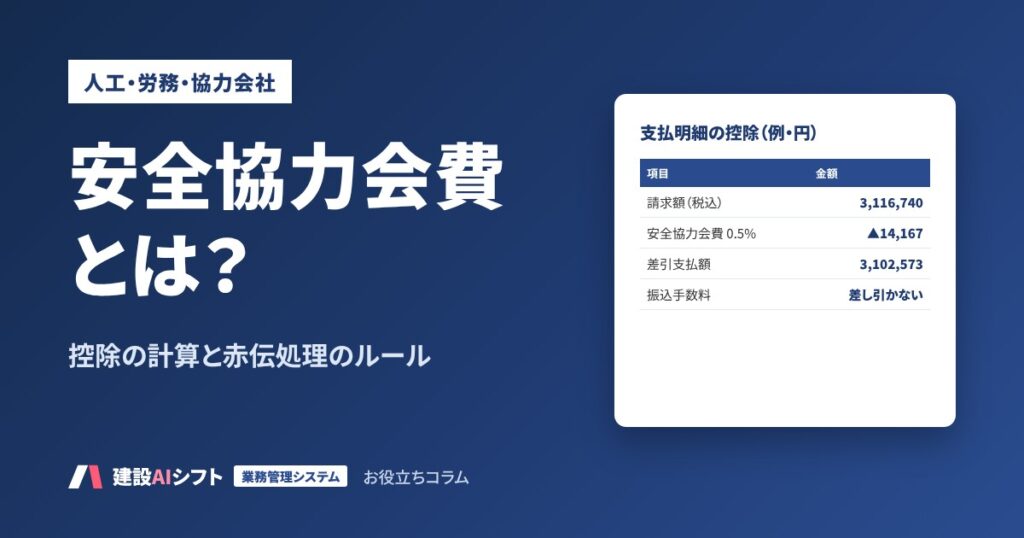
安全協力会費とは、元請が、現場の安全活動(安全大会・安全パトロール・安全教育・表彰など)の費用にあてるため、協力会社から集める会費です。「安全協力費」「協力会費」などとも呼ばれ、協力会社への支払(下請代金)から一定の率で差し引く形で集められることが多くあります。
支払額から費用を差し引くことは「赤伝処理」と呼ばれ、国土交通省の「建設業法令遵守ガイドライン」でも取り上げられています。赤伝処理そのものが直ちに違法になるわけではありませんが、協力会社と合意し、見積条件と契約書面に示しておくことが必要です。一方的な差し引きや、根拠のない差し引きは、建設業法に違反するおそれがあります。
この記事では、安全協力会費の意味と使い道、赤伝処理のルール、控除額の計算例と支払明細への書き方、消費税の考え方、元請と協力会社それぞれが確認することを解説します。
この記事でわかること
- 安全協力会費の意味と、主な使い道
- 建設業法令遵守ガイドライン(第12版)の赤伝処理のルール
- 控除額の計算例と、支払明細への書き方
- 差し引いてはいけないもの(振込手数料など)
- 消費税の扱いの考え方と、元請・協力会社が確認すること
締め日の混在、常用と請負、控除、インボイス登録の確認などを、社内ルールとして文書にするための雛形(Word)と解説資料をお届けします。
安全協力会費とは|集める目的と使い道
元請の会社では、協力会社と一緒に「安全協力会」「災害防止協議会」などの組織を作り、現場の安全活動を行っていることがあります。その活動の費用を、協力会社から会費として集めるのが安全協力会費です。
| 主な使い道(例) | 中身 |
|---|---|
| 安全大会・安全講習 | 会場費、講師の謝礼、資料の作成費 |
| 安全パトロール | 合同パトロールの運営費 |
| 表彰・記念品 | 無災害の現場や優良な職長の表彰 |
| 安全教育の教材 | 新規入場者教育の資料、標識・ポスター |
| 会の運営 | 総会・会議の費用、事務費 |
集め方は、協力会社への支払額に一定の率を掛けて差し引く方法、年会費として定額で集める方法などがあります。どの方法でも、何に使うのか、いくら集めて何に使ったのかを協力会社に説明できることが大切です。安全大会の進め方は安全大会の進め方とネタで解説しています。
赤伝処理のルール|建設業法令遵守ガイドライン
国土交通省の「建設業法令遵守ガイドライン(第12版・2026年1月)」は、元請が次のような費用を下請代金の支払のときに差し引く(相殺する)行為を「赤伝処理」としています。
- 一方的に提供・貸与した安全衛生保護具等の費用
- 振込手数料など、下請代金の支払に関して発生する費用
- 建設副産物の運搬処理費用
- その他の費用(駐車場代、弁当ごみ等のごみ処理費用、安全協力会費、建設キャリアアップシステムのカードリーダー設置費用・現場利用料等)
ガイドラインの考え方は、次のように整理できます。
| ポイント | 内容 |
|---|---|
| 赤伝処理そのもの | 直ちに建設業法上の問題になるわけではない。ただし、元請と下請の双方の協議・合意が必要 |
| 明示 | 差し引く内容と算定根拠を、見積条件と契約書面に示す必要がある(見積条件に示さなければ第20条第3項、契約書面に示さなければ第19条に違反) |
| 違反のおそれがある例 | 合意のない一方的な差し引き、根拠が不明確な差し引き、実費より過大な差し引きは、第28条第1項第2号の「請負契約に関し不誠実な行為をしたとき」に該当するおそれ。その結果、下請代金が通常必要な原価を下回れば、第19条の3第1項(不当に低い請負代金の禁止)に違反するおそれ |
| 透明性 | 安全協力費については、下請工事の完成後に費用の収支を下請に開示するなど、透明性の確保に努める |
また、免税事業者であることを工事の完了後に知ったことを理由に、請求額から消費税相当額を一方的に差し引くことも、違反のおそれがある事例として挙げられています。
振込手数料は差し引かない
受託中小企業振興法にもとづく「振興基準」は、代金を銀行口座に振り込む場合、合意の有無にかかわらず、振込手数料を相手に負担させて代金から差し引いてはならないとしています。ガイドラインでも、この規定に留意するよう求めています。安全協力会費と同じ感覚で振込手数料を差し引いている場合は、見直しが必要です。
控除額の計算例と支払明細への書き方
架空の協力会社「南風建設」(常用、20日締め)の10月分の支払明細の例です。安全協力会費は、契約書で合意した率(税抜の小計の0.5%、1円未満切り捨て)で差し引いています。※会社名・率・金額はすべて架空です。
| 項目 | 金額 |
|---|---|
| A社 倉庫新築(14.0人工) | 560,000円 |
| C社 工場耐震補強(54.0人工・時間外18時間) | 2,273,400円 |
| 小計(税抜) | 2,833,400円 |
| 消費税(10%) | 283,340円 |
| 請求額(税込) | 3,116,740円 |
| 控除:安全協力会費(2026年4月1日付 取引基本契約書 第15条による。税抜の小計×0.5%) | ▲14,167円 |
| 差引支払額 | 3,102,573円 |
計算は、2,833,400円×0.5%=14,167円(1円未満切り捨て)です。支払明細には、控除の名目だけでなく、根拠となる契約書の条項と計算方法を書いておくと、協力会社が金額を確かめやすくなります。どの金額を基準にするか(税抜か税込か)、端数をどう処理するかも、契約で決めておきます。出面から支払明細までの流れは出面表とは?で解説しています。
契約書に書いておくこと
- 差し引く費用の名目(安全協力会費など)と使い道
- 計算方法(率・定額、基準となる金額、端数処理)と差し引く時期
- 会の規約や収支の報告の方法(いつ、どのような形で開示するか)
- 途中で率や金額を変える場合の協議の方法
安全協力会費の消費税の考え方
安全協力会費の消費税の扱いは、会費と、元請や会から受ける役務の間に、明らかな対価関係があるかどうかで考えます。国税庁は、団体の会費について、対価関係の有無で課税仕入れになるかを判定し、判定が難しい場合は、団体が不課税とし、その旨を構成員に通知して双方が継続して同じ処理をしていれば、その処理が認められるとしています。
また、元請が下請代金から差し引く形をとる場合、それが「下請代金の値引き」なのか、「別の取引の対価」なのかによって、処理が変わる可能性があります。国税庁は、売手が負担する振込手数料について、値引きとして処理する場合と、役務の提供の対価とする場合とで処理が分かれるという考え方を示しています。安全協力会費についての国税庁の個別の回答は見当たらないため、契約と会の実態にもとづいて、顧問税理士と確認してください。
元請と協力会社が確認すること
| 元請が確認すること | 協力会社が確認すること |
|---|---|
| 会の規約と、会費の使い道・計算方法を文書にしている | 契約書・見積条件に、控除の名目と計算方法が書かれているか |
| 見積条件と契約書面に、控除の内容と算定根拠を示している | 支払明細の控除額が、契約どおりに計算されているか |
| 工事の完成後や年度ごとに、収支を協力会社に開示している | 会の収支の報告を受けているか |
| 振込手数料を代金から差し引いていない | 振込手数料が差し引かれていないか |
| 控除によって、下請代金が通常必要な原価を下回らないか確認している | 見積のときに、控除を見込んだ金額にしているか |
協力会社の支払と控除のルールを社内でそろえるには、締め日・支払日・控除の項目と計算方法を1つの文書にまとめておくのが確実です。
AIで支払明細の控除を点検する
AIは、支払明細の一覧を読んで、契約書のルールと違う控除がないかを洗い出す作業に使えます。控除額の計算はExcel(またはシステム)で行い、AIは確認の候補を挙げる役割にとどめます。
コピーして使えるプロンプト(支払明細の控除の点検)
あなたは建設会社の経理担当の補佐です。
次の「控除のルール」と「今月の支払明細の控除の一覧」を照らし合わせてください。
金額は変更せず、計算もし直さないでください。

# お願いしたいこと
1. ルールにない名目の控除を挙げる
2. 振込手数料を差し引いている行を挙げる
3. ルールの率・基準と、一覧の「率」「基準額」の欄が違う行を挙げる
4. 判断できないものは推測で書かず【要確認】とする

# 控除のルール(契約書・規約から)
【協力会社/控除の名目/計算方法(率・基準・端数処理)/根拠の条項】

# 今月の支払明細の控除の一覧(Excelから貼り付け)
【協力会社/控除の名目/基準額/率/控除額】
協力会社ごとの締め日・控除のルールを登録しておけば、支払明細は毎月同じ計算で作れます。建設AIシフトの業務一元管理は、出面・発注・請求・支払・原価を工事番号でつなぎ、協力会社ごとのルールで支払明細を作るオーダーメイドのシステムです。
AIやシステムに任せないこと
- 控除の名目と率の決定(協力会社と協議して契約で決める)
- 消費税の処理の判断(顧問税理士の確認に従う)
- 協力会社からの問い合わせへの回答と、契約の見直し
注意
記入例の会社・率・金額は、すべて説明用の架空の例です。赤伝処理のルールは国土交通省「建設業法令遵守ガイドライン(第12版)」、振込手数料は中小企業庁「振興基準」、会費の消費税は国税庁の公表資料を、2026年10月29日に確認したものです。契約や税務の判断は、専門家に確認してください。取引先の情報をAIに入力する場合は、社内ルールと利用するサービスの規約を確認してください。
安全協力会費のチェックリスト
- 安全協力会費の使い道と計算方法を、規約などの文書にしている
- 見積条件に、差し引く内容と算定根拠を示している
- 契約書面に、控除の名目・計算方法・差し引く時期を書いている
- 支払明細に、控除の根拠の条項と計算方法を書いている
- 工事の完成後や年度ごとに、会の収支を協力会社に開示している
- 振込手数料を代金から差し引いていない
- 控除の後の下請代金が、通常必要な原価を下回らないか確認している
- 消費税の処理を、顧問税理士と確認して決めている
安全協力会費でよくある質問
安全協力会費とは何ですか?
元請が、安全大会・安全パトロール・安全教育・表彰など現場の安全活動の費用にあてるため、協力会社から集める会費です。下請代金から一定の率で差し引いて集める方法がよく見られます。
安全協力会費を差し引くのは違法ですか?
差し引くこと自体が直ちに建設業法上の問題になるわけではありません。ただし、協力会社との協議・合意が必要で、内容と算定根拠を見積条件と契約書面に示す必要があります。一方的な差し引き、根拠が不明確な差し引き、実費より過大な差し引きは、建設業法に違反するおそれがあります。
安全協力会費の率はどのくらいですか?
法令で決まった率はありません。会の活動に必要な費用から計算し、協力会社と合意して契約で決めます。工事の完成後などに収支を開示し、透明性を確保することが求められています。
振込手数料を支払額から差し引いてもよいですか?
振興基準では、代金を銀行口座に振り込む場合、合意の有無にかかわらず、振込手数料を相手に負担させて代金から差し引いてはならないとされています。
安全協力会費に消費税はかかりますか?
会費と受ける役務の間に明らかな対価関係があるかどうかで判断します。下請代金の値引きとして扱うのか、別の取引の対価として扱うのかでも処理が変わる可能性があるため、契約と会の実態にもとづいて顧問税理士に確認してください。
まとめ
- 安全協力会費は、現場の安全活動の費用にあてるため元請が協力会社から集める会費
- 下請代金からの差し引き(赤伝処理)は、協議・合意と、見積条件・契約書面への明示が必要
- 一方的・根拠不明・過大な差し引きは、建設業法違反のおそれ。収支の開示で透明性を確保する
- 振込手数料は、合意の有無にかかわらず差し引かない
- 支払明細には、控除の根拠の条項と計算方法を書く。消費税の処理は顧問税理士と確認する
協力会社の締め・支払・控除のルールを、1つの文書にまとめませんか
「協力会社の締め・支払 ルールブック」では、締め日の混在、常用と請負の請求、控除(赤伝処理)、インボイス登録の確認などを、社内ルールとして文書にするための雛形(Word)と、書き方の解説資料をお届けします。無料でダウンロードできます。