一人親方のインボイス対応で発注側(元請)が押さえるべきことは、相手がインボイスの登録をしているかを確認し、登録していない(免税事業者の)一人親方への支払は「経過措置」の割合でだけ仕入税額控除ができる、という前提で帳簿と請求書を整えることです。そのうえで、取引の条件を見直すときは、建設業法などのルールに沿って協議する必要があります。
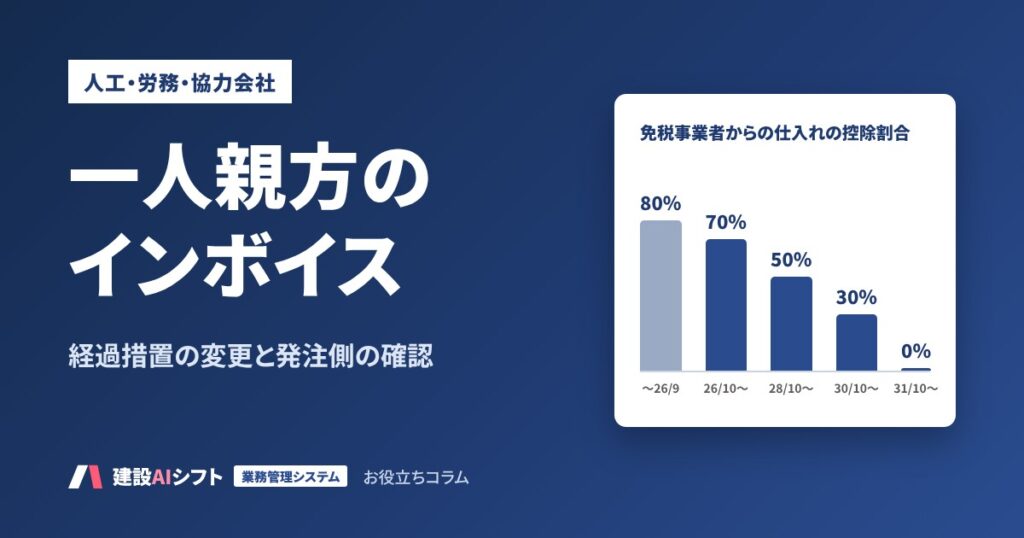
免税事業者からの仕入れの経過措置は、令和8年度の税制改正で見直され、2026年10月1日から控除できる割合が80%から70%になりました。その後も段階的に下がり、2031年10月1日以後は控除できなくなります。一人親方への支払が多い会社では、消費税の負担が年々少しずつ増えていく計算です。
この記事では、経過措置の新しいスケジュールと計算例、発注側が確認すること、価格の見直しで問題になる行為、一人親方の選択肢、偽装一人親方の問題までを、架空の数字で解説します。
この記事でわかること
- 令和8年度税制改正後の、免税事業者からの仕入れの経過措置のスケジュール
- 一人親方への支払で、控除できる消費税額の計算例
- 発注側が確認すること(登録の確認・帳簿・請求書)
- 価格の見直しや取引の停止で、建設業法・独占禁止法上問題になる行為
- 一人親方の選択肢(登録・2割特例・3割特例)と、偽装一人親方の問題
締め日の混在、常用と請負、控除、インボイス登録の確認などを、社内ルールとして文書にするための雛形(Word)と解説資料をお届けします。
インボイス制度と一人親方|何が問題になるのか
2023年10月1日に始まったインボイス制度では、仕入れた側が消費税の仕入税額控除を受けるために、原則として、売った側が発行する適格請求書(インボイス)を保存する必要があります。インボイスを発行できるのは、税務署に登録した適格請求書発行事業者だけです。
一人親方の多くは、年間の課税売上高が1,000万円以下の免税事業者です。免税事業者のままでいる一人親方はインボイスを発行できないため、元請はその支払にかかる消費税を、原則として全額は控除できません。この差を一時的にやわらげるのが「経過措置」です。
経過措置のスケジュール|令和8年度税制改正後
免税事業者などインボイスを発行できない相手からの仕入れについて、仕入税額相当額のうち一定の割合を控除できる経過措置があります。令和8年度の税制改正で、割合と期間が次のように見直されました。
| 課税仕入れを行った日 | 控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以後 | 控除できない |
※改正前は「80%(〜2026年9月30日)→50%(〜2029年9月30日)→控除できない」でした。出典:財務省「令和8年度税制改正の大綱」、国税庁「令和8年10月1日からインボイス制度に係る経過措置が変わります」。
- 同じ相手からの仕入れが、1年間(事業年度)で1億円を超える部分には、経過措置を使えません(2026年10月1日以後に始まる課税期間から)
- 割合は、代金を払った日ではなく課税仕入れを行った日で判定します。工事などの役務は、役務の提供が全部完了した日で判定します。例えば9月21日に着手して10月20日に完了した作業は、70%の対象です
- 経過措置を使うには、帳簿に経過措置の対象である旨(「70%控除対象」「免」など)を書き、区分記載請求書と同じ事項が書かれた請求書等を保存する必要があります
計算例|一人親方への月33万円の支払
免税事業者の一人親方に、毎月、税込330,000円(税抜300,000円+消費税相当額30,000円)を支払っている場合です。※説明用の架空の例です。
| 期間 | 控除できる割合 | 控除できる額(月) | 控除できない額(月) | 控除できない額(年) |
|---|---|---|---|---|
| 〜2026年9月 | 80% | 24,000円 | 6,000円 | 72,000円 |
| 2026年10月〜2028年9月 | 70% | 21,000円 | 9,000円 | 108,000円 |
| 2028年10月〜2030年9月 | 50% | 15,000円 | 15,000円 | 180,000円 |
| 2030年10月〜2031年9月 | 30% | 9,000円 | 21,000円 | 252,000円 |
| 2031年10月〜 | 0% | 0円 | 30,000円 | 360,000円 |
※消費税相当額=330,000円×10/110=30,000円。地方消費税を含めた額で示しています。
同じような一人親方が10人いれば、2026年10月からの控除できない額は年間108万円になります。一人親方ごとの登録の有無と年間の支払額を一覧にしておくと、影響額を事前につかめます。
発注側(元請)が確認すること
| 確認すること | 登録している一人親方 | 登録していない(免税)一人親方 |
|---|---|---|
| 登録の確認 | 国税庁の公表サイトで登録番号を確認し、取引先の一覧に記録する | 登録していないことを確認し、取引先の一覧に「免税」と記録する |
| 請求書 | 適格請求書(登録番号・税率ごとの消費税額等)を受け取る | 区分記載請求書と同じ事項(発行者・取引年月日・内容・税込の合計額・宛先)が書かれた請求書を受け取る |
| 帳簿 | 通常の記載 | 経過措置の対象である旨を記載する |
| 仕入税額控除 | 全額 | 経過措置の割合(2026年10月〜は70%) |
| 年間の支払額 | — | 同じ相手で年1億円を超えないか確認する |
| 登録の変化 | 登録の取り消しがないか、年に1回は確認する | 新たに登録したら、登録日以降の請求書から適格請求書を受け取る |
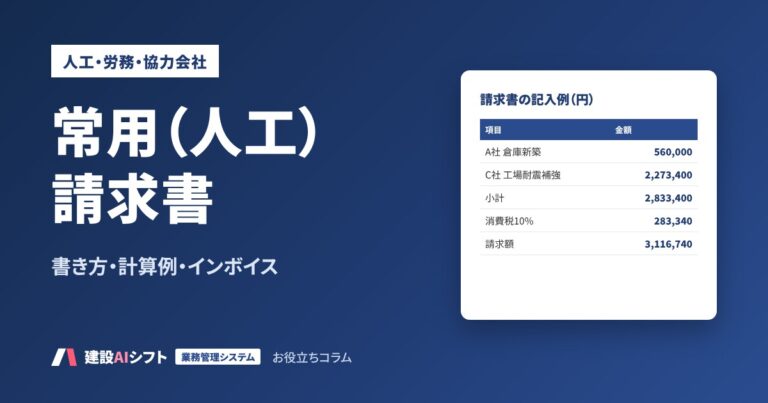
免税事業者が消費税相当額を書いた請求書を出すことは、適格請求書と誤認されるおそれがなければ、基本的に罰則の対象にはなりません。ただし、登録番号に似た番号を書くなど、適格請求書と誤認させる表示は禁止されています。常用の請求書の書き方は常用(人工)請求書の書き方で解説しています。
価格の見直しで問題になる行為
財務省・公正取引委員会・経済産業省・中小企業庁・国土交通省が公表している「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」(最終改正 2026年1月30日)は、取引条件の見直しそのものが直ちに問題になるわけではないとしたうえで、次のような行為が問題になるおそれがあるとしています。建設工事の請負契約には、建設業法が適用されます。
| 行為 | 問題になるおそれ |
|---|---|
| 合意なく一方的に代金を減額し、通常必要と認められる原価に満たない金額にする | 建設業法第19条の3第1項(不当に低い請負代金の禁止)違反 |
| 免税事業者の一人親方に、消費税相当額を含まない単価を一方的に示し、協議せずに契約する | 建設業法令遵守ガイドライン(第12版)の「指値発注」の違反のおそれがある事例 |
| 工事の完了後に免税事業者と分かったことを理由に、請求額から消費税相当額を一方的に支払わない | 同ガイドラインの「赤伝処理」の違反のおそれがある事例 |
| 著しく低い価格を一方的に設定し、応じない相手との取引を停止する | 独占禁止法上問題となるおそれ |
| 「登録しなければ取引価格を下げる・取引をやめる」と一方的に通告する | 独占禁止法などの上で問題となるおそれ(登録を要請すること自体は問題ない) |
価格を見直す場合は、一人親方と十分に協議し、合意した内容を書面に残します。2025年12月12日からは、受注者が原価に満たない金額で契約を結ぶことも原則として禁止されているため、一人親方の側も、自分の原価(必要経費)を説明できるようにしておくと協議が進めやすくなります(建設業法改正のポイント)。
一人親方の選択肢|登録するか、免税のままか
| 選択肢 | 中身 | 気をつけたいこと |
|---|---|---|
| 登録して課税事業者になる | インボイスを発行でき、元請は全額を控除できる | 消費税の申告と納税が必要になる |
| (登録した場合)2割特例 | 納める消費税を、売上の消費税額の2割にできる | 2023年10月1日〜2026年9月30日の日を含む課税期間が対象。個人事業者は2026年分が最後 |
| (登録した場合)3割特例 | 令和8年度改正で新設。納める消費税を、売上の消費税額の3割にできる | 個人事業者のインボイス発行事業者が対象で、2027年分・2028年分の申告に使える。免税事業者から登録で課税事業者になった課税期間に限られ、申告書への付記が必要 |
| 免税事業者のままでいる | 消費税の申告・納税は不要 | 元請の控除できない額が増えていくため、取引条件の協議が必要になることがある |
どれを選ぶかは、一人親方の売上・経費・取引先の状況で変わります。具体的な判断は、税務署や税理士に相談するよう伝えましょう。
偽装一人親方に注意する
インボイスの問題とは別に、実態は雇用されている労働者なのに、一人親方として請負契約を結んでいる「偽装一人親方」が問題になっています。国土交通省は、規制逃れを目的とした一人親方対策として、10代の技能者、経験年数3年未満の技能者、働き方の自己診断チェックリストで雇用に近い項目に多く当てはまる技能者などについては、元請企業が雇用契約の締結を促すべきとしています。
- 請負の一人親方は、工事の完成に対して報酬を受けるもの。労働時間や日数で報酬が決まり、作業の指示・時間の管理を受けている場合は、実態が雇用に近い可能性がある
- 一人親方が労災保険に加入するには、特別加入団体を通じて特別加入する(給付基礎日額は3,500円〜25,000円から選び、建設の事業の保険料率は1,000分の17)
- 建設キャリアアップシステム(CCUS)には、2026年9月末時点で一人親方11.0万社が事業者として登録している
一人親方との契約の形が、作業の実態に合っているかを確認しておくことは、インボイス対応と同じくらい重要です。
AIで一人親方の取引先の一覧を整理する
AIは、取引先の一覧と支払の実績を読んで、登録の確認が済んでいない相手や、影響額の大きい相手を挙げる作業に使えます。控除できない額の計算はExcelで行い、AIに計算させないのが原則です。登録の有無は、必ず国税庁の公表サイトで確認します。
コピーして使えるプロンプト(一人親方の取引先の点検)
あなたは建設会社の経理担当の補佐です。
次の表は、一人親方の取引先の一覧と、年間の支払額で、Excelで計算済みです。
数字は変更せず、計算もし直さないでください。

# お願いしたいこと
1. 「登録の確認日」が空欄、または1年以上前の取引先を挙げる
2. 「登録の有無」が「なし」の取引先を、「控除できない額(年)」が大きい順に並べる
3. 年間の支払額が8,000万円を超える取引先があれば挙げる(年1億円の上限に近いもの)
4. 取引条件を見直す場合に、協議の前に確認すべきことを質問の形で3つ書く
5. 表に書かれていないことは推測で書かず【要確認】とする

# 取引先の一覧(Excelから貼り付け)
【取引先名/登録の有無/登録番号/登録の確認日/年間の支払額(税込)/控除できない額(年)】
取引先ごとの登録の有無を支払の仕組みに登録しておけば、帳簿の記載や経過措置の計算を毎月同じルールで処理できます。建設AIシフトの業務一元管理は、協力会社の情報・発注・請求・支払を工事番号でつなぐオーダーメイドのシステムです。
AIやシステムに任せないこと
- 登録の有無の確認(国税庁の公表サイトで人が確認する)
- 取引条件の見直しと協議(一人親方と協議し、合意を書面に残す)
- 消費税の処理や契約の形の判断(顧問税理士・専門家の確認に従う)
注意
計算例の金額は、すべて説明用の架空の例です。経過措置・2割特例・3割特例の内容は財務省・国税庁、価格の見直しのルールは財務省ほか関係省庁のQ&Aと国土交通省のガイドライン、一人親方対策は国土交通省・厚生労働省の公表資料を、2026年10月29日に確認したものです。税制は改正されることがあるため、最新の情報と、顧問税理士の助言にもとづいて判断してください。取引先の情報をAIに入力する場合は、社内ルールと利用するサービスの規約を確認してください。
一人親方のインボイス対応チェックリスト
- 一人親方ごとに、登録の有無と登録番号を国税庁の公表サイトで確認している
- 取引先の一覧に、登録の有無と確認日を記録している
- 免税事業者への支払は、帳簿に経過措置の対象である旨を書いている
- 2026年10月1日以後の課税仕入れから、70%で計算している
- 同じ相手からの仕入れが年1億円を超えないか確認している
- 一人親方ごとの、控除できない額の影響を試算している
- 取引条件を見直す場合は、協議し、合意を書面に残している
- 一人親方との契約の形が、作業の実態に合っているか確認している
一人親方のインボイスでよくある質問
一人親方がインボイス登録をしていないと、元請はどうなりますか?
その一人親方への支払にかかる消費税を、全額は仕入税額控除できません。経過措置により、2026年10月1日から2028年9月30日までは70%、その後は50%、30%と下がり、2031年10月1日以後は控除できなくなります。
インボイスの経過措置は、いつまでですか?
令和8年度の税制改正後のスケジュールでは、2031年9月30日までです。80%(〜2026年9月)、70%(〜2028年9月)、50%(〜2030年9月)、30%(〜2031年9月)と段階的に下がります。
免税事業者の一人親方に、単価の引き下げを求めてもよいですか?
取引条件の見直しそのものは直ちに問題になりませんが、協議をせずに一方的に引き下げ、通常必要と認められる原価に満たない金額にすると、建設業法第19条の3第1項に違反するおそれがあります。一人親方と十分に協議し、合意を書面に残してください。
一人親方にインボイス登録を求めてもよいですか?
登録を要請すること自体は問題ありません。ただし、「登録しなければ取引価格を下げる・取引をやめる」と一方的に通告すると、独占禁止法などの上で問題となるおそれがあります。
一人親方の2割特例はいつまで使えますか?
2割特例は、2023年10月1日から2026年9月30日までの日を含む課税期間が対象で、個人事業者は2026年分の申告が最後です。令和8年度改正で、個人事業者を対象に2027年分・2028年分の申告で使える3割特例が新設されました。
まとめ
- 免税事業者の一人親方への支払は、経過措置の割合でだけ仕入税額控除できる
- 令和8年度改正で、2026年10月から70%、2028年10月から50%、2030年10月から30%、2031年10月から0%に
- 登録の有無を公表サイトで確認し、帳簿に経過措置の対象である旨を書く
- 価格の見直しは協議と合意が前提。一方的な減額や通告は建設業法・独占禁止法上問題になるおそれ
- インボイスとは別に、契約の形が実態に合っているか(偽装一人親方でないか)も確認する
協力会社・一人親方との取引のルールを、社内で1つにそろえませんか
「協力会社の締め・支払 ルールブック」では、締め日の混在、常用と請負の請求、控除(赤伝処理)、インボイス登録の確認と経過措置の扱いなどを、社内ルールとして文書にするための雛形(Word)と、書き方の解説資料をお届けします。無料でダウンロードできます。
参考・出典(2026年10月29日確認)
- 財務省「令和8年度税制改正の大綱」(消費税:適格請求書等保存方式に係る経過措置の見直し)
- 国税庁「令和8年10月1日からインボイス制度に係る経過措置が変わります」
- 国税庁「適格請求書等保存方式に関するQ&A」(経過措置の要件)
- 国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)」
- 国税庁「3割特例の創設」
- 財務省・公正取引委員会・経済産業省・中小企業庁・国土交通省「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」
- 国土交通省「建設業法令遵守ガイドライン(第12版)」
- 国土交通省「規制逃れを目的とした一人親方対策について」
- 厚生労働省 労災保険の特別加入のパンフレット(一人親方等、R8.1版)