CATEGORY
原価・予実・利益
予実管理・出来高・実行予算・未成工事支出金・工事進行基準・粗利率など、工事ごとの原価と着地見込み、会社全体の利益を毎月つかむための考え方と表の作り方を解説します。
-
 原価・予実・利益
予実管理とは?建設業は工事別と会社全体の2段で回す|Excel表と粗利の差の読み方
予実管理とは、予算と実績を比べて次の打ち手を決める管理です。建設業で予算・実績・見込みの3つを比べる理由、工事別と会社全体の2段の予実、年度予算の立て…
-
 原価・予実・利益
出来高とは?建設工事の計算方法と出来形との違い|出来高払い・累計曲線・Excelテンプレート
建設工事の出来高とは、できた部分を契約金額に換算した額です。出来形との違い、工種ごとの計算方法、出来高払い(部分払)の請求額の式が約款で違うこと、出…
-
 原価・予実・利益
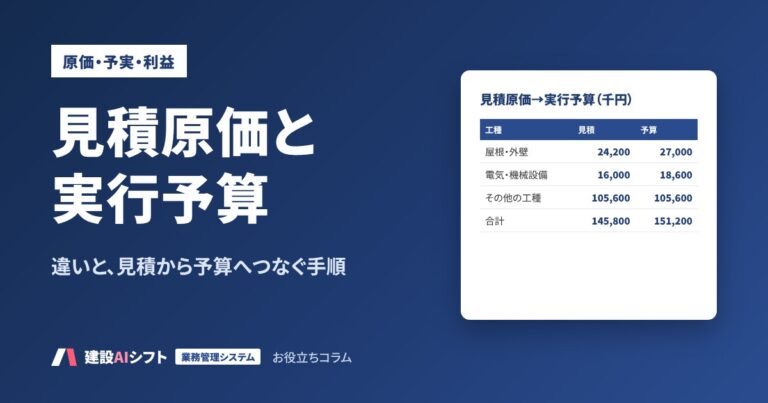
見積原価と実行予算の違い|見積から予算・原価へつなぐ手順と記入例
見積原価は請負金額を決めるための原価、実行予算は着工前に組み直した原価管理の基準です。2つの違いと差が生まれる5つの理由、見積の内訳から実行予算へ組み…
-
 原価・予実・利益
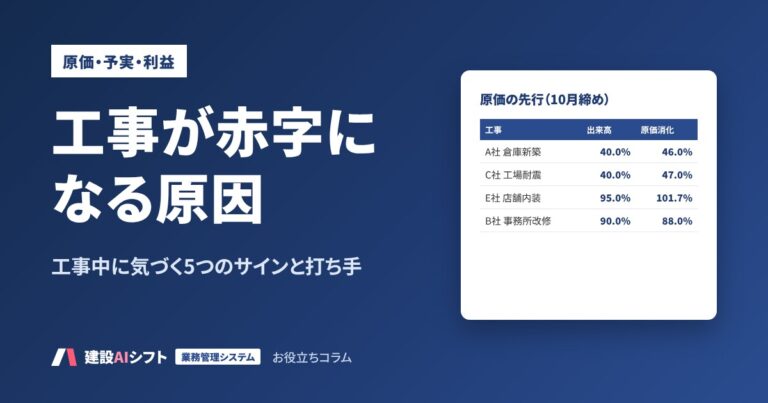
工事が赤字になる原因と、工事中に気づくための5つのサイン|判定の目安と打ち手
工事の赤字は、受注時・実行予算・施工中の3段階で原因を分けると打ち手が見えます。中小建設会社の利益率の実態、工事中に気づくための5つのサインと判定の目…
-
 原価・予実・利益
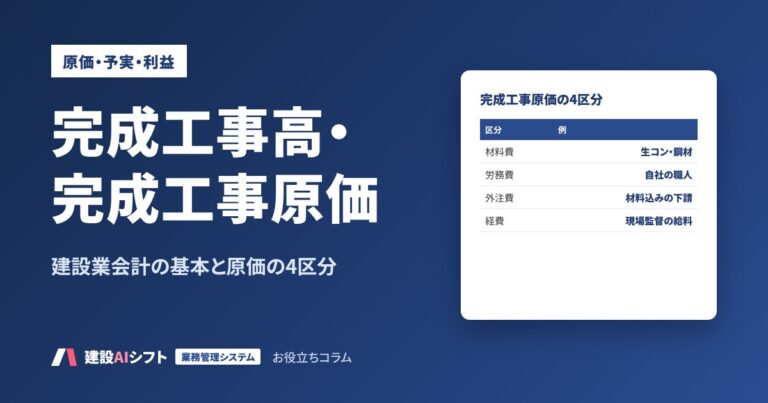
完成工事高・完成工事原価とは?建設業会計の基本と原価4要素の仕分け表
完成工事高は建設業の売上高、完成工事原価はそれに対応する工事原価です。建設業の損益計算書の形、完成工事原価報告書の4区分、迷いやすい費用20項目の仕分け…
-
 原価・予実・利益
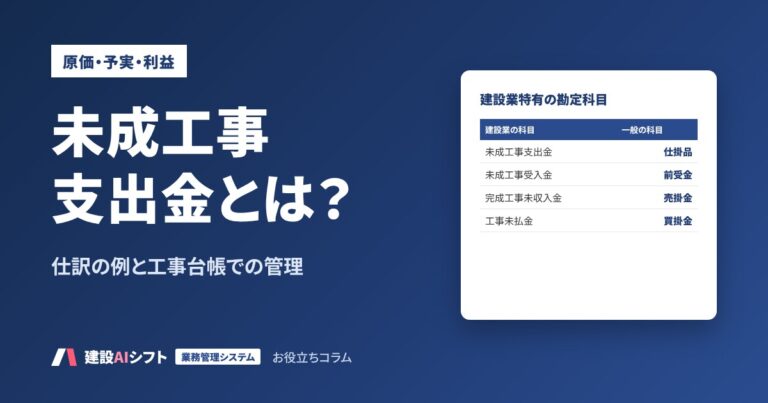
未成工事支出金とは?仕訳の例と工事台帳での管理|未成工事受入金との違い
未成工事支出金とは、完成・引渡し前の工事に使った費用を資産として繰り越す建設業の勘定科目です。告示での定義、未成工事受入金など4つの科目、決算と完成時…
-
 原価・予実・利益
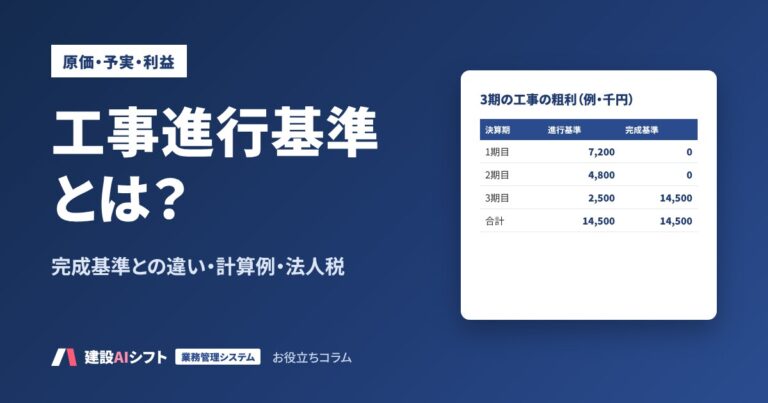
工事進行基準とは?工事完成基準との違いと計算例|収益認識基準・法人税(第63条)の扱い
工事進行基準とは、工事の進捗度に応じて決算期ごとに売上と原価を計上する方法です。工事完成基準との違い、収益認識基準・中小企業の会計指針・法人税法第63…
-
 原価・予実・利益
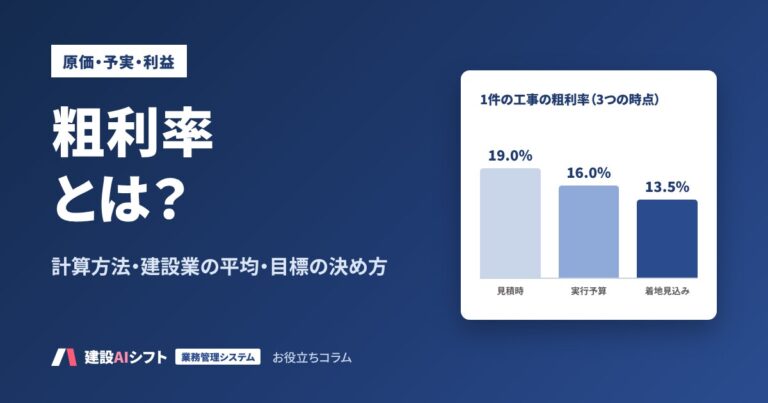
粗利率とは?計算方法と建設業の平均|原価に乗せる率との違い・目標の決め方
粗利率とは、売上高に占める粗利の割合です。計算式、原価に乗せる率との換算表、建設業の粗利率の平均(業種別・規模別)、目標の粗利率を固定費から逆算する…