見積原価と実行予算の違いは、見積原価は「受注する前に、請負金額を決めるために積み上げた原価」、実行予算は「受注した後、着工前に発注先・工法・工程を決めて組み直した、工事の原価管理の基準になる原価」という点にあります。同じ工事の原価でも、作る時期・目的・作る人・単価の出どころが違うため、金額は一致しません。
見積原価と実行予算が別々のExcelで作られ、つながっていない会社は少なくありません。見積の内訳を実行予算に手で写し直す手間がかかるうえ、「見積のときより原価がいくら増えたのか」「どの工種で増えたのか」が分からず、次の見積に反映されないままになります。
この記事では、見積原価と実行予算の違い、両者の差が生まれる理由、見積の内訳から実行予算に組み替える手順と記入例、差を次の見積に生かす方法を解説します。
この記事でわかること
- 見積原価・実行予算・請負金額の関係と違い
- 見積原価と実行予算の差が生まれる5つの理由
- 見積の内訳から実行予算へ組み替える6つの手順
- 工種ごとの見積原価と実行予算の比較の記入例
- 差の記録を、次の見積の単価に生かす方法
品目・単価・取引先・協力会社の一覧(マスタ)を整え、見積と発注で同じ単価を使える状態にする手順とチェックリスト、Excelのひな形をお届けします。
見積原価と実行予算の違い
「見積原価」「実行予算」は、どちらも法令で定義された言葉ではなく、建設業の実務で使われている言葉です。会社によって呼び方は違いますが、おおむね次のように使い分けられています。
| 見積原価 | 実行予算 | |
|---|---|---|
| 作る時期 | 受注前(見積を出すとき) | 受注後・着工前 |
| 目的 | 請負金額(見積金額)を決める。受注するかを判断する | 工事の原価を管理する基準にする。発注の上限にする |
| 主に作る人 | 積算・営業の担当 | 現場代理人・工事部 |
| 分け方 | 見積内訳(発注者に出す工種・数量) | 発注の単位(協力会社・材料の購入先ごと) |
| 単価の出どころ | 過去の工事の実績、協力会社からの参考見積 | 発注先を決めた見積合わせの金額、実勢の単価 |
| 含めるもの | 見積内訳に出す工事の原価 | 見積内訳に出ない社内の原価(現場の管理費・仮設の細目など)も含める |
請負金額との関係は、次のようになります。見積金額は、見積原価に一般管理費の負担分と利益を加えたものです。実行予算原価は、請負金額が決まった後に組むため、請負金額−実行予算原価が、着工時点で見込む粗利になります。
見積原価・実行予算・粗利の関係
見積金額   = 見積原価 + 一般管理費の負担分 + 利益
見積時の粗利 = 請負金額 − 見積原価
実行予算の粗利= 請負金額 − 実行予算原価
見積→予算の差= 実行予算原価 − 見積原価(プラスなら、受注時の見込みより原価が増えた)
実行予算の組み方そのものは実行予算とは?で、見積書の書き方は建設業の見積書の書き方で解説しています。
見積原価と実行予算の差が生まれる5つの理由
| 理由 | 中身 | 差の方向 |
|---|---|---|
| 1. 発注先が決まった | 見積は前回の工事の単価や参考見積で置いたが、発注先を決める見積合わせで単価が変わった | 増えることも減ることもある |
| 2. 工法・仕様が決まった | 受注後の打合せで仕様や工法が決まり、数量や手間が変わった | 増えることが多い |
| 3. 工程を組んだ | 工程表を組むと、仮設や重機を使う期間、現場の管理にかかる期間が延びた(または短くなった) | 増えることも減ることもある |
| 4. 見積に入っていない原価 | 現場事務所・交通費・安全対策など、見積内訳に出していない社内の原価を予算に入れた | 増える |
| 5. 見積の漏れ・誤り | 数量の拾い漏れ、工種の見落とし、単価の誤り | 増える |
1〜3は、受注後に情報が増えたことによる「精度の差」です。4と5は、見積の段階での「積み上げ方の差」で、次の見積で直せるものです。差を理由ごとに分けて記録すると、見積の改善点が見えてきます。
見積の内訳から実行予算へ組み替える6つの手順
- 見積内訳を取り込む受注した版の見積内訳(工種・数量・単価・見積原価)を、実行予算の表にそのまま写す。手で打ち直さず、Excelの書き出しや複写で取り込む。
- 発注の単位に組み替える見積の工種を、実際に発注する単位(協力会社・材料の購入先ごと)に並べ替える。1つの工種を複数の発注先に分けたり、複数の工種をまとめて1社に発注したりする。
- 単価を置き換える発注先を決める見積合わせの金額や、最新の単価に置き換える。見積の単価との差を、理由とともに書く。
- 見積に出ていない原価を足す現場の管理にかかる費用(現場監督の人件費の配分、現場事務所、交通費、安全対策など)を、社内のルールにもとづいて足す。
- 予備費の扱いを決める予測できない増減に備える予備費を、別の行として持つか、持たないかを決める。持つ場合は、使うときの承認のルールを決める。
- 承認して固定する工事部長・社長が承認し、当初の実行予算として固定する。変更契約や大きな見直しは、版を分けて残す。
当初の実行予算は、工事中に書き換えないのが原則です。書き換えると、着地見込みと「何を比べているのか」が分からなくなります(予実管理とは?で解説)。
記入例|A社 倉庫新築の見積原価と実行予算
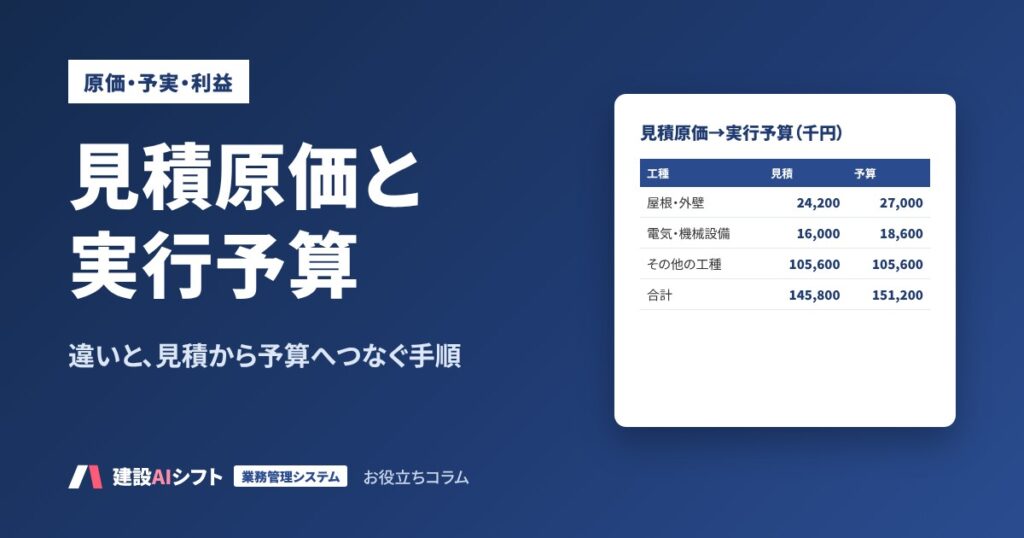
請負金額180,000千円の倉庫新築工事の例です。見積原価145,800千円(見積時の粗利率19.0%)に対し、実行予算原価は151,200千円(実行予算の粗利率16.0%)になりました。※説明用の架空の例です(単位:千円・税抜)。
| 工種 | 見積原価 | 実行予算 | 差 | 差の理由 |
|---|---|---|---|---|
| 仮設 | 7,600 | 7,600 | 0 | |
| 土工・地業 | 11,300 | 11,300 | 0 | |
| 基礎・躯体 | 17,000 | 17,000 | 0 | |
| 鉄骨 | 43,000 | 43,000 | 0 | |
| 屋根・外壁 | 24,200 | 27,000 | +2,800 | 1. 発注先が決まった(前回の工事の単価で見積もっていた) |
| 建具・内装・床 | 19,400 | 19,400 | 0 | |
| 電気・機械設備 | 16,000 | 18,600 | +2,600 | 1. 発注先が決まった(同上) |
| 外構 | 3,200 | 3,200 | 0 | |
| 現場経費(現場の管理) | 4,100 | 4,100 | 0 | |
| 合計 | 145,800 | 151,200 | +5,400 | 粗利率 19.0%→16.0%(▲3.0ポイント) |
差の5,400千円は、すべて「発注先が決まった」ことによるもので、屋根・外壁と設備の2工種に集中しています。見積の段階で、この2工種を前回の工事の実績単価で置いていたことが原因でした。次の見積では、屋根・外壁と設備は協力会社から参考見積を取る、というルールにつなげます。この工事の粗利率をその後の着地見込みまで追った例は粗利率とは?で紹介しています。
差を次の見積に生かす|単価の一覧を更新する
見積原価と実行予算の差、さらに実行予算と完成時の原価の差を記録しておくと、次の見積の精度が上がります。そのためには、見積と発注で同じ品目・単価の一覧(マスタ)を使っていることが前提です。
| 記録すること | 生かし方 |
|---|---|
| 工種ごとの見積単価と発注単価 | 単価の一覧を、発注の実績で毎月更新する |
| 差の理由(5つの分類) | 「見積の漏れ・誤り」が多い工種は、見積のチェック項目に加える |
| 見積時の粗利率と実行予算の粗利率の差 | 差が大きい工事の種類・規模を、受注の判断ラインに反映する |
| 工種ごとの実績の人工と数量 | 1人工あたりの作業量(歩掛)を、次の見積に使う(人工とは?) |
また、建設業法では、建設業者は見積書に材料費・労務費などの内訳を記載するよう努めることとされ、その材料費などは通常必要な額を著しく下回ってはならないとされています(建設業法第20条)。2025年12月12日からは、受注する建設業者も、正当な理由がなく原価に満たない金額で契約を結ぶことが禁止されました(第19条の3第2項)。見積原価を根拠のある積み上げで出しておくことは、法令への対応の面でも重要です(建設業法改正のポイント)。
見積から予算、原価へつなぐ仕組み
見積原価・実行予算・発注・原価が別々の表になっていると、次のことが起きます。
- 見積の内訳を、実行予算に手で写し直す
- 発注するときに、実行予算の残りと照らしていない
- 完成した後で、見積と実績の差を工種ごとに比べられない
見積内訳の行と、実行予算・発注・原価の行を工事番号と工種のコードでつなぐと、見積→予算→発注→原価の差が工種ごとに一覧で出せます。工事ごとの原価の集計は建設業の原価管理のやり方で解説しています。
AIで見積と実行予算の差を整理する
AIは、Excelで並べた見積原価と実行予算の比較表から、差の大きい工種と理由を整理し、次の見積に生かすメモを作る作業に使えます。差の金額や率の計算はExcelで行い、AIに計算させないのが原則です。
コピーして使えるプロンプト(見積と実行予算の差の整理)
あなたは建設会社の積算担当の補佐です。
次の表は、ある工事の見積原価と実行予算を工種ごとに並べたもので、Excelで計算済みです。
数字は変更せず、計算もし直さないでください。

# お願いしたいこと
1. 差(実行予算−見積原価)が大きい順に、工種を3つ挙げる
2. それぞれの「差の理由」欄を、次の5つの分類のどれにあたるか整理する
   (発注先が決まった/工法・仕様が決まった/工程を組んだ/見積に入っていない原価/見積の漏れ・誤り)
3. 「見積に入っていない原価」「見積の漏れ・誤り」にあたる工種について、
   次の見積で確認すべきことをチェック項目の形で書く
4. 表に書かれていない理由は推測で書かず【要確認】とする

# 比較表(Excelから貼り付け)
【工種/見積原価/実行予算/差/差の理由】
建設AIシフトの業務一元管理は、見積の内訳から実行予算・発注・原価までを工事番号でつなぎ、見積と実績の差を工種ごとに見られるようにするオーダーメイドのシステムです。
AIやシステムに任せないこと
- 見積金額と受注するかどうかの判断(経営が決める)
- 発注先の選定と、単価の交渉
- 差の理由の判断(見積と発注を担当した人が確認する)
注意
記入例の会社・工事・数値は、すべて説明用の架空の例です。建設業法の内容は、2026年10月29日にe-Gov法令検索で確認したものです。見積原価・実行予算の呼び方や作り方は会社によって異なります。見積や原価の情報をAIに入力する場合は、社内ルールと利用するサービスの規約を確認してください。
見積原価と実行予算のチェックリスト
- 見積原価と実行予算の言葉の意味を、社内でそろえている
- 受注した版の見積内訳を、手で打ち直さずに実行予算に取り込んでいる
- 実行予算を、発注の単位(協力会社・購入先ごと)に組み替えている
- 見積に出ていない現場の管理費などを、社内ルールで予算に入れている
- 実行予算を承認して固定し、変更は版を分けて残している
- 見積原価と実行予算の差を、工種ごとに理由とともに記録している
- 発注の実績で、単価の一覧を更新している
- 差の大きかった工種を、次の見積のチェック項目に加えている
見積原価と実行予算でよくある質問
見積原価と実行予算の違いは何ですか?
見積原価は受注前に請負金額を決めるために積み上げた原価で、実行予算は受注後・着工前に発注先・工法・工程を決めて組み直した、原価管理の基準になる原価です。作る時期・目的・作る人・単価の出どころが違います。
見積原価と実行予算の金額が違うのはなぜですか?
発注先が決まって単価が変わる、工法・仕様が決まる、工程を組んで仮設や管理の期間が変わる、見積に入れていない社内の原価を足す、見積の漏れや誤りが見つかる、などの理由です。
実行予算は見積と同じ形で作るべきですか?
見積の内訳を出発点にしつつ、実際に発注する単位(協力会社・購入先ごと)に組み替えるのが一般的です。見積の工種と実行予算の行の対応を残しておくと、見積と実績の差を工種ごとに比べられます。
実行予算は工事の途中で変えてもよいですか?
当初の実行予算は固定し、工事中の増減は着地見込みで管理するのが原則です。変更契約や大きな見直しで予算を改訂する場合は、版を分けて当初の予算も残します。
まとめ
- 見積原価は請負金額を決めるための原価、実行予算は着工前に組み直した原価管理の基準
- 差は「発注先」「工法・仕様」「工程」「見積に入っていない原価」「見積の漏れ・誤り」の5つで分けて記録する
- 見積の内訳を取り込み、発注の単位に組み替え、単価を置き換え、社内の原価を足して、承認・固定する
- 差の記録で単価の一覧を更新し、次の見積に生かす
- 見積・予算・発注・原価を工事番号と工種のコードでつなぐと、差を一覧で追える
見積と発注で、同じ単価を使える状態にしませんか
「マスタ整備ガイド」では、品目・単価・取引先・協力会社の一覧を、選ぶだけで正しい単価が出る状態に整える手順とチェックリスト、そのまま使えるExcelのひな形(記入例入り・空欄)をお届けします。無料でダウンロードできます。
参考・出典(2026年10月29日確認)