粗利率(あらりりつ)とは、売上高に占める粗利(売上総利益)の割合のことで、「粗利÷売上高×100」で計算します。売上1,000万円・原価800万円なら、粗利は200万円、粗利率は20%です。建設業では、粗利を「完成工事総利益」、粗利率を「完成工事総利益率」と呼びます。
粗利率は、見積の値決め、受注するかどうかの判断、工事中の採算の確認に使う、建設会社にとって最も身近な指標です。ただし、「原価に20%乗せた」のに粗利率が16.7%にしかならない、平均と比べたら高いのに会社にお金が残らない、といった誤解や落とし穴も多い指標です。
この記事では、粗利率の計算方法、原価に乗せる率(マークアップ)との違い、建設業の粗利率の平均(2026年2月公表の最新の統計)、目標の粗利率を会社の固定費から逆算する方法、そして1件の工事の粗利率を見積から完成まで追いかける方法を、架空の会社の数字で解説します。
この記事でわかること
- 粗利率の意味と計算式、粗利・営業利益・原価率との違い
- 「原価に乗せる率」と粗利率の換算表と、目標の粗利率から見積金額を出す式
- 建設業の粗利率(売上高総利益率)の平均を、業種別・売上規模別に
- 目標の粗利率を、販管費と目標の営業利益から逆算する方法
- 1件の工事の粗利率を「見積時・実行予算・着地見込み」の3つで追う方法と、粗利率を上げる5つの打ち手
工事ごとの着地見込みの粗利を積み上げて、会社の年度の粗利と営業利益を毎月出すExcelシート(記入例入り)と、19ページの解説資料をお届けします。
粗利率とは|計算式と計算例
粗利(あらり)は、売上高から売上原価を引いた利益で、会計では「売上総利益」といいます。粗利率は、その粗利が売上高の何%にあたるかを表します。
粗利と粗利率の計算式
粗利(売上総利益)= 売上高 − 売上原価
粗利率(%)   = 粗利 ÷ 売上高 × 100
原価率(%)   = 売上原価 ÷ 売上高 × 100 (粗利率+原価率=100%)
たとえば、請負金額1,000万円(税抜)の改修工事で、材料費・外注費・労務費・現場の経費の合計(工事原価)が800万円なら、粗利は200万円、粗利率は20%、原価率は80%です。金額は消費税を除いた額でそろえて計算します。
建設業での呼び方|完成工事総利益率
建設業の決算書(建設業法にもとづく財務諸表)では、売上高を「完成工事高」、売上原価を「完成工事原価」、粗利を「完成工事総利益」と呼びます。完成工事原価は、材料費・労務費・外注費・経費の4つに分けて集計します。
| 一般的な呼び方 | 建設業の決算書での呼び方 | 中身 |
|---|---|---|
| 売上高 | 完成工事高 | 完成して引き渡した工事の請負金額(会計方針による) |
| 売上原価 | 完成工事原価 | その工事にかかった材料費・労務費・外注費・経費 |
| 粗利(売上総利益) | 完成工事総利益 | 完成工事高−完成工事原価 |
| 粗利率 | 完成工事総利益率 | 完成工事総利益÷完成工事高 |
粗利・営業利益・原価率の違い
| 指標 | 計算 | 分かること |
|---|---|---|
| 粗利率 | 粗利÷売上高 | 工事そのもので、どれだけ稼げたか(値決めと施工の結果) |
| 原価率 | 売上原価÷売上高 | 売上のうち原価に消えた割合(100%−粗利率) |
| 営業利益率 | (粗利−販管費)÷売上高 | 会社の事務所の家賃・本社の人件費などを払ったあとに、本業でいくら残ったか |
粗利率が高くても、販管費(販売費及び一般管理費)が大きければ営業利益は残りません。粗利率は「工事の採算」、営業利益率は「会社の採算」を見る指標と分けて考えます。
「原価に乗せる率」と粗利率は違う|換算表
見積のときに「原価に20%乗せる」と決めている会社は多いと思います。このとき、原価に乗せる率(マークアップ率)と粗利率は同じ数字になりません。原価800万円に20%乗せると見積金額は960万円、粗利は160万円で、粗利率は160÷960=16.7%です。粗利率は売上高を分母にするため、乗せた率より必ず小さくなります。
| 原価に乗せる率 | 見積金額(原価1,000万円の場合) | 粗利 | 粗利率 |
|---|---|---|---|
| 10% | 1,100万円 | 100万円 | 9.1% |
| 15% | 1,150万円 | 150万円 | 13.0% |
| 20% | 1,200万円 | 200万円 | 16.7% |
| 25% | 1,250万円 | 250万円 | 20.0% |
| 30% | 1,300万円 | 300万円 | 23.1% |
逆に、目標の粗利率から見積金額を出すときは、原価を「1−目標粗利率」で割ります。
目標の粗利率から見積金額を出す式
見積金額 = 原価 ÷ (1 − 目標粗利率)
例:原価800万円で粗利率20%を確保したい → 800 ÷ 0.8 = 1,000万円
  (原価に乗せる率に直すと 25%)

Excelの式(B2=原価、C2=目標粗利率):=ROUNDUP(B2/(1-C2),-3)
原価に乗せる率 → 粗利率:=乗せる率/(1+乗せる率)
粗利率 → 原価に乗せる率:=粗利率/(1-粗利率)
社内で「利益率」と言うときに、どちらの意味で使っているかを決めておくと、見積の審査や受注判断の話がかみ合います。見積の作り方そのものは建設業の見積書の書き方で解説しています。
建設業の粗利率の平均|業種別・売上規模別
一般財団法人建設業情報管理センター(CIIC)が2026年2月に公表した「建設業の経営分析(令和6年度)」では、経営状況分析の申請があった中小建設会社など43,099社の、令和6年度決算(2024年4月〜2025年3月に決算期を迎えた会社)の財務比率を集計しています。売上高総利益率(粗利率)の平均は次のとおりです。
| 区分 | 令和6年度 | 令和5年度 | 令和4年度 |
|---|---|---|---|
| 全体 | 26.50% | 25.95% | 25.57% |
| 土木建築工事業 | 18.37% | 18.05% | 17.94% |
| 土木工事業 | 25.63% | 25.15% | 24.89% |
| 建築工事業 | 20.25% | 19.64% | 19.44% |
| 設備工事業 | 30.67% | 30.08% | 29.46% |
| 職別工事業 | 28.68% | 28.08% | 27.64% |
| 売上高の規模 | 令和6年度の売上高総利益率 |
|---|---|
| 5,000万円未満 | 35.32% |
| 5,000万円以上1億円未満 | 30.39% |
| 1億円以上2億円未満 | 27.30% |
| 2億円以上3億円未満 | 25.03% |
| 3億円以上5億円未満 | 23.07% |
| 5億円以上10億円未満 | 20.77% |
| 10億円以上20億円未満 | 18.94% |
| 20億円以上 | 15.74% |
※出典:一般財団法人建設業情報管理センター「建設業の経営分析(令和6年度)」概要版。資本金5億円以上または負債総額200億円以上の大会社、兼業売上が2割以上の会社などは対象外です。平均は業種ごとに外れ値を除いた単純平均(トリム平均)です。
この統計からは、次の傾向が読み取れます。
- 業種別では設備工事業が高く、土木建築工事業・建築工事業が低い
- 売上高の規模が小さい会社ほど、粗利率が高い
- 3年続けて、全体の粗利率は少しずつ上がっている
同じ調査の売上高営業利益率の平均は1.20%で、売上高5,000万円未満の会社では▲7.10%とマイナスです。粗利率が20%台でも、販管費を払うと手元に残るのはわずか、という会社が多いことが分かります。
平均と比べるときの注意点
粗利率を他社の平均と比べるときは、何を原価に入れているかをそろえる必要があります。現場に出る社員の給与や車両費、現場事務所の経費などを、工事原価(労務費・経費)に入れる会社もあれば、販管費に入れる会社もあります。原価に入れる範囲が狭い会社ほど、粗利率は高く出ます。
統計で売上規模の小さい会社の粗利率が高いのは、このような原価の範囲の違いも影響している可能性があります。平均より高い・低いだけで判断せず、自社の過去の数字(同じ基準で計算したもの)と比べる方が、打ち手につながります。社員の労務費を工事原価に入れる考え方は労務費とは?で解説しています。
目標の粗利率は、会社の固定費から逆算する
「業界平均が20%だから20%」と決めるのではなく、会社が1年間に払う販管費と、残したい営業利益から逆算します。
目標の粗利率の逆算
必要な粗利  = 年間の販管費 + 目標の営業利益
目標の粗利率 = 必要な粗利 ÷ 年間の完成工事高の見込み
架空の建築会社(社員約30名・3月決算)の例です。年間の販管費72,000千円(月6,000千円)、目標の営業利益36,000千円、完成工事高の見込み600,000千円なら、必要な粗利は108,000千円、目標の粗利率は108,000÷600,000=18.0%です。※説明用の架空の例です(単位:千円・税抜)。
| 完成工事高の見込み | 必要な粗利 | 目標の粗利率 |
|---|---|---|
| 500,000 | 108,000 | 21.6% |
| 600,000 | 108,000 | 18.0% |
| 700,000 | 108,000 | 15.4% |
完成工事高が見込みより少なくなると、同じ営業利益を残すために必要な粗利率は上がります。年度の途中で完成工事高の着地が下がりそうなときは、残りの工事で必要な粗利率がいくつになるかを計算し直します。この会社の年度予算と、毎月の着地の出し方は予実管理とは?で解説しています。
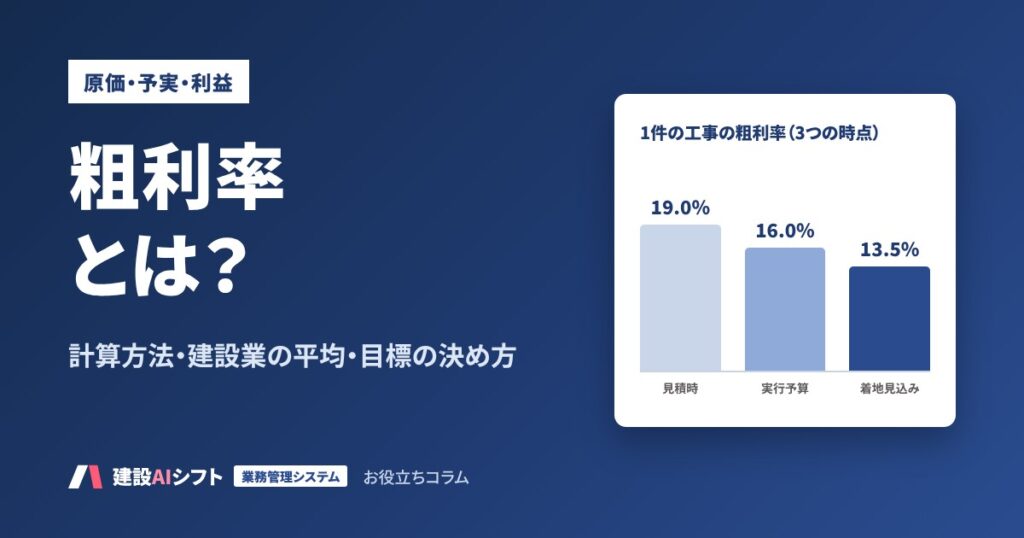
1件の工事の粗利率は「3つの時点」で追う
工事の粗利率は、完成して原価が締まるまで確定しません。完成してから「思ったより残らなかった」と分かっても、打てる手はありません。そこで、1件の工事の粗利率を次の3つの時点で記録し、差を見ていきます。
| 時点 | 原価の出どころ | 粗利率の意味 |
|---|---|---|
| ① 見積時 | 見積原価(見積のときに積み上げた原価) | 受注するときに見込んだ粗利率。値決めの結果 |
| ② 実行予算 | 実行予算原価(発注先・工法を決めて組み直した原価) | 工事を始めるときに目標とする粗利率 |
| ③ 着地見込み | 累計発生原価+残工事の見込み | このまま完成したらどうなるか。毎月更新する |
記入例|A社 倉庫新築工事(10月締め)
請負金額180,000千円の倉庫新築工事の例です。※説明用の架空の例です(単位:千円・税抜)。
| 時点 | 原価 | 粗利 | 粗利率 | 前の時点との差 |
|---|---|---|---|---|
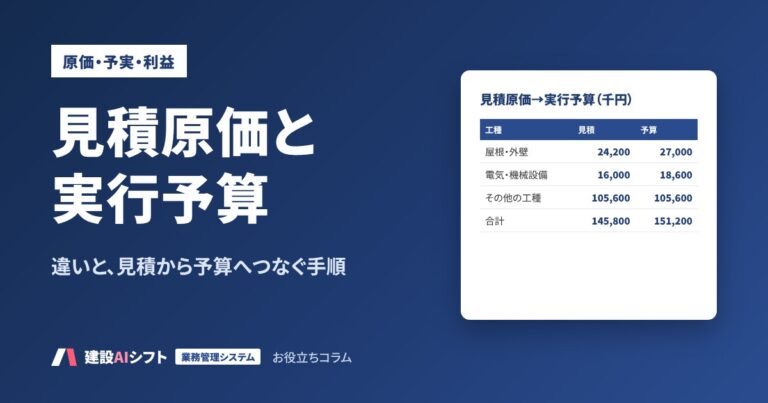
| ① 見積時 | 145,800 | 34,200 | 19.0% | — |
| ② 実行予算 | 151,200 | 28,800 | 16.0% | ▲3.0ポイント |
| ③ 着地見込み(10月締め) | 155,700 | 24,300 | 13.5% | ▲2.5ポイント |
- ①→②の▲3.0ポイント:見積の段階では外壁と設備の単価を前回の工事の実績で置いていたが、発注先を決めたら上がった。差が大きいときは、見積の単価の置き方と、受注の判断に問題がある
- ②→③の▲2.5ポイント:鉄骨の単価上昇と基礎の追加補強。施工中の増減で、変更協議(追加の請負金額)で取り戻せるかを検討する
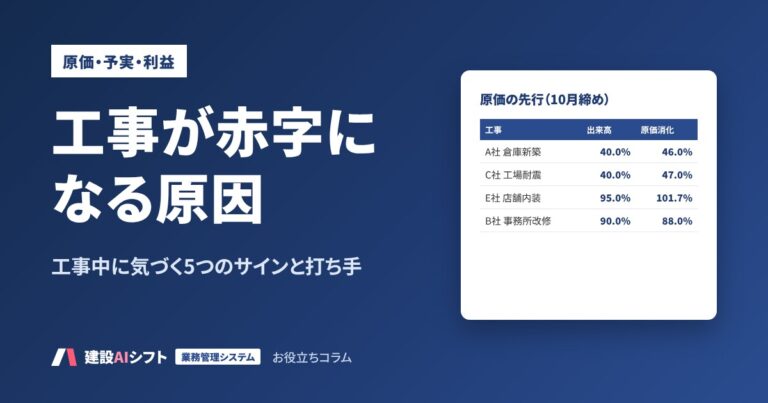
この工事は、出来高率40.0%に対して原価消化率46.0%と、原価が出来高より先に進んでいます。出来高と原価の比べ方は出来高とは?で解説しています。①②③を工事一覧に並べておくと、会社全体の粗利の差を「量の差」「受注時の採算」「施工中の増減」に分けて読むこともできます(予実管理の記事で解説)。
粗利率を上げる5つの打ち手
| 打ち手 | やること | 効く時点 |
|---|---|---|
| 1. 見積原価を積み上げで出す | 過去の工事の実績単価・数量で原価を積み上げ、「一式」や感覚の値入れを減らす | ①見積時 |
| 2. 受注の判断ラインを決める | 見積時の粗利率が目標(例:18.0%)を下回る工事は、社長の承認を必要にする。下回っても受ける理由(稼働の穴埋め・次の工事につながる等)を記録する | ①見積時 |
| 3. 実行予算の内で発注する | 発注のときに実行予算の残りと照らし、超える発注は理由と承認を残す | ②実行予算 |
| 4. 変更・追加工事を請求し漏らさない | 指示を受けた日に記録し、金額の合意を書面で残す。合意前の追加原価を把握する | ③着地見込み |
| 5. 毎月、着地見込みを更新する | 累計発生原価と残工事の見込みから着地の粗利率を出し、②との差が大きい工事を予実会議で話す | ③着地見込み |
工事の数が少ない会社では、1件の大きな工事の粗利率が会社全体の数字を大きく動かします。金額の大きい工事から、3つの時点の粗利率を記録するところから始めると効果が見えやすくなります。実行予算の作り方は実行予算とは?、工事ごとの原価の締め方は建設業の原価管理のやり方で解説しています。
AIとシステムで粗利率を工事中に見る
粗利率の計算そのものは単純ですが、工事が10件、20件と増えると、見積・実行予算・原価の数字がそれぞれ別の表やソフトに分かれ、3つの時点を並べるのが手間になります。AIは、Excelやシステムで計算済みの一覧を読んで、確認すべき工事と理由を整理する作業に向いています。計算はExcel(またはシステム)で行い、AIに数字を計算させないのが原則です。
コピーして使えるプロンプト(粗利率の確認メモ)
あなたは建設会社の工事部長の補佐です。
次の表は、施工中の工事の粗利率を3つの時点で並べた一覧で、Excelで計算済みです。
数字は変更せず、計算もし直さずに、表の値をそのまま使ってください。

# お願いしたいこと
1. 見積時→実行予算で2.0ポイント以上下がった工事を挙げ、
   「見積の単価の置き方」を確認すべき工事として1行ずつ書く
2. 実行予算→着地見込みで1.0ポイント以上下がった工事を、
   粗利の減少額(金額)が大きい順に3件まで挙げる
3. 2の工事について、表の「理由」欄に書かれた事実と、
   予実会議で決めるべきことを質問の形で1つずつ書く
4. 表に書かれていない原因は推測で書かず【要確認】とする

# 一覧(Excelから貼り付け)
【工事名/請負金額/見積時の粗利率/実行予算の粗利率/着地見込みの粗利率/粗利の減少額/理由】
見積・実行予算・発注・原価が工事番号でつながっていれば、3つの時点の粗利率は締めのたびに自動で並びます。Excelへの転記に手間がかかる、表の版が分かれてどれが最新か分からない、といった状態になったら、仕組み(システム)を検討する目安です。建設AIシフトの業務一元管理は、見積から支払までを工事番号で一元管理し、工事ごとの粗利と会社の着地をいつでも見られるようにするオーダーメイドのシステムです。
AIやシステムに任せないこと
- 目標の粗利率と、受注の判断ライン(会社の方針として経営が決める)
- 残工事の見込みの判断(現場を見ている現場代理人が決める)
- 原価に入れる範囲などの会計・税務の判断(社内の基準と顧問税理士の助言に従う)
注意
記入例の会社・工事・数値、出力イメージは、すべて説明用の架空の例です。建設業の粗利率の平均は、2026年10月29日に一般財団法人建設業情報管理センターの公表資料で確認したものです。原価の範囲や計上基準など会計・税務の判断は、顧問税理士に確認してください。取引先名や金額をAIに入力する場合は、社内ルールと利用するサービスの規約を確認してください。
粗利率のチェックリスト
- 社内で「利益率」と言うとき、粗利率か原価に乗せる率かを決めている
- 粗利率は税抜の金額で計算している
- 工事原価に入れる範囲(社員の労務費・現場の経費)を決め、毎年同じ基準で計算している
- 目標の粗利率を、販管費と目標の営業利益から逆算している
- 見積時に、目標の粗利率を下回る工事は承認を必要にしている
- 1件の工事の粗利率を、見積時・実行予算・着地見込みの3つで記録している
- 見積時→実行予算で大きく下がった工事の原因を、次の見積に反映している
- 変更・追加工事の金額の合意を書面で残している
- 着地見込みの粗利率を毎月更新し、下がった工事の打ち手を決めている
粗利率でよくある質問
粗利率とは何ですか?
売上高に占める粗利(売上総利益)の割合で、「粗利÷売上高×100」で計算します。売上1,000万円・原価800万円なら、粗利200万円、粗利率20%です。建設業では完成工事総利益率と呼びます。
粗利率の計算方法は?
粗利率(%)=(売上高−売上原価)÷売上高×100です。金額は税抜でそろえます。目標の粗利率から見積金額を出すときは、見積金額=原価÷(1−目標粗利率)で計算します。
原価に20%乗せると、粗利率は何%ですか?
16.7%です。原価800万円に20%乗せると960万円で、粗利160万円÷960万円=16.7%になります。粗利率は売上高を分母にするため、乗せた率より小さくなります。
建設業の粗利率の平均はどのくらいですか?
建設業情報管理センターの「建設業の経営分析(令和6年度)」では、中小建設会社など43,099社の売上高総利益率の平均は26.50%です。業種別では建築工事業20.25%、土木工事業25.63%、設備工事業30.67%、職別工事業28.68%、土木建築工事業18.37%です。会社ごとに原価に入れる範囲が違うため、比べるときは注意が必要です。
建設業の粗利率の目安は何%ですか?
業種や会社の規模、原価に入れる範囲によって違うため、一律の目安はありません。自社の年間の販管費と目標の営業利益を足した額を、完成工事高の見込みで割って、必要な粗利率を逆算するのが確実です。
粗利率と営業利益率の違いは何ですか?
粗利率は売上から工事原価だけを引いた利益の割合で、工事の採算を表します。営業利益率は、さらに販管費(本社の人件費・家賃など)を引いた利益の割合で、会社の本業の採算を表します。
まとめ
- 粗利率=粗利÷売上高。建設業では完成工事総利益率と呼ぶ
- 原価に乗せる率と粗利率は違う。20%乗せると粗利率は16.7%。見積金額=原価÷(1−目標粗利率)
- 中小建設会社の売上高総利益率の平均は26.50%(令和6年度)。原価に入れる範囲が違うため、自社の過去の数字と比べる方が役に立つ
- 目標の粗利率は、販管費+目標の営業利益から逆算する
- 1件の工事の粗利率は、見積時・実行予算・着地見込みの3つで追い、差の原因ごとに打ち手を決める
工事ごとの粗利を、会社の着地まで積み上げてみませんか
「建設会社の年度予実管理ガイド」では、工事ごとの当初粗利と着地見込み粗利を完成月に並べて、会社の粗利と営業利益の着地を毎月出すExcelシート(記入例入り・空欄の2ファイル)と、粗利の差を3つに分ける読み方を19ページにまとめています。無料でダウンロードできます。