予実管理とは、予算(計画)と実績を定期的に比べ、差が出た原因をつかんで、次の打ち手を決めることです。建設業では1件の工事が数か月から1年以上続くため、予算と実績に加えて「見込み(着地見込み)」を比べるのが特徴です。そして予実は、工事別と会社全体の2段で回します。工事ごとの着地見込みを完成月に並べて積み上げたものが、会社の「今期の着地」になります。
工事ごとの原価管理はしているのに、会社全体でいくら残るかは決算まで分からない。予算は作ったが、比べるのは期末だけ。こうした状態から抜け出すには、表の作り方よりも、何と何を比べ、誰が数字を出し、誰が何を決めるかを決めることが大切です。
この記事では、架空の建築会社(社員約30名・3月決算)の10月締めの数字を使って、年度予算の立て方、工事別と会社全体の予実の表、粗利の差を3つに分ける読み方、60分の予実会議の進め方までを解説します。工事1件の原価の締め方は建設業の原価管理のやり方、実行予算の作り方は実行予算とは?で解説しています。
この記事でわかること
- 予実管理の意味と、予算管理・原価管理との違い
- 建設業の予実を「工事別」と「会社全体」の2段で回す考え方
- 年度予算を工事の一覧から作る方法と、月別予算を12で割らない理由
- Excelの予実管理表の列・数式と、判定のルール
- 粗利の差を「量」「受注時の採算」「施工中の増減」に分けて読む方法
- 予実管理が形だけになる5つの原因と、60分の予実会議の進め方
この記事の記入例をそのまま入れたExcelシート(記入例入り・空欄の2ファイル)と、19ページの解説資料をセットでお届けします。
予実管理とは|予算・実績・見込みの3つを比べる
予実管理の「予実」は、予算と実績を合わせた言葉です。一般的な会社の予実管理は、月ごとの予算と月ごとの実績を比べ、差の原因を調べて次の月の打ち手を決めます。
建設業では、これだけでは足りません。工事の利益は完成するまで確定せず、実績として数字が出たときには、もう手を打てないことが多いからです。そこで、建設業の予実管理では次の3つを比べます。
| 比べるもの | 中身 | 扱いのルール |
|---|---|---|
| 予算 | 期首に決めた年度予算、工事ごとの当初の実行予算 | 期中に書き換えない。改訂するときは版を残す |
| 実績 | 締め月までに確定した数字 | 原価は請求書の到着月ではなく、納品・出来高・人工で発生した月に計上する |
| 見込み | これから先の数字(着地見込み) | 工事は現場代理人が残工事を見積もり直して出す。会社は受注残と受注見込みから作る |
ポイントは、予算は動かさず、見込みを毎月動かすことです。差が出るたびに予算を書き換えると、何と比べているのかが分からなくなり、予実管理が形だけになります。
予算管理・原価管理との違い
似た言葉に予算管理と原価管理があります。予実管理は予算管理の一部で、工事別の予実は原価管理を土台にしています。
| 言葉 | 意味 | 建設会社での例 |
|---|---|---|
| 予算管理 | 予算を立て、部門や工事に割り当て、期中に比べて見直す一連の管理 | 年度予算の作成、実行予算の承認 |
| 予実管理 | 予算管理のうち、予算と実績(と見込み)を比べ、差の原因と打ち手を決める部分 | 毎月の工事別・会社全体の予実会議 |
| 原価管理 | 工事ごとの原価を記録・集計し、予算内に収める管理 | 原価の締め、工事台帳、発注時の予算照合 |
建設業の予実は「工事別」と「会社全体」の2段で回す
建設会社の予実管理がうまく回らない原因の1つは、工事別の予実と会社全体の予実が、つながっていないことです。工事部は工事ごとの原価を見ていて、経理は月次の試算表を見ている。両方を見ている人がいないため、「今期、会社にいくら残るのか」に誰も答えられません。
| 1段目:工事別の予実 | 2段目:会社全体の予実 | |
|---|---|---|
| 比べるもの | 当初の実行予算原価 と 着地見込み原価(累計発生原価+残工事の見込み) | 年度予算 と 実績+見込み(工事別の着地を計上月に並べたもの) |
| 見る数字 | 粗利率の変化、出来高率と原価消化率のずれ | 受注高・完成工事高・完成工事総利益(粗利)・販管費・営業利益の着地 |
| 頻度 | 毎月の締めのあと | 毎月の予実会議 |
| 数字を出す人 | 現場代理人(残工事の見込み・出来高率) | 経理(まとめ)、営業(受注見込み) |
| 決める人 | 工事部長 | 社長 |
2つをつなぐのは「工事の一覧」です。1工事1行の表に、請負金額・完成(予定)月・着地見込み粗利を持たせておけば、完成月ごとに合計するだけで、会社の完成工事高と粗利の見込みが出ます。工事完成基準で計上している会社なら、完成した月に完成工事高と完成工事原価が立つため、工事の完成予定月が、そのまま会社の売上の予定表になります。
1件の工事で見る予算・実績・見込み
記入例の会社の、A社 倉庫新築(請負金額180,000千円)の10月締めの数字です。※説明用の架空の例です(単位:千円・税抜)。
| 項目 | 金額 | 中身 |
|---|---|---|
| 実行予算原価(当初) | 151,200 | 予算。当初の粗利率16.0% |
| 累計発生原価 | 69,500 | 実績。10月末までに発生した原価 |
| 残工事の見込み | 86,200 | 見込み。現場代理人が工種ごとに見積もり直した額 |
| 着地見込み原価 | 155,700 | 累計発生原価+残工事の見込み。予算より4,500多い(粗利率13.5%) |
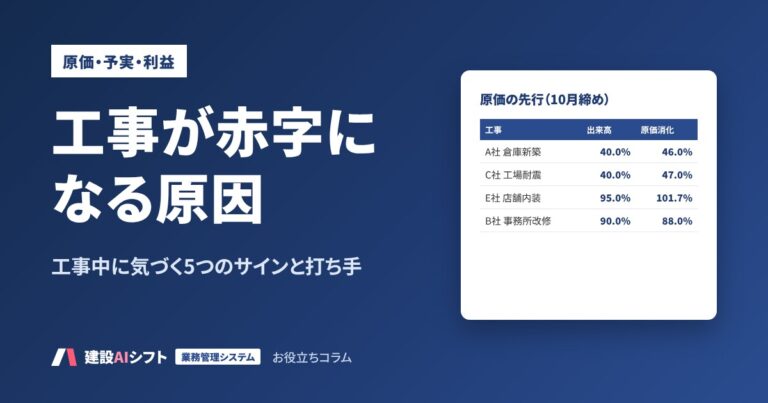
出来高率は40%、原価消化率(累計発生原価÷実行予算原価)は約46.0%です。工事の進み具合より原価の進みが速く、着地の粗利率も当初から2.5ポイント下がっています。この工事の完成は来期(2027年6月)のため、工事完成基準では今期の完成工事高には入りませんが、打ち手を決めるのは今です。
年度予算は「工事の一覧」から作る
「前年の売上×105%」のように作った年度予算は、どの工事でその数字になるのかが分かりません。期中に見込みと比べても、差の原因を工事までたどれません。完成工事高を、出どころ別に3つに分けて積み上げます。
| 完成工事高の出どころ | 中身 | 期中の扱い |
|---|---|---|
| ① 繰越工事 | 期首の時点で受注済み・未完成の工事のうち、今期に完成するもの | 工事別の着地見込みで毎月更新 |
| ② 期中の受注済み | 今期に受注して、今期に完成する工事 | 受注した月から①と同じ扱い |
| ③ 受注見込み | まだ受注していない案件(営業の計画) | 確度を付けて、別の行で持つ |
期が進むと③が②に置き換わり、見込みの中身が「受注済み」で固まっていきます。下期に入っても③の割合が大きいなら、営業と工程の打ち手を早めに決めるサインです。
受注見込みに確率を掛けない
受注見込みの案件には、確度(例:A 受注済み、B 内示あり、C 見積提出中)を付けます。このとき、「確度Cは30%」のように金額に確率を掛けるやり方はおすすめしません。中小の建設会社は工事の数が少なく、1件の金額が大きいため、取れても取れなくても数字が合わなくなるからです。確度別に別の行で持ち、「全部取れた場合」と「受注済みだけの場合」の幅で見る方が、判断に使えます。
月別の予算は12で割らない
工事完成基準では、完成工事高は工事が完成した月に計上されます。年度予算を12で割ると、大きな工事が完成する月だけ「予算超過」、ほかの月は「未達」に見え、毎月の比較に意味がなくなります。完成予定月に並べて、月別の予算を作ります。
| 年度予算(千円) | 4月 | 5月 | 6月 | 7月 | 8月 | 9月 | 10月 | 11月 | 12月 | 1月 | 2月 | 3月 | 年計 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 受注高 | 50,000 | 50,000 | 60,000 | 50,000 | 50,000 | 50,000 | 50,000 | 50,000 | 50,000 | 50,000 | 50,000 | 60,000 | 620,000 |
| 完成工事高 | 30,000 | 35,000 | 45,000 | 45,000 | 40,000 | 70,000 | 45,000 | 50,000 | 60,000 | 40,000 | 50,000 | 90,000 | 600,000 |
| 完成工事総利益 | 5,400 | 6,300 | 8,100 | 8,100 | 7,200 | 12,600 | 8,100 | 9,000 | 10,800 | 7,200 | 9,000 | 16,200 | 108,000 |
| 販管費 | 6,000 | 6,000 | 6,000 | 6,000 | 6,000 | 6,000 | 6,000 | 6,000 | 6,000 | 6,000 | 6,000 | 6,000 | 72,000 |
| 営業利益 | ▲600 | 300 | 2,100 | 2,100 | 1,200 | 6,600 | 2,100 | 3,000 | 4,800 | 1,200 | 3,000 | 10,200 | 36,000 |
※説明用の架空の会社の例です(単位:千円・税抜)。完成工事総利益の予算は、各月の完成工事高×18.0%で置いています。完成が少ない月は販管費だけがかかるため、4月のように月の営業利益がマイナスになることもあります。月単位ではなく、累計と年度の着地で判断します。
完成工事高をいつ計上するか(工事完成基準か、進み具合に応じて計上するか)は、会社の会計方針と税務によります。法人税では、着手から引渡しの期日まで1年以上、請負金額10億円以上などの要件をすべて満たす「長期大規模工事」には工事進行基準が適用されます。自社の計上基準は、顧問税理士に確認してください。進み具合に応じて計上する工事は、完成月ではなく月ごとの計上予定額で並べます。
Excelの予実管理表の作り方|工事一覧から会社予実まで
予実管理表は、次の3枚のシートを中心に組むと、入力を増やさずに工事別と会社全体の両方を出せます。毎月入力するのは主に「工事一覧」で、ほかは期首の年度予算と販管費の実績くらいです(付属のExcelは、設定・会議用などを含めた6枚構成です)。
- 工事一覧(入力)1工事1行。受注前の見込み案件も同じ表に入れます。毎月の締めのあと、施工中の工事の累計発生原価・残工事の見込み・出来高率を更新します。
- 月別展開(数式)工事ごとの完成工事高と粗利を、完成(予定)月の列に割り振ります。
- 会社予実(数式)月別に、予算と実績・見込みを並べます。締め月までの列は実績、翌月からは見込みとして表示し、年度の着地を出します。
工事一覧の列と数式
| 列 | 項目 | 入力・数式 |
|---|---|---|
| A〜F | 工事番号・工事名・状態(完成/施工中/受注済/見込み)・確度・受注(予定)月・完成(予定)月 | 入力 |
| G・H | 請負金額・実行予算原価(当初) | 入力(当初の実行予算は固定) |
| I・J | 累計発生原価・残工事の見込み | 毎月入力(見込み案件は I=0、J=予定原価) |
| K | 着地見込み原価 | =I+J |
| L・M | 当初粗利・着地見込み粗利 | =G-H/=G-K |
| N・O | 当初粗利率・着地粗利率 | =L/G/=M/G |
| P | 粗利率の低下(ポイント) | =(N-O)*100 |
| Q・R | 出来高率・原価消化率 | 入力/=I/H |
| S | 原価消化率−出来高率(ポイント) | =(R-Q)*100(施工中の工事だけ) |
| T | 判定 | 下の判定ルール |
| U | 粗利への影響(減少額) | =L-M |
月別展開では、完成月の列に請負金額を入れる数式を置きます。D4〜O4に期首月から12か月の日付(月初)を入れ、工事一覧の完成(予定)月も月初の日付で入れておきます。
月別展開・会社予実の数式(5行目の例)
完成工事高(D列):=IF($A5="","",IF(工事一覧!$F5=D$4,工事一覧!$G5,0))
粗利(R列):=IF($A5="","",N(D5)*N($C5)) ※C列=着地粗利率

会社予実(完成工事高のうち受注済みの工事):
=SUMIFS(月別展開!D$5:D$104,月別展開!$B$5:$B$104,"<>見込み")
「見込み」の行だけを別に合計すると、着地のうち受注見込みに頼っている金額が分かります。進み具合に応じて計上する工事は、その行の数式を消して月ごとの金額を手入力し、合計が請負金額(期をまたぐ工事は今期の計上予定額)と一致するかを確かめます。
判定のルール(例)
判定は、毎月すべての工事を細かく見なくても、話すべき工事が分かるようにするための目印です。しきい値は自社で決めます。次は一例です。
| 判定 | 条件(施工中・受注済みの工事) |
|---|---|
| 要対策 | 着地粗利率が当初から2.0ポイント以上低下 |
| 注意 | 1.0ポイント以上低下、または原価消化率が出来高率を5.0ポイント以上上回る |
| 順調 | 上のどれにも当たらない施工中の工事 |
| 未着工 | 状態が「受注済」(受注済みで、まだ着工していない)の工事 |
記入例|10月締めの工事別予実と会社予実
ここからは、記入例の会社の2026年10月締めの数字です。年度予算は受注高620,000千円、完成工事高600,000千円、粗利108,000千円(18.0%)、営業利益36,000千円です。※すべて説明用の架空の例です(単位:千円・税抜)。
工事別の予実(施工中・受注済み・見込み)
| 工事 | 状態 | 完成(予定) | 請負金額 | 当初粗利率 | 着地粗利率 | 出来高率 | 原価消化率 | 判定 | 粗利への影響 |
|---|---|---|---|---|---|---|---|---|---|
| A社 倉庫新築 | 施工中 | 2027/6 | 180,000 | 16.0% | 13.5% | 40% | 46.0% | 要対策 | 4,500 |
| B社 事務所改修 | 施工中 | 2026/11 | 42,000 | 18.0% | 18.5% | 90% | 88.0% | 順調 | ▲210 |
| C社 工場耐震補強 | 施工中 | 2027/1 | 65,000 | 20.0% | 18.5% | 40% | 47.0% | 注意 | 975 |
| D社 集合住宅外壁改修 | 施工中 | 2027/2 | 36,000 | 22.0% | 22.0% | 20% | 19.0% | 順調 | 0 |
| E社 店舗内装 | 施工中 | 2026/11 | 18,000 | 15.0% | 9.0% | 95% | 101.7% | 要対策 | 1,080 |
| F社 倉庫改修 | 受注済 | 2027/2 | 40,000 | 16.0% | 16.0% | — | — | 未着工 | 0 |
| G社 設備更新 | 受注済 | 2027/3 | 29,000 | 15.0% | 15.0% | — | — | 未着工 | 0 |
| I社 工場屋根改修 | 見込み(B) | 2027/3 | 25,000 | 15.0% | 15.0% | — | — | — | — |
| K社 倉庫床改修 | 見込み(C) | 2027/3 | 15,000 | 14.0% | 14.0% | — | — | — | — |
※完成済みの9工事は省略しています。粗利への影響=当初粗利−着地見込み粗利(プラスが減少、▲は増加)。
率で一番目立つのはE社(6.0ポイント低下)ですが、会社への影響額で一番大きいのはA社(4,500千円)です。率が大きく下がった小さな工事より、少し下がった大きな工事の方が、会社の利益への影響は大きいことがあります。判定は率で付け、会議で話す順番は影響額で決めます。C社は粗利率の低下は1.5ポイントですが、原価消化率が出来高率を7.0ポイント上回っており、残工事の見込みが楽観的になっていないかを確認すべき工事です。
会社全体の予実(年度の着地)
| 千円 | 年度予算 | 4〜10月 実績 | 11〜3月 見込み | 年度の着地 | 予算との差 |
|---|---|---|---|---|---|
| 受注高 | 620,000 | 533,000 | 40,000 | 573,000 | ▲47,000 |
| 完成工事高 | 600,000 | 310,000 | 270,000 | 580,000 | ▲20,000 |
| うち受注見込み | — | — | 40,000 | 40,000 | — |
| 完成工事総利益 | 108,000 | 52,620 | 45,935 | 98,555 | ▲9,445 |
| 粗利率 | 18.0% | 17.0% | 17.0% | 17.0% | ▲1.0ポイント |
| 販管費 | 72,000 | 42,500 | 30,000 | 72,500 | +500 |
| 営業利益 | 36,000 | 10,120 | 15,935 | 26,055 | ▲9,945 |
※受注高の見込みは、受注見込み案件の受注予定月(11月・12月)に計上しています。粗利率は小数第2位を四捨五入しています。
この予実から読み取る4つのこと
- 完成工事高は予算どおり、粗利は遅れている:4〜10月の完成工事高は予算と同額の310,000千円。一方で粗利は予算(同期間55,800千円)より3,180千円少ない。売上だけを見ていると、この遅れに気づけません。
- 12月の完成がゼロ:12月に完成予定の工事がなく、この月は販管費だけで営業利益が▲6,000千円。年度で見れば問題なくても、入金と支払の予定を先に組めます。
- 着地のうち40,000千円が未受注:見込みの完成工事高270,000千円のうち40,000千円は受注見込み(確度B・C)。2件とも取れなかった場合、完成工事高の着地は540,000千円です。
- 受注は好調でも、今期の完成工事高には効かない:4〜10月の受注高533,000千円は予算(同期間360,000千円)を大きく上回りますが、最大のA社 倉庫新築(180,000千円)の完成は来期。受注残410,000千円のうち、今期に完成するのは230,000千円です。なお、年度の受注高の着地(573,000千円)が予算を下回っているのは、11月以降の受注見込みが2件しか入っていないためです。営業が見込み案件を入れるほど、受注高の着地は実態に近づきます。
粗利の差を3つに分けて読む|量・受注時の採算・施工中の増減
年度の粗利の差▲9,445千円は、原因によって打ち手が違います。「仕事の量が足りない」のか、「安く取った」のか、「施工中に悪くなった」のかを、計算で分けます。
| 分け方 | 計算 | 記入例 |
|---|---|---|
| ① 量の差 | (着地の完成工事高−予算の完成工事高)×予算の粗利率 (580,000−600,000)×18.0% |
▲3,600 |
| ② 受注時の採算 | 今期に完成する工事の当初粗利の合計−着地の完成工事高×予算の粗利率 101,435−580,000×18.0% |
▲2,965 |
| ③ 施工中の増減 | 着地見込み粗利の合計−当初粗利の合計 98,555−101,435 |
▲2,880 |
| 合計 | ①+②+③=着地の粗利−予算の粗利(98,555−108,000) | ▲9,445 |
①が大きければ受注の量や完成時期の問題、②が大きければ見積・受注判断(値決め)の問題、③が大きければ施工・発注・変更協議の問題です。一般的な「量の差(数量差異)」と「率の差(価格差異)」の分け方に、建設業ならではの「受注した時点で決まっていた差」と「施工中に生じた差」の区別を加えたものです。
記入例の会社では、②と③がほぼ同じ大きさです。施工中の管理だけでなく、受注の時点で予算の粗利率(18.0%)を下回る工事が多いことが分かります。工事別に見ると、②が大きいのはG社 設備更新(▲870)、F社 倉庫改修(▲800)、③が大きいのはE社 店舗内装(▲1,080)、C社 工場耐震補強(▲975)です(▲は粗利の減少)。見積の段階で実行予算の粗利率を確かめ、予算の粗利率を下回る場合は受注前に社長が判断する、というルールが効きます。
予実管理が「意味ない」状態になる5つの原因と対策
予実管理をやっているのに役に立たないと感じる会社には、共通する原因があります。どれも、表の作り方より数字の入れ方と回し方の問題です。
| 原因 | 起きること | 対策 |
|---|---|---|
| 実績が請求書ベースで遅れる | 請求書が届いた月に原価を計上するため、発生から1〜2か月遅れて数字が出る | 納品書・出来高確認・日報の人工で発生月に計上。届いていない分は見込み額で未払計上 |
| 見込みが「予算の残り」で埋まる | 残工事の見込みを予算残で機械的に埋め、着地がいつも予算どおりになる | 現場代理人が工種ごとに数量×単価で見積もり直し、根拠を1行添える |
| 期中に予算を書き換える | 差が出るたびに予算を直し、何と比べているのか分からなくなる | 年度予算と当初の実行予算は固定。変更契約は工事番号の枝番で分け、予算の改訂は版で残す |
| 数字がそろうのが遅い | 締めから3週間かかり、会議の時点で次の月が終わりかけている | 締めの日程を固定する(例:第10営業日に会議)。完璧な数字より、決めた日に出すことを優先 |
| 会議が数字の読み上げで終わる | 全工事を順に説明し、何を決めたかが残らない | 粗利への影響額が大きい順に話し、工事ごとに「決めること」を質問の形で用意する |
毎月の回し方|締めから60分の予実会議まで
予実管理が続く会社は、日程が固定されています。次は月末締めの会社の例です。※説明用の例です。
| 時期 | やること | 担当 |
|---|---|---|
| 第3営業日まで | 請求書・納品書を回収し、工事番号と費目を振って原価に計上 | 経理 |
| 第5営業日まで | 日報の人工から労務費を配賦。届いていない請求は見込み額で計上 | 工務・経理 |
| 第7営業日まで | 工事一覧の累計発生原価・残工事の見込み・出来高率・理由を更新 | 現場代理人 |
| 第8営業日まで | 受注見込み案件の確度・時期を更新。販管費の実績を入力 | 営業・経理 |
| 第10営業日まで | 予実会議(60分)。決めたことを工事一覧の理由・対策欄に残す | 社長・工事部長・経理 |
60分の予実会議の進め方
| 時間 | 議題 | 中身 |
|---|---|---|
| 0〜5分 | 会社全体の着地 | 年度の着地(完成工事高・粗利・営業利益)と前月からの変化、粗利の差の3分解 |
| 5〜25分 | 要対策の工事 | 影響額の大きい順に。差異の理由(事実)→打ち手→期限と担当 |
| 25〜40分 | 注意の工事 | 原価消化率と出来高率のずれの理由、残工事の見込みの根拠 |
| 40〜50分 | 受注見込みと受注残 | 確度B・Cの案件の時期と金額、来期に完成する工事の見通し |
| 50〜60分 | 決めたことの確認 | 誰が・いつまでに・何をするかを読み上げ、記録する |
工事ごとの「決めること」は、質問の形で用意しておくと会議が進みます。例えば記入例のA社 倉庫新築なら「基礎の追加補強分を、発注者と変更協議するか。する場合、いつ・誰が資料を出すか」、E社 店舗内装なら「仕様変更の追加費用の見積を、今月中に提出できるか」です。「がんばる」「様子を見る」は打ち手ではありません。分からないことは「要確認:誰が・いつまでに」と書きます。
AIとシステムで予実管理を楽にする
予実管理でAIが役立つのは、計算済みの表を読んで、会議の論点を整理する作業です。計算はExcel(またはシステム)で行い、AIに数字を計算させないのが原則です。ChatGPTでもClaudeでも使える書き方にしています。
コピーして使えるプロンプト(予実会議の論点整理)
あなたは建設会社の予実会議の準備を手伝うアシスタントです。
次の2つの表は、今月の締め後にExcelで計算済みのものです。
数字は変更せず、計算もし直さずに、表の値をそのまま使ってください。

# お願いしたいこと
1. 会社全体の着地(完成工事高・粗利・営業利益)と予算との差を3行でまとめる
2. 粗利の差の内訳(①量の差/②受注時の採算/③施工中の増減)のうち、
   一番大きいものを挙げ、どの種類の打ち手が必要かを1行で書く
3. 会議用の一覧の上位3工事について、表の「差異の理由」に書かれた事実と、
   会議で決めるべきことを質問の形で1〜2個書く
4. 着地のうち受注見込みに頼っている金額と、取れなかった場合の完成工事高を書く
5. 表に書かれていない原因は推測で書かず【要確認】とする

# 会社予実(Excelから貼り付け)
【項目/年度予算/実績/見込み/着地/差】

# 粗利の差の内訳
【①/②/③】

# 会議用の一覧(影響額の大きい順)
【工事番号/工事名/判定/当初粗利率/着地粗利率/出来高率/原価消化率/影響額/差異の理由】
出力イメージ(例)
■会社全体の着地
・完成工事高 580,000千円(予算比 ▲20,000)、粗利 98,555千円・17.0%(▲9,445)
・営業利益 26,055千円(▲9,945)
■粗利の差で一番大きいもの
・①量の差 ▲3,600(②▲2,965、③▲2,880と大差なし)→ 受注・完成時期と値決めの両面で確認
■会議で決めること
・A社 倉庫新築:鉄骨の単価上昇と基礎の追加補強(表より)
  → 基礎の追加補強分を発注者と変更協議するか?資料はいつ・誰が出すか?
・E社 店舗内装:施主の仕様変更(追加費用は未合意)と手戻り(表より)
  → 追加費用の見積を今月中に提出できるか?
・C社 工場耐震補強:夜間作業の増加で労務費が先行(表より)
  → 残工事の見込みは何人工で出しているか?【要確認】
■受注見込みへの依存
・着地の完成工事高のうち 40,000千円が受注見込み。取れなかった場合 540,000千円
Excelで続ける場合も、工事一覧への転記が増えてくると締めが遅れます。締めに7営業日以上かかる、工事一覧の版が複数ある、工事の数が30件を超えた、出来高と請求の表が別々で合わない、といった状態になったら、工事番号で原価・日報・出来高・請求をつなぐ仕組み(システム)を検討する目安です。建設AIシフトの業務一元管理は、この記事の考え方を自社の業務の流れに合わせて組み込み、予実と着地見込みをいつでも見られるようにするオーダーメイドのシステムです。
AIやシステムに任せないこと
- 残工事の見込みと出来高率の判断(現場を見ている現場代理人が決める)
- 計上基準・原価の区分などの会計・税務の判断(社内基準と税理士の助言に従う)
- 予実会議での打ち手の決定(変更協議・発注の見直し・受注の判断は経営が決める)
注意
記入例の会社・工事・数値、月次の日程、判定のしきい値、出力イメージは、すべて説明用の架空の例です。長期大規模工事の要件は2026年10月29日時点で国税庁の公表資料を確認したものです。完成工事高の計上基準、原価の区分などの会計・税務の判断は、顧問税理士に確認してください。取引先名や金額をAIに入力する場合は、社内ルールと利用するサービスの規約を確認してください。
毎月の予実チェックリスト
- 年度予算を、工事の一覧(繰越・受注済み・受注見込み)から作った
- 月別の予算を、完成予定月に並べて作った(12で割っていない)
- 期中に年度予算と当初の実行予算を書き換えていない
- 原価を、請求書の到着月ではなく発生月で計上した
- 残工事の見込みを、予算の残りではなく数量×単価で見積もり直した
- 出来高率と原価消化率を比べ、ずれの理由を確認した
- 受注見込み案件を確度別に分け、確率を掛けずに別の行で持っている
- 完成予定月がずれる工事を確認し、工事一覧を直した
- 粗利の差を、量・受注時の採算・施工中の増減に分けて見た
- 予実会議で決めたこと(誰が・いつまでに・何を)を記録した
予実管理でよくある質問
予実管理とは何ですか?
予算(計画)と実績を定期的に比べ、差が出た原因をつかんで次の打ち手を決める管理です。建設業では工事が完成するまで利益が確定しないため、予算と実績に加えて、完成時の見込み(着地見込み)を毎月更新して比べます。
予算管理と予実管理の違いは何ですか?
予算管理は、予算を立てて割り当て、期中に比べて見直す一連の管理です。予実管理はそのうち、予算と実績(と見込み)を比べて差の原因と打ち手を決める部分を指します。
予実管理は英語で何と言いますか?
一般に「Budget vs Actual(BvA)」と呼ばれ、予算と実績の差は「variance(差異)」、差異の分析は「variance analysis」と言います。見込みは「forecast」です。
建設業の予実管理は、どのくらいの頻度で行えばよいですか?
月1回、締めのあとに行うのが基本です。締めから予実会議までの日程を固定し(例:第10営業日に会議)、工事別の着地見込みを更新してから、会社全体の着地を確認します。
受注前の見込み案件は、予実管理でどう扱えばよいですか?
確度(受注済み・内示あり・見積提出中など)を付けて、受注済みの工事とは別の行で持ちます。金額に確率を掛けず、「全部取れた場合」と「受注済みだけの場合」の幅で着地を見ると判断しやすくなります。
予実管理はExcelでできますか?
工事が十数件で、入力する人が2〜3人ならExcelで十分に回せます。1工事1行の工事一覧から、完成月ごとに合計して会社の予実を出す形にすると、入力を増やさずに工事別と会社全体の両方を管理できます。
予実管理が意味ないと言われるのはなぜですか?
実績が請求書ベースで遅れる、見込みが予算の残りで埋まる、期中に予算を書き換える、数字がそろうのが遅い、会議が読み上げで終わる、といった運用の問題が多くの原因です。予算を固定し、見込みを毎月動かして、決めたことを記録すると機能するようになります。
まとめ
- 予実管理は、予算と実績を比べて打ち手を決める管理。建設業では「見込み」を加えた3つを比べる
- 予実は工事別と会社全体の2段で回し、工事の一覧でつなぐ
- 年度予算は工事の一覧(繰越・受注済み・受注見込み)から作り、月別予算は完成予定月に並べる
- 粗利の差は、量・受注時の採算・施工中の増減の3つに分けると、打ち手がはっきりする
- 予算は動かさず見込みを毎月動かし、日程を固定した予実会議で決めたことを記録する
年度予実を、今月の締めから出してみませんか
「建設会社の年度予実管理ガイド」では、この記事の記入例を入れたExcelシート(記入例入り・空欄の2ファイル)と、シートの列と数式、判定のルール、粗利の差の3分解、60分の予実会議の進め方を19ページにまとめています。無料でダウンロードできます。