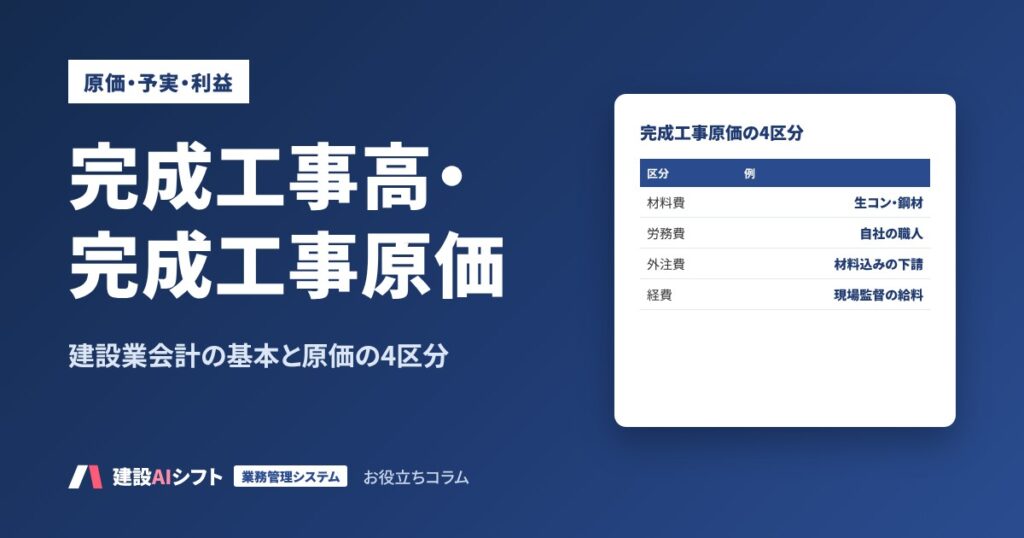
完成工事高(かんせいこうじだか)とは、完成して引渡しが終わった工事の請負代金の合計で、建設業の売上高にあたるものです。完成工事原価は、その完成工事高に対応する工事の原価で、材料費・労務費・外注費・経費の4つに分けて集計します。完成工事高から完成工事原価を引いたものが、粗利にあたる完成工事総利益です。
建設業では、建設業法にもとづく決算書(建設業財務諸表)を毎年提出します。このとき、一般の会社とは違う勘定科目や、完成工事原価報告書という建設業ならではの書類が必要です。どの費用を原価に入れ、4つの区分のどこに入れるかで、粗利率や経営事項審査(経審)の数字が変わります。
この記事では、建設業会計の基本として、完成工事高・完成工事原価の意味、損益計算書の形、原価の4要素の仕分け方を、迷いやすい費用の仕分け表とあわせて解説します。
この記事でわかること
- 完成工事高・完成工事原価・完成工事総利益の意味と、建設業の損益計算書の形
- 完成工事原価報告書の4つの区分(材料費・労務費・外注費・経費)
- 迷いやすい費用20項目の仕分け表
- 完成工事高の計上時期と、経営事項審査との関係
- 原価の区分を毎年そろえるための社内ルールの作り方
受注残・着地見込みの粗利・原価消化率・未入金など、社長が毎月見る工事の数字と読み方をまとめた指標集をお届けします。
完成工事高・完成工事原価とは|建設業の損益計算書
建設業者が提出する損益計算書(建設業法施行規則の様式第16号)では、売上・原価・粗利を次のように呼びます。
| 建設業の科目 | 一般の会社の科目 | 告示での内容(要旨) |
|---|---|---|
| 完成工事高 | 売上高 | 工事が完成し、引渡しが完了したものの最終の請負代金の総額(工事進行基準で計上する場合は、その期の出来高相当額を含む) |
| 完成工事原価 | 売上原価 | 完成工事高として計上したものに対応する工事原価 |
| 完成工事総利益 | 売上総利益(粗利) | 完成工事高から完成工事原価を引いた額 |
建設業の損益計算書は、おおむね次の形になります。建設工事以外の事業(資材の販売・不動産など)を行っている会社は、それを「兼業事業」として、売上と原価を建設工事と分けて記載します。
建設業の損益計算書の形(要旨)
Ⅰ 売上高
  完成工事高
  兼業事業売上高
Ⅱ 売上原価
  完成工事原価
  兼業事業売上原価
   売上総利益(完成工事総利益・兼業事業総利益)
Ⅲ 販売費及び一般管理費
   営業利益
Ⅳ 営業外収益・営業外費用
   経常利益
完成工事総利益を完成工事高で割ったものが、完成工事総利益率(粗利率)です。粗利率の計算と平均は粗利率とは?で解説しています。
完成工事原価報告書|原価の4つの区分
建設業財務諸表では、損益計算書とあわせて「完成工事原価報告書」を作り、完成工事原価を4つに分けて記載します。区分の内容は、国土交通省の告示(勘定科目の分類)で決められています。
| 区分 | 告示での内容(要旨) |
|---|---|
| 材料費 | 工事のために直接購入した素材・半製品・製品、材料貯蔵品から振り替えた材料費(仮設材料の損耗額等を含む) |
| 労務費 | 工事に従事した直接雇用の作業員に対する賃金・給料・手当等 |
| (うち労務外注費) | 工種・工程別等の工事の完成を約する契約で、その大部分が労務費であるものに基づく支払額 |
| 外注費 | 素材・半製品・製品等を作業とともに提供し、完成することを約する契約に基づく支払額(労務費に含めたものを除く) |
| 経費 | 上記以外の工事の費用。動力用水光熱費、機械等経費、設計費、労務管理費、租税公課、地代家賃、保険料、従業員給料手当、退職金、法定福利費、福利厚生費、事務用品費、通信交通費、交際費、補償費、雑費、出張所等経費配賦額など |
| (うち人件費) | 経費のうち、従業員給料手当・退職金・法定福利費・福利厚生費 |
同じ「人の費用」でも、直接雇用の作業員の賃金は労務費、現場監督など作業員以外の社員の給料は経費(人件費)に入ります。協力会社への支払は外注費が基本ですが、大部分が労務費である契約(人工出しなど)は、労務外注費として労務費に含めて記載できます(労務費とは?で解説)。
迷いやすい費用の仕分け表
実務で迷いやすい費用を、どこに入れるのが一般的かで整理しました。会社の会計方針として一度決めたら、毎年同じ基準で処理することが大切です。
| 費用 | 入れる区分(一般的な例) | メモ |
|---|---|---|
| 1. 生コン・鉄筋・ボードなどの資材 | 材料費 | 工事のために直接購入したもの |
| 2. 在庫から出した資材 | 材料費 | 材料貯蔵品から振り替える |
| 3. 足場・型枠など仮設材の損耗分 | 材料費 | 仮設材料の損耗額 |
| 4. 自社で雇用している職人の給料・手当 | 労務費 | 直接雇用の作業員 |
| 5. 人工出し(常用)の協力会社への支払 | 労務費(うち労務外注費)または外注費 | 大部分が労務費の契約は労務費に含められる。どちらにするか会社で決める |
| 6. 材料と施工をまとめて頼んだ協力会社への支払 | 外注費 | 材料を作業とともに提供する契約 |
| 7. 現場監督・現場代理人(社員)の給料 | 経費(うち人件費) | 作業員以外の従業員給料手当 |
| 8. 現場の社員の法定福利費・福利厚生費 | 経費(うち人件費)が基本 | 作業員の分の扱いは会社の方針と顧問税理士の判断による |
| 9. 重機のリース・損料、燃料 | 経費(機械等経費) | オペレーター付きで施工まで頼む場合は外注費になることがある |
| 10. 現場の電気・水道 | 経費(動力用水光熱費) | |
| 11. 設計・測量の委託費 | 経費(設計費) | 工事に直接かかるもの |
| 12. 現場事務所・資材置場の家賃 | 経費(地代家賃) | |
| 13. 工事保険・賠償責任保険 | 経費(保険料) | 工事ごとに掛けるもの |
| 14. 工事に必要な印紙・許可申請の手数料 | 経費(租税公課) | 工事の契約書の印紙など |
| 15. 現場の安全教育・労務管理の費用 | 経費(労務管理費) | |
| 16. 近隣への補償 | 経費(補償費) | 工事の施工に伴うもの |
| 17. 現場への交通費・出張旅費 | 経費(通信交通費) | |
| 18. 支店・営業所の経費のうち工事に配る分 | 経費(出張所等経費配賦額) | 配り方の基準を決めておく |
| 19. 本社の事務・営業・役員の給料 | 販売費及び一般管理費 | 工事原価に入れない |
| 20. 見積だけで受注しなかった工事の費用 | 販売費及び一般管理費 | 完成した工事に対応しない |
※一般的な考え方の例です。実際の区分は、会社の契約の中身と会計方針によって変わります。会計・税務の判断は顧問税理士に確認してください。
原価に入れる範囲を広くとるほど、粗利率は低く、販管費は少なくなります。他社の粗利率と比べるときは、原価に入れている範囲がそろっているかに注意します。
完成工事高の計上時期
完成工事高は、原則として工事が完成し、引渡しが完了したときに計上します(工事完成基準)。工事の進み具合に応じて決算期ごとに計上する工事進行基準を使う場合は、その期の出来高相当額を計上します。どちらを使うかは、会計基準と法人税法のルールに沿って会社が決めます(工事進行基準とは?で解説)。
| よくある状況 | 考え方 |
|---|---|
| 工事は完成したが、引渡しが決算日の後になった | 工事完成基準では、引渡しの期に計上する。引渡しの日を引渡書などで確認する |
| 部分払(出来高払い)で代金を受け取っている | 工事完成基準では、受け取った代金は未成工事受入金として残し、完成工事高にはしない |
| 追加工事の金額がまだ決まっていない | 合意した金額で計上する。未合意の金額の扱いは顧問税理士と確認する |
| 施工中の工事の原価 | 未成工事支出金として繰り越す(未成工事支出金とは?) |
経営事項審査(経審)との関係
公共工事を受注する会社が受ける経営事項審査では、総合評定値(P点)を「P=0.25X1+0.15X2+0.20Y+0.25Z+0.15W」で計算します。X1は業種別の完成工事高の評点で、年間の平均完成工事高(2年平均か3年平均を選択)で計算します。Y(経営状況)は、決算書の数字から計算する財務の指標です。
このため、完成工事高を業種別に正しく分けておくこと、完成工事原価の区分を毎年同じ基準で処理することが、経審の点数にも関わります。決算変更届は、毎事業年度が終わってから4か月以内に提出します。
原価の区分を毎年そろえるための社内ルール
建設業会計で一番大切なのは、同じ費用を毎年同じ区分に入れることです。担当者が変わるたびに区分が変わると、粗利率や原価の内訳が前年と比べられなくなります。次の4つを文書にしておきます。
- 原価に入れる範囲現場監督の給料、現場の車両費、支店の経費など、工事原価に入れるものと販管費に入れるものの線引き。
- 4つの区分の仕分け表上の仕分け表のような、よく出る費用ごとの区分。特に常用の協力会社と重機の扱い。
- 工事への配り方現場監督の給料や支店の経費を工事に配るときの基準(担当した日数・完成工事高の割合など)。
- 計上の時期原価は作業・納品があった月に計上し、請求書が届いていない分は見込みで計上する、などのルール。
工事ごとの原価の集計は工事台帳で、社内の勘定科目と工事台帳の区分をそろえておくと、決算での集計が楽になります。
AIとシステムで仕分けを確認する
仕分けでAIが役立つのは、会計ソフトから出した仕訳の一覧を読んで、社内の仕分け表とずれている仕訳の候補を挙げる作業です。最終的な区分の判断は経理担当と顧問税理士が行い、AIの指摘はあくまで確認の候補として使います。
コピーして使えるプロンプト(原価の仕分けの点検)
あなたは建設会社の経理担当の補佐です。
次の「社内の仕分け表」と「今月の原価の仕訳一覧」を照らし合わせてください。
金額は変更せず、計算もしないでください。

# お願いしたいこと
1. 仕分け表と違う区分に入っている可能性がある仕訳を、理由とともに挙げる
2. 工事番号が空欄の原価の仕訳を挙げる
3. 摘要から工事に関係がない(本社の費用の)可能性がある仕訳を挙げる
4. 判断できないものは推測で書かず【要確認】とする

# 社内の仕分け表
【費用の種類/入れる区分/メモ】

# 今月の原価の仕訳一覧(会計ソフトから書き出し)
【日付/勘定科目/工事番号/取引先/摘要/金額】
発注・支払の段階で工事番号と原価の区分が決まる仕組みにすれば、仕分けの迷いと決算での修正が減ります。建設AIシフトの業務一元管理は、見積から支払までを工事番号で一元管理し、原価を社内の区分で集計するオーダーメイドのシステムです。
AIやシステムに任せないこと
- 原価に入れる範囲と4つの区分のルールの決定(会計方針として顧問税理士と決める)
- 個別の仕訳の最終的な区分の判断
- 完成・引渡しの日の確認と、完成工事高の計上時期の判断
注意
仕分け表は一般的な考え方の例で、すべての会社にそのまま当てはまるものではありません。勘定科目の定義は国土交通省の告示、経営事項審査の計算式は国土交通省地方整備局の手引きを、2026年10月29日に確認したものです。会計・税務の判断は、顧問税理士に確認してください。会計の情報をAIに入力する場合は、社内ルールと利用するサービスの規約を確認してください。
建設業会計のチェックリスト
- 完成工事高と兼業事業の売上を分けて計上している
- 完成工事高を、完成・引渡しの日(または工事進行基準)で計上している
- 完成工事原価を、材料費・労務費・外注費・経費に分けて集計している
- 常用の協力会社への支払を、労務外注費と外注費のどちらにするか決めている
- 工事原価に入れる範囲と販管費の線引きを文書にしている
- 迷いやすい費用の仕分け表を作り、経理と現場で共有している
- 施工中の工事の原価を、未成工事支出金に振り替えている
- 完成工事高を業種別に分けて把握している(経審を受ける場合)
完成工事高・完成工事原価でよくある質問
完成工事高とは何ですか?
完成して引渡しが完了した工事の請負代金の合計で、建設業の売上高にあたるものです。工事進行基準で計上する場合は、その期の出来高相当額を含みます。
完成工事原価とは何ですか?
完成工事高として計上した工事に対応する工事原価です。建設業財務諸表の完成工事原価報告書で、材料費・労務費(うち労務外注費)・外注費・経費(うち人件費)に分けて記載します。
工事原価の4要素とは?
材料費・労務費・外注費・経費の4つです。労務費は直接雇用の作業員の賃金など、外注費は材料などを作業とともに提供して完成させる契約の支払、経費はそれ以外の工事の費用です。
現場監督の給料は原価ですか?
工事を担当する現場監督の給料は、完成工事原価の経費(うち人件費)に入れるのが一般的です。本社の事務・営業・役員の給料は、販売費及び一般管理費に入れます。
建設業会計と一般の会計の違いは?
考え方は同じですが、建設業財務諸表では、完成工事高・完成工事原価・未成工事支出金・未成工事受入金など建設業特有の勘定科目を使い、完成工事原価報告書を作ります。工期が長い工事が多いため、計上の時期の考え方も重要になります。
まとめ
- 完成工事高は建設業の売上高、完成工事原価はそれに対応する原価、差が完成工事総利益
- 完成工事原価は、材料費・労務費(うち労務外注費)・外注費・経費(うち人件費)に分ける
- 現場監督の社員の給料は経費(人件費)、本社の事務・営業の給料は販管費
- 迷いやすい費用は仕分け表にまとめ、毎年同じ基準で処理する
- 完成工事高は経審のX1にも使われる。業種別の把握と区分の一貫性が大切
社長が毎月見るべき工事の数字を、1冊にまとめました
「社長のための工事の数字 指標集」では、受注残・着地見込みの粗利・原価消化率・未入金など、工事と会社の数字を毎月確認するための指標と計算式、読み方、記入例をまとめています。無料でダウンロードできます。