この記事でわかること
- 工事台帳をエクセルで作るときのシート構成(4シート)と列の設計
- 費目(材料費・労務費・外注費・経費)の分け方と、集計に使う関数
- 記入例と、月次で原価が合わなくなる原因
- 建設業法の「帳簿」や経審と、工事台帳の関係
- 請求書の明細をAIで工事台帳に振り分けるプロンプト
工事台帳と実行予算をエクセルでつなぐ方法と、AIでの集計例を「実行予算・原価管理 Excel+AIガイド」にまとめました。
工事台帳とは、工事ごとに請負金額(売上)と、かかった原価(材料費・労務費・外注費・経費)を記録・集計する台帳です。工事別の利益をつかむ原価管理の基本資料で、決算や経営事項審査(経審)の資料づくりにも使います。
工事台帳は法令で様式が決まった書類ではないため、エクセルで自由に作れます。ただし、1工事1シートで作ると、工事をまたいだ集計ができなくなります。この記事では、エクセルで工事台帳を作るときのシート構成と列の設計、集計の関数、記入例を順に紹介します。後半では、請求書の明細をAIで振り分けて入力を楽にする方法も解説します。
工事台帳エクセルの作り方:4つのシートに分ける
中小の建設会社なら、エクセルでも十分に工事台帳を運用できます。ポイントは、入力するシートと集計するシートを分けることです。
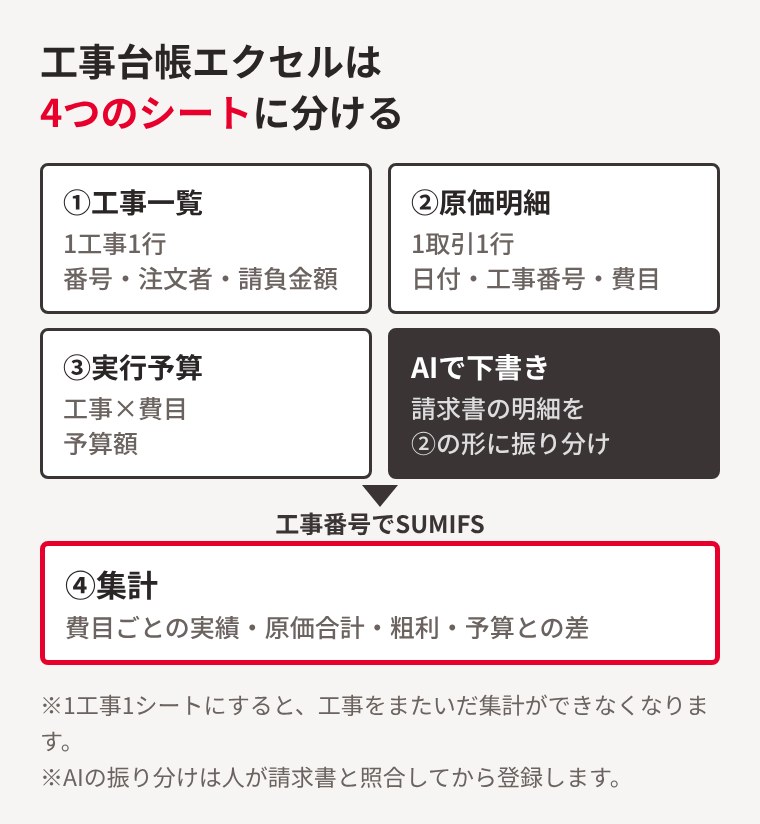
| シート | 1行に入れるもの | 主な列 |
|---|---|---|
| ①工事一覧 | 1工事 | 工事番号、工事名、注文者、元請・下請、業種、現場、配置技術者、請負金額、着工日、引渡日、状態 |
| ②原価明細 | 1取引 | 日付、工事番号、費目、内容、取引先、金額(税抜)、証憑番号 |
| ③実行予算 | 1工事×1費目 | 工事番号、費目、予算額 |
| ④集計 | 1工事 | 費目ごとの実績、原価合計、粗利、粗利率、予算との差 |
作り方の手順
- 工事一覧を作る工事番号を先頭の列にし、受注したら1行追加します。業種や元請・下請は、プルダウン(データの入力規則)で選べるようにします。
- 原価明細を作る請求書・納品書・日報の人工などを、1取引1行で入力します。費目は「材料費・労務費・外注費・経費」の4つから選ぶようにします。
- 実行予算を入れる受注後に決めた予算を、工事番号と費目ごとに1行ずつ入れます。
- 集計シートに関数を入れる工事番号と費目を条件に、SUMIFS関数で金額を合計します。
- 粗利と粗利率を計算する請負金額から原価合計を引き、請負金額で割ります。
- 月に1回、予算と比べる実行予算との差が大きい工事を確認し、原因を書き残します。
集計に使う関数の例
集計シートのA列に工事番号がある場合の例です。
- 材料費の実績:=SUMIFS(原価明細!$F:$F,原価明細!$B:$B,$A2,原価明細!$C:$C,”材料費”)
- 原価合計:材料費・労務費・外注費・経費の4列をSUM関数で合計
- 粗利率:=(請負金額-原価合計)/請負金額
※列の位置は説明用の例です。自社のシートに合わせて変えてください。
工事台帳に書く項目と費目の分け方
工事ごとの基本情報
| 項目 | 書き方のポイント |
|---|---|
| 工事番号 | 重複しない番号を振る(例:2026-015) |
| 工事名・注文者 | 契約書と同じ表記にする |
| 元請・下請の別 | 発注者から直接請けたか。工事経歴書・経審で使う |
| 建設工事の種類 | 許可業種(29業種)のどれに当たるか |
| 工事現場の所在地 | 都道府県・市区町村。工事経歴書で使う |
| 配置技術者 | 氏名と主任技術者・監理技術者の別。途中交代も記録 |
| 請負金額 | 税抜・税込をそろえる。変更契約は履歴を残す |
| 着工・完成・引渡し | 予定と実績を分ける |
原価の4つの費目
建設業の決算書(完成工事原価報告書)では、工事原価を4つに分けます。工事台帳も同じ区分にしておくと、決算の集計がそのまま使えます。
| 費目 | 定義(要約) | 例 |
|---|---|---|
| 材料費 | 工事のために直接購入した素材・半製品・製品など | 生コン、鉄筋、配管材 |
| 労務費 | 工事に従事した直接雇用の作業員への賃金など | 自社の作業員の賃金 |
| 外注費 | 材料などを作業とともに提供し、完成を約する契約の支払額 | 専門工事業者への支払い |
| 経費 | 上の3つ以外の費用 | 機械等経費、保険料、法定福利費、通信交通費 |
告示では、大部分が労務費である下請契約の支払額は、労務費に含めて記載できるとされています(労務外注費)。どちらに入れるかは社内で基準を決め、毎期そろえてください。判断に迷う場合は税理士に確認しましょう。
記入例:実行予算と実績の比較
単位は千円(税抜)です。「予算→実績」の順に書いています。
| 項目 | 予算→実績 | 差額 |
|---|---|---|
| 請負金額 | 8,000→8,000 | 0 |
| 材料費 | 1,800→1,900 | +100 |
| 労務費 | 1,200→1,200 | 0 |
| 外注費 | 2,700→2,800 | +100 |
| 経費 | 700→700 | 0 |
| 原価合計 | 6,400→6,600 | +200 |
| 粗利 | 1,600→1,400 | -200 |
| 粗利率 | 20.0%→17.5% | -2.5pt |
※説明用の例です。金額はすべて架空です。
労務費の実績は、作業日報の人工から集計すると正確になります。日報の集計は日報を自動化する方法、実行予算の立て方は実行予算の作り方をご覧ください。見積書の内訳と工事台帳の費目をそろえると、見積と実績を比べやすくなります。
月次で原価が合わなくなる主な原因
| 原因 | 対策 |
|---|---|
| 工事番号の書き漏れ | 請求書・発注書に工事番号を書いてもらう |
| 計上月のずれ | 「計上日」の列を作り、締め日のルールを決める |
| 税抜・税込の混在 | 原価明細は税抜で統一する |
| 共通費の配分漏れ | 複数現場で使った費用の配分ルールを決める |
| 労務費と外注費の揺れ | 判断基準を文書にして毎期そろえる |
建設業法の「帳簿」・経審と工事台帳の関係
建設業法第40条の3は、建設業者に営業所ごとの帳簿の備付けと保存を義務づけています。工事台帳と名前が似ていますが、目的と中身が違います。
| 比較 | 建設業法の帳簿 | 工事台帳 |
|---|---|---|
| 作成の義務 | あり(営業所ごと) | 法令上の様式や義務はない |
| 主な記載事項 | 請負契約・下請契約の内容など(施行規則第26条) | 請負金額、4費目の原価、利益 |
| 保存期間 | 引渡しから5年(発注者と結んだ住宅新築工事は10年) | 会社・税務のルールによる |
工事一覧に帳簿の記載事項の列を加えれば、両方を1つのファイルで管理しやすくなります。
経審は、公共工事を発注者から直接請け負おうとする建設業者が受ける審査です(建設業法第27条の23)。総合評定値は「0.25X1+0.15X2+0.20Y+0.25Z+0.15W」で計算されます。このうちX1(業種別の完成工事高)とZ(元請完成工事高など)は、工事台帳に業種・元請下請の列があれば集計しやすくなります。2026年7月1日以降の申請では、W(社会性等)の中身が一部見直されています。手続きは許可行政庁の最新の手引きで確認してください。
AIで楽にする方法:請求書の明細を工事台帳に振り分ける
工事台帳で手間がかかるのは、請求書や納品書を見ながら、工事番号と費目を判断して入力する作業です。生成AI(ChatGPTやClaudeなど)に振り分け案を作らせ、人が確認して登録する流れにすると楽になります。
コピーして使えるプロンプト
あなたは建設会社の経理担当を補佐するアシスタントです。
以下の【請求書・納品書の明細】を、工事台帳の原価明細に入力する形に整えてください。

# 出力する列
日付/工事番号/費目/内容/取引先/金額(税抜)/判断理由

# ルール
・工事番号は【工事一覧】の工事名・現場名と照合して選ぶ
・どの工事か判断できない明細は、工事番号を「要確認」とする
・費目は「材料費」「労務費」「外注費」「経費」のいずれか
・材料と施工をまとめて請け負う専門工事業者への支払いは外注費、材料だけの購入は材料費とする
・労務費か外注費か迷うものは「要確認」とし、理由を書く
・金額は明細の数字だけを使い、計算した場合は計算式を書く
・最後に、工事番号ごと・費目ごとの合計を出す

# 工事一覧
(例:2026-015 ○○倉庫 土間改修/2026-018 ○○邸 外壁塗装)

# 請求書・納品書の明細
(ここに貼り付け)
入力例として、次の明細を貼り付けたとします。※説明用の例です。社名・金額は架空です。
- 9/3 ○○建材 生コン 14.5㎥ ○○倉庫
- 9/10 ○○塗装 外壁塗装工事一式(材工) ○○邸
- 9/12 ○○リース 発電機レンタル 1か月
- 9/15 ○○工業 応援作業 3人工
出力イメージ(例)
・9/3/2026-015/材料費/生コン 14.5㎥/○○建材
 判断理由:現場名が一致
・9/10/2026-018/外注費/外壁塗装工事(材工)/○○塗装
 判断理由:材料と施工を含む
・9/12/要確認/経費/発電機レンタル/○○リース
 判断理由:現場名の記載なし
・9/15/要確認/要確認/応援作業 3人工/○○工業
 判断理由:現場名なし。労務費か外注費かは社内基準で判断

■工事番号ごとの合計
2026-015 材料費:明細の金額
2026-018 外注費:明細の金額
要確認:2件

※AIの出力イメージです。必ず請求書と照合してから登録してください。
月末に「予算との差が大きい工事と、原因の候補を挙げて」と頼み、原価会議の資料のたたき台を作らせる使い方もできます。
工事台帳の作業時間を数えてみる
| 作業 | 貴社の数字 |
|---|---|
| 月に入力する請求書・納品書 | 枚 |
| 1枚の振り分け・入力時間 | 分 |
| 月末の集計・突き合わせ | 時間 |
| 合計(枚数×時間÷60+集計) | 月 時間 |
自分でやれる会社、相談したほうが早い会社
| 自社でやれる | 仕組み化が早い |
|---|---|
| 工事が月に数件で、請求書も少ない | 工事が多く、請求書が月に数百枚届く |
| 入力する人が1人 | 現場・工務・経理で同じ数字を何度も入力している |
| 見積・請求は別に管理できている | 見積・原価・請求・入金がつながっていない |
右側に当てはまる会社は、エクセルを工夫するより、見積から支払までを工事番号でつなぐほうが手間が減ります。建設AIシフトでは、業務をヒアリングし、貴社の実際の請求書と台帳で技術検証してから、範囲と金額をご提案しています。仕組みは業務一元管理のページで、動画とあわせて紹介しています(デモは一例です)。
お手元の請求書数枚と工事一覧で、AIによる工事台帳への振り分けを無料で試せます(オンライン30分〜1時間)。貴社の書類で検証してから、範囲と金額をご提案します。
注意
本記事の法令・経審の内容は2026年11月17日時点の確認です。会計処理や税務の判断は税理士に、経審・許可の手続きは許可行政庁の最新の手引きや行政書士に確認してください。AIの振り分け結果は、必ず人が請求書と照合してから登録してください。取引先名や金額をAIに入力する場合は、社内ルールと利用するサービスの規約を確認しましょう。
工事台帳の運用チェックリスト
- 工事番号を振るルールを決め、全員が同じ番号を使っている
- 費目を材料費・労務費・外注費・経費の4つにそろえた
- 労務費と外注費の判断基準を文書にした
- 工事一覧に業種・元請下請・配置技術者の列がある
- 請負金額の税抜・税込をそろえ、変更契約の履歴を残している
- 引渡日を記録し、完成工事と未成工事を分けられる
- 月に1回、実行予算と実績を比べている
- AIで振り分けた明細は、人が確認してから登録している
よくある質問
工事台帳の作成は義務ですか?
「工事台帳」という名前の書類を作る法令上の義務や、決まった様式はありません。一方、建設業法第40条の3では、営業所ごとに請負契約の内容などを記載した帳簿を備え、保存することが義務づけられています。
工事台帳をエクセルで作っても問題ありませんか?
問題ありません。工事一覧・原価明細・実行予算・集計のようにシートを分け、SUMIFS関数で集計すれば十分に運用できます。工事件数や入力者が増えてきたら、原価管理ソフトや一元管理への移行を検討しましょう。
工事台帳と実行予算書の違いは何ですか?
実行予算書は、受注後に「いくらの原価で施工するか」を決めた計画です。工事台帳は、実際にかかった原価を記録する実績です。同じ費目で作ると、予算と実績を比べられます。
外注費と労務費はどう分ければよいですか?
国土交通省の告示では、材料などを作業とともに提供して完成を約する契約の支払額を外注費としています。大部分が労務費である下請契約の支払額は、労務費に含めて記載できるとされています。社内で基準を決め、迷う場合は税理士に確認してください。
工事台帳は経審で提出しますか?
経審で出す主な書類は、工事経歴書や財務諸表などです。工事台帳は、業種別の完成工事高や工事経歴書を作るための集計元として役立ちます。提出書類は許可行政庁によって異なります。
まとめ
工事台帳のエクセルは、入力と集計のシートを分けて作るのが基本です。
- 工事一覧・原価明細・実行予算・集計の4シートに分け、工事番号でつなぐ
- 費目は材料費・労務費・外注費・経費の4つにそろえる
- 月次のずれは、工事番号の漏れ・計上月・税抜税込の混在で起きやすい
- 請求書の振り分けはAIで下書きし、人が確認して登録する
社内で共有するときの3行メモ:
- 工事台帳の入力・集計に月○時間かかっている(上の表で計算)
- 請求書の振り分けはAIで下書きできる
- 自社の請求書数枚で、無料で試せる(建設AIシフトの無料診断)
工事台帳への振り分けを、自社の請求書で試してみませんか
お手元の請求書数枚と工事一覧で、AIによる工事番号・費目の振り分けを無料で試せます。貴社の書類で検証してから、AIに任せる範囲と金額をご提案します。まずエクセルでの管理を整えたい方は、原価管理ガイドをご利用ください。