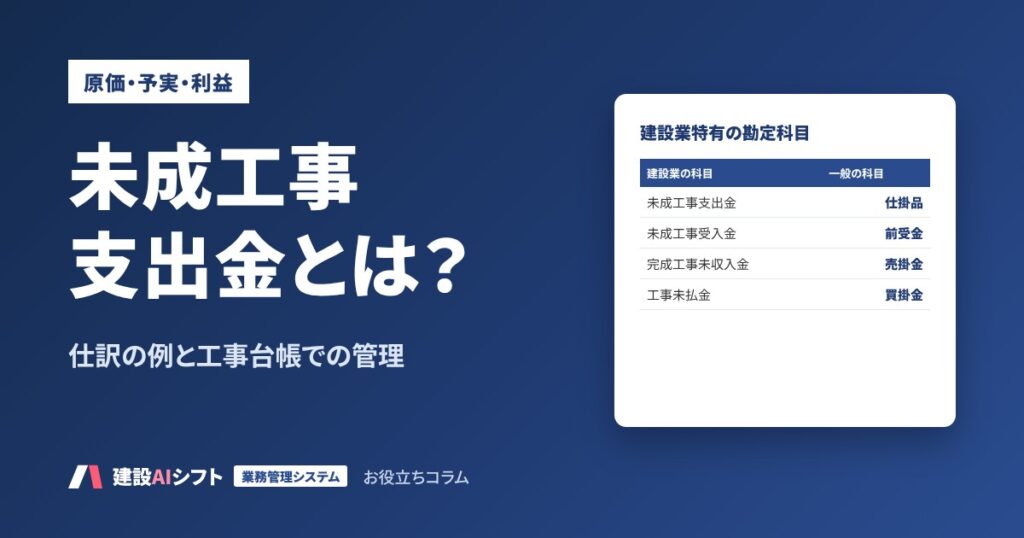
未成工事支出金(みせいこうじししゅつきん)とは、まだ完成・引渡しが終わっていない工事のために使った費用を、資産として繰り越しておく建設業の勘定科目です。一般の会社の「仕掛品」にあたります。工事が完成して引き渡したときに「完成工事原価」に振り替え、その工事の売上(完成工事高)と同じ期に費用として計上します。
未成工事支出金の処理を誤ると、決算の利益が実態とずれます。完成した工事の原価を未成工事支出金に残したままにすると利益が大きく見え、施工中の工事の原価を費用に入れてしまうと利益が小さく見えます。決算書の数字は経営事項審査(経審)や金融機関の評価にも使われるため、工事ごとに正しく集計しておく必要があります。
この記事では、未成工事支出金の意味と、建設業特有の4つの勘定科目、決算での仕訳の例、工事台帳と残高を合わせる方法を、架空の工事の数字で解説します。
この記事でわかること
- 未成工事支出金の意味と、国土交通省の告示での定義
- 未成工事受入金・完成工事未収入金・工事未払金との関係
- 決算で未成工事支出金に振り替える仕訳と、完成したときの仕訳の例
- 工事台帳と未成工事支出金の残高を合わせる方法
- 消費税の仕入税額控除の時期と、よくある間違い
工事ごとの当初粗利と着地見込み粗利を完成月に並べて、会社の年度の粗利と営業利益を毎月出すExcelシート(記入例入り)と、19ページの解説資料をお届けします。
未成工事支出金とは|告示での定義
建設業者が建設業法にもとづいて提出する財務諸表(決算変更届に添付する決算書)では、勘定科目の分類が国土交通省の告示で決められています。未成工事支出金は、次のように定義されています。
未成工事支出金の定義(勘定科目の分類・要旨)
引渡しを完了していない工事に要した工事費、
並びに材料購入・外注のための前渡金、手付金等。
(ただし、長期の未成工事に要した工事費で、
 工事進行基準によって完成工事原価に含めたものを除く)
ポイントは2つです。1つは、材料費・労務費・外注費・経費のすべてが対象になること。もう1つは、まだ工事に使っていなくても、材料購入や外注のために先に払った前渡金・手付金も含まれることです。工事進行基準で計上している工事は、売上に対応する原価として費用に移した分が除かれます(工事進行基準とは?で解説)。
建設業特有の4つの勘定科目
工事は完成までに時間がかかり、代金の受け取りと支払も工事の途中で動きます。そのため、建設業の決算書では、一般の会社の勘定科目とは別の名前の科目を使います。
| 建設業の勘定科目 | 一般の会社の科目 | 中身 | 区分 |
|---|---|---|---|
| 未成工事支出金 | 仕掛品 | 引渡しを完了していない工事に使った工事費、材料購入・外注の前渡金など | 資産 |
| 未成工事受入金 | 前受金 | 引渡しを完了していない工事について、先に受け取った請負代金(前払金・部分払など) | 負債 |
| 完成工事未収入金 | 売掛金 | 完成工事高に計上した工事の請負代金のうち、まだ受け取っていない額 | 資産 |
| 工事未払金 | 買掛金 | 工事費の未払額(工事原価に入れる材料の購入代金なども含む) | 負債 |
工事完成基準で計上している会社では、施工中の工事について、使った費用は未成工事支出金に、受け取った代金は未成工事受入金に、それぞれたまっていきます。工事が完成して引き渡した期に、未成工事支出金は完成工事原価に、未成工事受入金は完成工事高に振り替えられます。
未成工事支出金の仕訳|決算のときと完成したとき
中小建設会社では、期中は材料費・労務費・外注費・経費の科目で費用を計上しておき、決算のときに施工中の工事の分だけを未成工事支出金に振り替える方法がよく使われます。架空の工事で、仕訳の流れを見てみます。
H社 店舗新築工事:請負金額48,000千円(税抜)、工期1月〜6月、会社は3月決算。着手時に請負金額の30%(14,400千円)を前払金として受け取りました。※説明用の架空の例です(単位:千円・税抜、消費税の仕訳は省略)。
① 前払金を受け取ったとき(1月)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 14,400 | 未成工事受入金 | 14,400 |
② 決算日(3月31日):施工中の工事の原価を振り替える
3月31日までにこの工事で発生した原価は、材料費8,400、労務費2,100、外注費9,600、経費1,500の合計21,600千円でした。請求書がまだ届いていない3月分の外注費も、工事未払金として計上したうえで含めます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 未成工事支出金 | 21,600 | 材料費 | 8,400 |
| 労務費 | 2,100 | ||
| 外注費 | 9,600 | ||
| 経費 | 1,500 |
この振替で、3月期の損益計算書からH社の工事の原価21,600千円が消え、貸借対照表に未成工事支出金21,600千円、未成工事受入金14,400千円が残ります。売上を計上していない工事の原価が費用に入らないので、3月期の利益が正しく計算されます。
③ 完成・引渡しのとき(6月)
4月〜6月にさらに19,900千円の原価が発生し、6月に完成・引渡しをしました。工事全体の原価は41,500千円です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 完成工事原価 | 21,600 | 未成工事支出金 | 21,600 |
| 未成工事受入金 | 14,400 | 完成工事高 | 48,000 |
| 完成工事未収入金 | 33,600 |
4月〜6月に発生した19,900千円は、期中にすでに材料費・労務費などで計上されているため、決算で完成工事原価に集計されます。この工事の完成工事原価は21,600+19,900=41,500千円、粗利は48,000−41,500=6,500千円(粗利率13.5%)です。前の期に繰り越した21,600千円が、売上と同じ期に費用になるのが、未成工事支出金の役割です。
なお、期首に前期末の振替を戻す(逆仕訳する)方法など、会計ソフトや会社の方針によって処理の手順は異なります。自社のやり方は顧問税理士と確認してください。
工事台帳と未成工事支出金の残高を合わせる
決算のときに未成工事支出金に振り替える金額は、施工中の工事ごとの工事台帳の累計原価から出します。工事台帳で工事ごとに原価を集計していないと、振り替える金額を正しく出せません。
| 確認すること | やり方 |
|---|---|
| 1. 施工中の工事の一覧 | 決算日時点で、引渡しが終わっていない工事を工事番号で一覧にする。完成したのに引渡しが済んでいない工事も含める |
| 2. 工事ごとの累計原価 | 工事台帳で、着工から決算日までの累計原価を出す。前期から繰り越した分も含める |
| 3. 未計上の原価 | 決算日までに納品・作業が終わっているのに請求書が届いていない材料・外注・常用の分を、工事未払金で計上する |
| 4. 前渡金 | 材料購入・外注のために先に払った前渡金・手付金を、工事ごとに確認する |
| 5. 残高の一致 | 工事ごとの累計原価の合計と、会計の未成工事支出金の残高が一致するかを確かめる |
工事台帳の作り方は工事台帳とは?で、常用(人工)の協力会社の分を作業した月に計上する方法は出面表とは?で解説しています。
未成工事支出金でよくある間違い
| よくある間違い | 起きること |
|---|---|
| 完成・引渡しが済んだ工事の原価を、未成工事支出金に残したままにしている | その期の原価が少なくなり、利益が実際より大きく見える |
| 施工中の工事の原価を、未成工事支出金に振り替えていない | 売上を計上していない工事の費用が入り、利益が実際より小さく見える |
| 請求書が届いていない決算月の原価を計上していない | 未成工事支出金が少なくなり、翌期に原価がずれ込む |
| 工事に関係のない本社の費用を、未成工事支出金に入れている | 資産が大きく見え、完成した期に原価が膨らむ |
| 赤字が見込まれる工事の原価を、そのまま繰り越している | 損失が完成した期にまとめて表に出る |
決算日に未成工事支出金の残高が大きく増えているときは、完成した工事の振替漏れがないか、工事ごとの内訳で確認します。赤字が見込まれる工事の会計処理(損失の見積もりなど)は、顧問税理士と相談してください。
消費税の仕入税額控除の時期
未成工事支出金に含まれる材料費や外注費の消費税は、いつ仕入税額控除するのでしょうか。国税庁は、原則として、資産の引渡しを受けた日や、外注先が役務の提供を完了した日の属する課税期間に控除するとしています。未成工事支出金に振り替えても、控除の時期は工事の完成まで待つ必要はありません。
ただし、未成工事支出金として経理した課税仕入れを、工事の目的物を引き渡した日の属する課税期間の課税仕入れとしている場合は、継続して適用することを条件に、その処理も認められています。どちらで処理するかは会社として決め、毎期同じ方法を続けます。
経営事項審査・金融機関との関係
決算変更届に添付する決算書は、毎事業年度が終わってから4か月以内に提出します。完成工事高は、経営事項審査の「完成工事高(X1)」の計算にも使われます。未成工事支出金の振替を誤って完成工事原価がずれると、利益の数字だけでなく、経審の経営状況の評点や、金融機関の評価にも影響します。
建設業会計の基本(完成工事高・完成工事原価と原価の4つの区分)は完成工事高・完成工事原価とは?で解説しています。
AIとシステムで決算前の未成工事を整理する
決算前の未成工事の整理でAIが役立つのは、工事台帳から作った一覧を読んで、振替漏れが疑われる工事を挙げる作業です。金額の集計と仕訳はExcel・会計ソフト(またはシステム)で行い、AIに計算させないのが原則です。
コピーして使えるプロンプト(未成工事の一覧の点検)
あなたは建設会社の経理担当の補佐です。
次の表は、決算日時点の工事の一覧で、工事台帳からExcelで集計済みです。
数字は変更せず、計算もし直さないでください。

# お願いしたいこと
1. 「引渡日」が決算日以前なのに「未成工事に含める」が「はい」になっている工事を挙げる
2. 「引渡日」が空欄で、「最終の原価計上月」が3か月以上前の工事を挙げる(完成済みの可能性)
3. 決算月の「外注・常用の未計上の見込み」が空欄の工事を挙げる
4. 表に書かれていない理由は推測で書かず【要確認】とする

# 工事一覧(Excelから貼り付け)
【工事番号/工事名/請負金額/着工日/引渡日/累計原価/未成工事に含める/最終の原価計上月/外注・常用の未計上の見込み】
工事番号ごとに原価が集計されていれば、決算日の未成工事支出金の内訳はすぐに出せます。建設AIシフトの業務一元管理は、発注・原価・支払を工事番号でつなぎ、工事ごとの累計原価と施工中の工事の一覧をいつでも見られるようにするオーダーメイドのシステムです。
AIやシステムに任せないこと
- 仕訳の方法と計上基準の決定(会計方針として顧問税理士と決める)
- 工事が完成・引渡し済みかどうかの確認(引渡書・検査の記録で人が確認する)
- 赤字が見込まれる工事の会計処理の判断
注意
仕訳の例の工事・金額は、すべて説明用の架空の例です。勘定科目の定義は国土交通省の告示、消費税の取扱いは国税庁の公表資料を、2026年10月29日に確認したものです。仕訳の手順や計上基準など会計・税務の判断は、顧問税理士に確認してください。社内の工事の情報をAIに入力する場合は、社内ルールと利用するサービスの規約を確認してください。
未成工事支出金のチェックリスト
- 決算日時点で引渡しが終わっていない工事を、工事番号で一覧にしている
- 工事ごとの累計原価を、工事台帳で出している
- 決算月の請求書が届いていない原価を、工事未払金で計上している
- 材料購入・外注の前渡金・手付金を、工事ごとに把握している
- 工事ごとの累計原価の合計と、未成工事支出金の残高が一致している
- 完成・引渡し済みの工事の原価を、完成工事原価に振り替えている
- 工事に関係のない費用を、未成工事支出金に入れていない
- 消費税の仕入税額控除の時期を決め、毎期同じ方法で処理している
未成工事支出金でよくある質問
未成工事支出金とは何ですか?
まだ完成・引渡しが終わっていない工事のために使った費用(材料費・労務費・外注費・経費)と、材料購入・外注のための前渡金・手付金などを、資産として繰り越す建設業の勘定科目です。一般の会社の仕掛品にあたります。
未成工事支出金と未成工事受入金の違いは?
未成工事支出金は、施工中の工事に使った費用で、資産です。未成工事受入金は、施工中の工事について先に受け取った請負代金で、負債です。どちらも工事が完成・引渡しをしたときに、完成工事原価・完成工事高に振り替えます。
未成工事支出金の仕訳は?
期中に材料費・労務費などで費用を計上している場合は、決算日に施工中の工事の分を「未成工事支出金/材料費・労務費・外注費・経費」で振り替えます。完成・引渡しをした期に「完成工事原価/未成工事支出金」で費用に戻します。
未成工事支出金は仕掛品と同じですか?
考え方は同じで、製造業の仕掛品にあたる建設業の勘定科目です。ただし、未成工事支出金には、材料購入や外注のための前渡金・手付金も含まれます。
未成工事支出金の消費税はいつ控除しますか?
原則として、資産の引渡しを受けた日や外注先が役務の提供を完了した日の課税期間に控除します。継続適用を条件に、工事の目的物を引き渡した日の課税期間に控除する方法も認められています。
まとめ
- 未成工事支出金は、施工中の工事に使った費用と前渡金・手付金を資産として繰り越す建設業の勘定科目
- 工事が完成・引渡しをした期に完成工事原価に振り替え、売上と同じ期に費用にする
- 未成工事受入金・完成工事未収入金・工事未払金と合わせた4つが、建設業特有の科目
- 決算では、工事台帳の累計原価から振り替える金額を出し、残高を一致させる
- 消費税の控除は原則として仕入れの時期。継続適用を条件に引渡しの時期も認められる
工事ごとの着地を、会社の年度の数字まで積み上げてみませんか
「建設会社の年度予実管理ガイド」では、工事ごとの当初粗利と着地見込み粗利を完成月に並べて、会社の粗利と営業利益の着地を毎月出すExcelシート(記入例入り・空欄の2ファイル)と、粗利の差を3つに分ける読み方を19ページにまとめています。無料でダウンロードできます。