工事進行基準とは、工事の進み具合(進捗度)に応じて、工事の途中の決算期にも売上(完成工事高)と原価を計上する方法です。これに対して、工事が完成して引き渡したときにまとめて計上する方法を工事完成基準といいます。同じ工事でも、どちらで計上するかによって、決算期ごとの売上と利益が大きく変わります。
工期が決算期をまたぐ工事が多い建設会社では、「今期の利益が工事の完成時期で大きく上下する」「大きな工事が完成するまで、利益が出ているのか分からない」という悩みがよくあります。工事進行基準の考え方を知っておくと、こうした数字の見方が変わります。
この記事では、工事進行基準と工事完成基準の違い、会計基準と法人税でのルール(2025年4月の条文番号の変更を含む)、原価をもとに進捗度を出す計算例を、架空の工事の数字で解説します。
この記事でわかること
- 工事進行基準と工事完成基準の違いと、決算期ごとの数字の出方
- 収益認識基準・中小企業の会計指針・法人税法で、どのように決まっているか
- 法人税で工事進行基準が必ず適用される「長期大規模工事」の3つの要件
- 原価をもとに進捗度を出す計算例(3期にわたる工事)
- 工事進行基準を使うために、日ごろから整えておく数字
工種ごとの進捗率から出来高と部分払の請求額を毎月計算するExcelテンプレート(記入例入り・空欄)と、解説資料をセットでお届けします。
工事進行基準とは|工事完成基準との違い
建設工事は、着工から引渡しまで数か月から数年かかります。その間に決算期が来たとき、まだ完成していない工事の売上と原価をどう扱うかを決めるのが、計上基準です。
| 工事進行基準 | 工事完成基準 | |
|---|---|---|
| 売上を計上する時期 | 決算期ごとに、進捗度に応じた分を計上 | 完成して引き渡した期にまとめて計上 |
| 工事途中の原価 | 計上した売上に対応する原価として計上 | 「未成工事支出金」(資産)として繰り越す |
| 工事途中に受け取った代金 | 計上した売上と相殺して整理 | 「未成工事受入金」(負債)として繰り越す |
| 決算期ごとの利益 | 工事の進み具合に合わせてならされる | 完成した期に集中し、期によって上下しやすい |
| 必要な管理 | 工事全体の原価の見込み(見積工事原価総額)と進捗度を、決算期ごとに見積もる | 完成・引渡しの日と、工事ごとの原価の集計 |
工事完成基準では、完成前の工事に使った費用は「未成工事支出金」として貸借対照表に残ります(未成工事支出金とは?で解説)。工事進行基準では、その費用のうち、売上を計上した分に対応する原価が損益計算書に移ります。
どのルールで決まるのか|3つの物差し
計上基準は、会社が自由に毎期変えられるものではありません。会社の種類と目的によって、次の3つの物差しがあります。
| 物差し | 主に対象となる会社 | 工事の扱い |
|---|---|---|
| 収益認識に関する会計基準(企業会計基準第29号) | 上場会社・会社法の大会社など、会計監査を受ける会社 | 一定の要件を満たす工事は、進捗度に応じて収益を認識する |
| 中小企業の会計に関する指針 | 会計監査を受けない中小企業(任意で拠る) | 成果の確実性が認められれば工事進行基準、認められなければ工事完成基準 |
| 法人税法第63条 | すべての法人(税金の計算) | 長期大規模工事は工事進行基準が強制。それ以外は選択できる |
収益認識基準|「一定の期間にわたり」収益を認識する
2021年4月1日以後に始まる事業年度から、会計監査を受ける会社には「収益認識に関する会計基準」が適用され、それまでの「工事契約に関する会計基準」は廃止されました。収益認識基準では、工事という名前ではなく、契約の中身で判断します。顧客の土地の上に建物を建てる工事のように、作業が進むにつれて顧客が完成途中の資産を支配する契約などは、一定の期間にわたり進捗度に応じて収益を認識します。
- 進捗度を合理的に見積もれないが、発生した費用は回収できる見込みのときは、見積もれるようになるまで「原価回収基準」(回収が見込まれる費用の額で収益を計上する方法)で処理する
- 工期がごく短い工事は、完成して引き渡した時点でまとめて収益を認識することも認められている
- 工事で損失が見込まれるときは、工事損失引当金を計上する
中小企業の会計に関する指針|成果の確実性で決める
会計監査を受けない中小企業が拠ることが推奨されている「中小企業の会計に関する指針」は、工事の進行途上でも成果の確実性が認められる場合には工事進行基準を、認められない場合には工事完成基準を適用するとしています。成果の確実性とは、工事収益総額(請負金額)、工事原価総額、決算日の進捗度の3つを、信頼性をもって見積もれることです。
逆にいえば、工事全体の原価の見込みが立っていない会社では、工事進行基準は使えません。工事進行基準を使えるかどうかは、日ごろの実行予算と着地見込みの管理の精度で決まるともいえます(予実管理とは?で解説)。
法人税|長期大規模工事は工事進行基準が強制
税金の計算では、法人税法第63条(2025年4月施行の改正で、それまでの第64条から条文番号が変わりました)が定めています。次の3つの要件をすべて満たす「長期大規模工事」は、工事進行基準で計上しなければなりません。
| 要件 | 内容 |
|---|---|
| 1. 工期 | 着手の日から、契約で定めた引渡しの期日までが1年以上 |
| 2. 請負金額 | 請負の対価の額が10億円以上 |
| 3. 支払の時期 | 対価の2分の1以上が、引渡しの期日から1年を経過する日より後に支払われる定めになっていない |
長期大規模工事にあたらない工事でも、着工した事業年度に引き渡さない工事は、確定した決算で工事進行基準で経理すれば、その経理が税務上も認められます(選択制)。ただし、途中の事業年度で工事進行基準の経理をやめると、その工事は翌事業年度以後、工事進行基準を使えません。また、着手から6か月未満の工事や、進捗度(法令では「進行割合」)が20%未満の工事は、その事業年度の収益と費用をないものとすることができます。
多くの中小建設会社の工事は長期大規模工事にあたらないため、税務上は工事完成基準を選んでいる会社が多いと考えられます。どちらで計上するかは、会計方針として顧問税理士と決めてください。
工事進行基準の計算方法|原価をもとに進捗度を出す
進捗度の出し方には、作業の成果(完成した数量など)で測る方法と、投入したもの(発生した原価・作業時間など)で測る方法があります。建設工事でよく使われるのは、発生した原価の割合で進捗度を出す方法(コストにもとづくインプット法。一般に「原価比例法」と呼ばれます)です。
原価をもとにした工事進行基準の計算式
進捗度        = 決算日までの累計発生原価 ÷ 見積工事原価総額
累計の完成工事高   = 請負金額 × 進捗度
当期の完成工事高   = 累計の完成工事高 − 前期までに計上した完成工事高
当期の完成工事原価  = 当期に発生した原価
見積工事原価総額は、決算日ごとに見直します。見直すと、進捗度と、それまでの累計で計上すべき売上が変わり、その差は見直した期の売上で調整されます。
計算例|3期にわたる工事(3月決算)
架空の工事の例です。請負金額120,000千円、着工時の見積工事原価総額102,000千円、2期目の決算で見積工事原価総額を105,000千円に見直し、3期目に完成・引渡し(最終の原価105,500千円)とします。※説明用の架空の例です(単位:千円・税抜)。
| 決算期 | 累計発生原価 | 見積工事原価総額 | 進捗度 | 累計の完成工事高 | 当期の完成工事高 | 当期の原価 | 当期の粗利 |
|---|---|---|---|---|---|---|---|
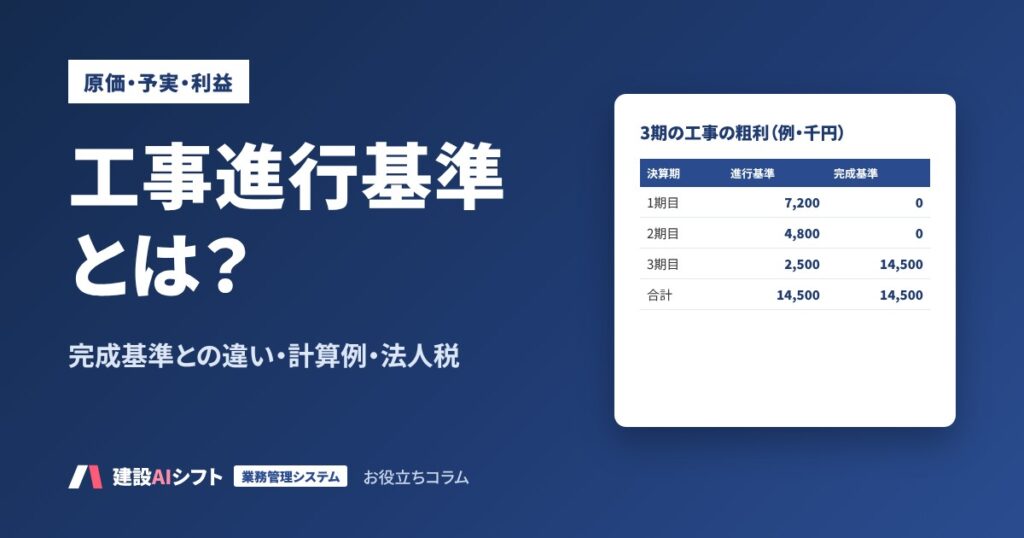
| 1期目 | 40,800 | 102,000 | 40.0% | 48,000 | 48,000 | 40,800 | 7,200 |
| 2期目 | 84,000 | 105,000 | 80.0% | 96,000 | 48,000 | 43,200 | 4,800 |
| 3期目(完成) | 105,500 | 105,500 | 100.0% | 120,000 | 24,000 | 21,500 | 2,500 |
| 合計 | 120,000 | 105,500 | 14,500 |
同じ工事を工事完成基準で計上すると、1期目・2期目の売上と粗利は0で、3期目に売上120,000千円・原価105,500千円・粗利14,500千円がまとめて計上されます。3期の合計の粗利はどちらも14,500千円で同じですが、各期の利益の出方が違います。
この例では、2期目に見積工事原価総額を3,000千円引き上げたため、2期目の粗利は1期目より小さくなっています。見積工事原価総額の見直しが遅れると、前の期に利益を多く計上しすぎ、後の期にまとめて調整することになります。
出来高との違い
工事進行基準の進捗度と、発注者に請求する出来高は、似ていますが別のものです。
| 工事進行基準の進捗度 | 出来高(部分払の請求) | |
|---|---|---|
| 目的 | 会計上の売上をいつ計上するか | 契約にもとづいて、できた部分の代金を請求する |
| 測り方 | 発生した原価の割合など、会社の会計方針で決めた方法 | 工種ごとの進捗率など、発注者と合意した方法 |
| 相手 | 社内の決算・税務署 | 発注者(監督員・検査の確認) |
原価が出来高より先に進んでいる工事では、原価で測った進捗度が出来高率より大きくなります。会計上は売上が早めに計上される一方で、実際の入金は出来高にもとづくため、資金繰りの見通しは出来高と入金予定で立てます。出来高の計算方法は出来高とは?で解説しています。
工事進行基準を使うために整えておく数字
工事進行基準は、計算式そのものは単純です。難しいのは、見積工事原価総額を決算日ごとに信頼できる数字で出せるかどうかです。次の数字が工事ごとにそろっている必要があります。
- 実行予算原価工事を始める前に、工種ごとに組んだ原価の予算。見積工事原価総額の出発点になる(実行予算とは?で解説)。
- 決算日までの累計発生原価請求書が届いていない分も含め、決算日までに発生した材料費・労務費・外注費・経費。請求書の到着を待つと、進捗度が実態より小さくなる。
- 残工事の見込み完成までにあと何がいくらかかるか。現場代理人が、発注残と残りの工程から見積もる。
- 変更契約の状況追加・変更工事の請負金額が合意済みか、協議中か。合意前の金額は請負金額に入れない。
累計発生原価と残工事の見込みを足したものが、その時点の見積工事原価総額(着地見込み原価)です。工事台帳で工事ごとの原価を毎月締めている会社なら、決算日の数字もそのまま使えます。
工事進行基準のメリットと注意点
| メリット | 注意点 |
|---|---|
| 工事の進み具合に合わせて利益が計上され、期ごとの業績が実態に近くなる | 見積工事原価総額の見積もりが甘いと、利益を前倒しで計上してしまう |
| 大きな工事の完成時期に左右されにくく、年度の予算と実績を比べやすい | 決算日ごとに、全工事の原価の見込みを見直す手間がかかる |
| 赤字の工事が、完成を待たずに数字に表れる | 会計と税務で計上基準が違う場合は、申告で調整が必要になる |
税務上は工事完成基準を使っている会社でも、社内の管理では「工事ごとの進捗度に応じた粗利」を毎月出しておくと、年度の着地が見えやすくなります。社内の管理会計の数字と、決算の数字を分けて考えるのが現実的です。
AIとシステムで決算前の工事一覧を整える
決算前には、施工中の全工事の累計発生原価・見積工事原価総額・請負金額を一覧にして確認します。AIは、Excelで計算済みの一覧を読んで、確認が必要な工事を挙げる作業に使えます。進捗度や売上の計算はExcel(またはシステム)で行い、AIに計算させないのが原則です。
コピーして使えるプロンプト(決算前の工事一覧の点検)
あなたは建設会社の経理担当の補佐です。
次の表は、決算日時点で施工中の工事の一覧で、Excelで計算済みです。
数字は変更せず、計算もし直さないでください。

# お願いしたいこと
1. 見積工事原価総額が、前回の決算(または前回の見直し)から3%以上増えた工事を挙げる
2. 見積工事原価総額が請負金額を上回っている工事(損失が見込まれる工事)を挙げる
3. 「変更契約の状況」が協議中の工事を挙げ、請負金額に含めていないかを確認する質問を書く
4. 表に書かれていない理由は推測で書かず【要確認】とする

# 工事一覧(Excelから貼り付け)
【工事番号/工事名/請負金額/累計発生原価/見積工事原価総額/前回の見積工事原価総額/進捗度/変更契約の状況】
実行予算・発注・原価・残工事の見込みが工事番号でつながっていれば、決算日の見積工事原価総額と進捗度は、締めのたびに一覧で出せます。建設AIシフトの業務一元管理は、見積から支払までを工事番号で一元管理し、工事ごとの着地見込みと会社全体の数字をいつでも見られるようにするオーダーメイドのシステムです。
AIやシステムに任せないこと
- 計上基準(工事進行基準か工事完成基準か)の決定(会計方針として顧問税理士と決める)
- 残工事の見込みの判断(現場を見ている現場代理人が決める)
- 変更契約の金額を請負金額に入れるかどうかの判断(発注者との合意の状況で判断する)
注意
計算例の工事・数値は、すべて説明用の架空の例です。会計基準・法人税法の内容は、2026年10月29日に企業会計基準委員会の公表資料とe-Gov法令検索で確認したものです。収益認識基準の適用の可否、計上基準の選択、申告での調整など、会計・税務の判断は、顧問税理士に確認してください。社内の工事の情報をAIに入力する場合は、社内ルールと利用するサービスの規約を確認してください。
工事進行基準のチェックリスト
- 自社に適用される物差し(収益認識基準・中小企業の会計指針・法人税法)を確認した
- 長期大規模工事の3つの要件にあたる工事がないか、受注時に確認している
- 計上基準を会計方針として決め、毎期同じ基準で処理している
- 工事ごとに実行予算原価を組んでいる
- 決算日までの累計発生原価に、請求書が届いていない分も含めている
- 決算日ごとに、残工事の見込みから見積工事原価総額を見直している
- 見積工事原価総額が請負金額を上回る工事を、決算前に確認している
- 合意していない変更契約の金額を、請負金額に入れていない
工事進行基準でよくある質問
工事進行基準とは何ですか?
工事の進み具合(進捗度)に応じて、工事の途中の決算期にも売上と原価を計上する方法です。完成して引き渡した期にまとめて計上する工事完成基準に比べ、各期の利益が工事の進み具合に合わせてならされます。
工事進行基準と工事完成基準の違いは?
売上を計上する時期が違います。工事進行基準は決算期ごとに進捗度に応じた分を、工事完成基準は完成・引渡しの期にまとめて計上します。工事全体で計上される売上と利益の合計は同じです。
工事進行基準は廃止されたのですか?
会計基準では、2021年4月1日以後に始まる事業年度から「工事契約に関する会計基準」が廃止され、収益認識基準に統合されました。ただし、進捗度に応じて収益を計上する考え方は収益認識基準に引き継がれています。法人税法では、長期大規模工事について工事進行基準が引き続き定められています(現行は第63条)。
工事進行基準が強制されるのはどんな工事ですか?
法人税では、着手から契約上の引渡しの期日まで1年以上、請負金額10億円以上、対価の2分の1以上が引渡しの期日から1年経過後に支払われる定めになっていない、の3つをすべて満たす「長期大規模工事」です。
工事進行基準の進捗度はどう計算しますか?
建設工事では、決算日までの累計発生原価を見積工事原価総額で割る方法(いわゆる原価比例法)がよく使われます。見積工事原価総額は決算日ごとに見直し、変わった分は見直した期の売上で調整します。
中小建設会社は工事進行基準を使うべきですか?
長期大規模工事がなければ、税務上は工事完成基準を選べます。ただし、社内の管理では、工事ごとの進捗度に応じた粗利を毎月出しておくと、年度の着地が見えやすくなります。決算での計上基準は、顧問税理士と決めてください。
まとめ
- 工事進行基準は進捗度に応じて決算期ごとに、工事完成基準は完成・引渡しの期にまとめて売上と原価を計上する
- 会計監査を受ける会社は収益認識基準、中小企業は会計指針で「成果の確実性」があれば工事進行基準
- 法人税では、長期大規模工事(1年以上・10億円以上など)は工事進行基準が強制。条文は2025年4月から第63条
- 進捗度は「累計発生原価÷見積工事原価総額」で出すことが多く、見積工事原価総額は決算日ごとに見直す
- 使えるかどうかは、実行予算・累計発生原価・残工事の見込みを工事ごとに出せるかで決まる
工事の進み具合を、毎月の数字で押さえませんか
「出来高計算・請求テンプレート」では、工種ごとの累計の進捗率から出来高と部分払の請求額を計算し、出来高調書と出来高累計曲線までを自動で作るExcel(記入例入り・空欄の2ファイル)と、解説資料をお届けします。無料でダウンロードできます。