常用(人工)の請求書とは、協力会社が元請に対して、作業員が働いた人数(人工)と時間外の時間に、契約した単価を掛けて代金を請求する書類です。材料と施工をまとめて請け負う「請負」の請求書と違い、日ごとの人数と時間が金額の根拠になるため、明細の書き方で確認の手間が大きく変わります。
元請の側では、届いた常用の請求書を、自社の出面(作業員の出勤の記録)と突き合わせて支払額を確定します。請求書に日付ごとの明細がない、単価や時間外の計算方法が書かれていない、といった請求書は、確認に時間がかかり、支払が遅れる原因にもなります。
この記事では、常用の請求書に書く項目、インボイス制度で必要な記載事項、半日・時間外の計算例、元請が確認するポイントを、架空の協力会社の記入例で解説します。
この記事でわかること
- 常用(人工)の請求書と、請負の請求書の違い
- 常用の請求書に書く12の項目と、インボイスの6つの記載事項
- 全日・半日・時間外を含めた計算例と、請求書の記入例
- 消費税の端数処理と、免税事業者(一人親方)の請求書の注意点
- 元請が常用の請求書を受け取ったときの確認ポイントと支払期日
出面の入力から、人工の集計、請求書との突き合わせ、協力会社の支払明細、工事別の労務費までがつながるExcelテンプレート(記入例入り・空欄)と、解説資料をセットでお届けします。
常用(人工)の請求書とは|請負の請求書との違い
建設業では、協力会社への支払の決め方に、大きく「請負」と「常用」があります。
| 請負 | 常用(人工出し) | |
|---|---|---|
| 代金の決め方 | 工事の完成(工種・数量)に対して金額を決める | 働いた人数(人工)と時間に、単価を掛けて決める |
| 請求の根拠 | 出来高・検収の数量 | 日ごとの出面(人数・時間外) |
| 請求書の明細 | 工種・数量・単価 | 日付・現場・職種・人数・時間外・単価 |
| 元請の確認 | 出来高の査定 | 出面との突き合わせ |
なお、建設業法では、名義を問わず、報酬を得て建設工事の完成を目的として結ぶ契約は請負契約とみなされます(第24条)。また、建設業務への労働者派遣は禁止されています(労働者派遣法第4条)。常用であっても、作業員への指示は協力会社が自社の職長を通じて行う形で契約・運用することが前提です。人工の意味と数え方は人工とは?で解説しています。
常用の請求書に書く12の項目
| 項目 | 書き方 | インボイスの記載事項 |
|---|---|---|
| 1. 請求書の発行者 | 会社名(屋号)・住所・連絡先 | ○(氏名または名称) |
| 2. 登録番号 | 適格請求書発行事業者の登録番号(T+13桁) | ○ |
| 3. 宛先 | 元請の会社名 | ○ |
| 4. 発行日・請求番号 | 請求書を発行した日と、通し番号 | |
| 5. 締め期間 | 例:2026年9月21日〜10月20日(20日締め) | ○(取引年月日。期間でまとめて書ける) |
| 6. 工事名・工事番号 | 元請の注文書に書かれた工事名と番号 | ○(取引内容) |
| 7. 職種 | とび工・普通作業員・内装工など | ○(取引内容) |
| 8. 人工と時間外の合計 | 現場ごと・職種ごとの全日・半日の人工、時間外の時間 | |
| 9. 単価 | 全日単価・時間外単価(注文書で決めた単価) | |
| 10. 税抜の金額と消費税 | 税率ごとの合計金額と適用税率、消費税額 | ○ |
| 11. 振込先・支払条件 | 口座、注文書で決めた支払日 | |
| 12. 日別の明細(別紙) | 日付・現場・人数・時間外の一覧 |
適格請求書(インボイス)の記載事項は、①発行者の氏名または名称と登録番号、②取引年月日、③取引内容、④税率ごとに区分して合計した対価の額と適用税率、⑤税率ごとに区分した消費税額等、⑥受け取る事業者の氏名または名称の6つです。常用の請求書では、これに日別の明細(別紙)を付けると、元請の確認がとても速くなります。
常用代の計算方法|全日・半日・時間外
常用代は、注文書(または常用の取り決め)で決めた数え方と単価で計算します。半日や時間外の数え方は法律で決まっていないため、契約で決めておくことが大切です。
常用代の計算式(全日・半日・時間外を分ける場合)
人工  = 全日の人数 × 1.0 + 半日の人数 × 0.5
常用代 = 人工 × 全日単価 + 時間外の時間 × 時間外単価
時間外単価の例 = 全日単価 ÷ 8時間 × 1.25(契約で丸める)
| 出面 | 人工・時間外 | 計算(全日単価40,000円・時間外単価6,300円) | 常用代 |
|---|---|---|---|
| 3人が全日 | 3.0人工 | 3.0×40,000 | 120,000円 |
| 3人が全日、うち1人が半日で帰った | 2.5人工 | 2.5×40,000 | 100,000円 |
| 3人が全日+夜間の延長で合計3時間 | 3.0人工+3時間 | 3.0×40,000+3×6,300 | 138,900円 |
※説明用の架空の単価です(税抜)。夜間・休日の割増、交通費・駐車場代を別に請求するかどうかも、注文書で決めておきます。
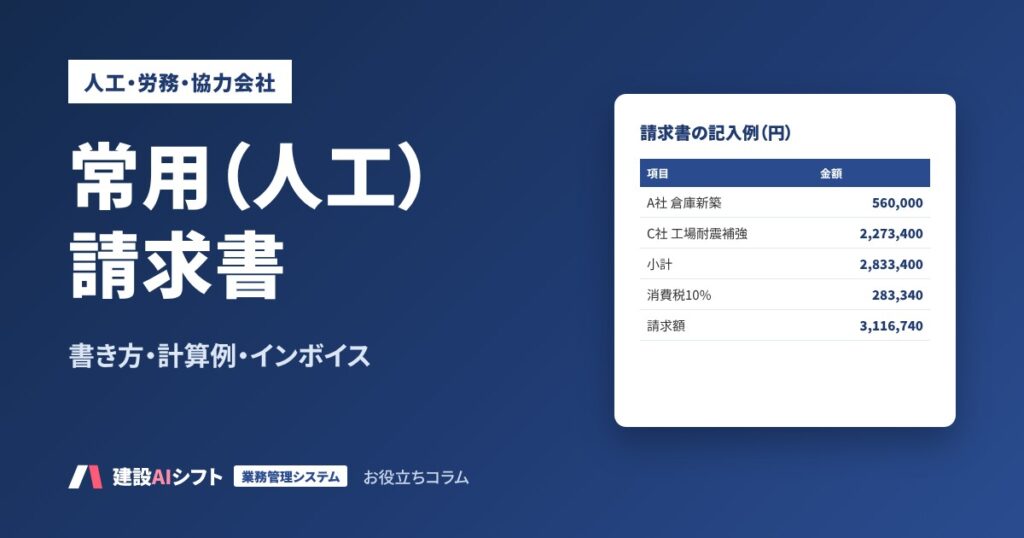
記入例|K02 南風建設の10月分(20日締め)
架空の協力会社「南風建設」(普通作業員の常用、20日締め)が、元請に出す10月分(9月21日〜10月20日)の請求書の例です。※会社名・番号・金額はすべて架空です。
| 項目 | 内容 |
|---|---|
| 発行者・登録番号 | 南風建設(架空)/T0000000000000(記入例用の架空の番号) |
| 宛先 | 株式会社サンプル建設 御中(架空) |
| 発行日・請求番号 | 2026年10月23日/No.2026-1020 |
| 締め期間 | 2026年9月21日〜10月20日 |
| 職種・単価 | 普通作業員/全日40,000円・時間外6,300円(2026年4月1日付 注文書による) |
| 工事番号・工事名 | 人工 | 時間外 | 計算 | 金額(税抜) |
|---|---|---|---|---|
| 2026-014 A社 倉庫新築 | 14.0 | 0時間 | 14.0×40,000 | 560,000円 |
| 2026-021 C社 工場耐震補強 | 54.0 | 18時間 | 54.0×40,000+18×6,300 | 2,273,400円 |
| 小計(10%対象) | 2,833,400円 | |||
| 消費税(10%) | 283,340円 | |||
| 請求額(税込) | 3,116,740円 | |||
別紙の日別明細には、次のように1日・1現場で1行ずつ書きます。
| 日付 | 工事 | 全日 | 半日 | 人工 | 時間外 | メモ |
|---|---|---|---|---|---|---|
| 10/1(木) | 2026-021 C社 工場耐震補強 | 3 | 3.0 | 3時間 | 夜間作業の延長 | |
| 10/2(金) | 2026-021 C社 工場耐震補強 | 3 | 3.0 | |||
| 10/3(土) | 2026-014 A社 倉庫新築 | 2 | 2.0 | |||
| … | … |
この請求書は、出面との突き合わせで見つかった1人工の記載の違い(休工日の10月12日)を訂正した後のものです。突き合わせの方法は出面表とは?で解説しています。
消費税の端数処理
適格請求書に書く消費税額に1円未満の端数が出るときは、1枚の適格請求書につき、税率ごとに1回端数を処理します。現場ごと・日ごとの金額で消費税を計算して合計する方法は認められていません。上の記入例では、10%対象の小計2,833,400円に対して1回だけ消費税を計算しています。
免税事業者(一人親方)の常用の請求書
インボイスの登録をしていない免税事業者(一人親方など)は、登録番号を書いた適格請求書を出せません。消費税相当額を書いた請求書を出すこと自体は、適格請求書と誤認されるおそれがなければ、基本的に罰則の対象にはなりません。ただし、登録番号に似た番号を書くなど、適格請求書と誤認させる表示は禁止されています。
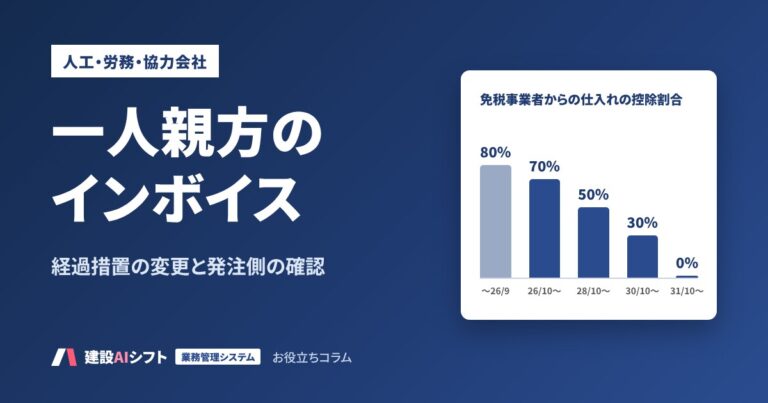
元請の側では、免税事業者からの仕入れは、経過措置として一定の割合だけ仕入税額控除ができます。2026年10月1日から2028年9月30日までは70%です(令和8年度税制改正で変更)。一人親方との取引の注意点は一人親方のインボイス対応で解説しています。
元請が常用の請求書を受け取ったときの確認ポイント
- 締め期間と協力会社を確かめる注文書の締め日どおりの期間か、前回の請求と期間が重なっていないかを見る。
- 出面と日付単位で突き合わせる自社の出面の記録と、日付・現場・人数・時間外が一致するかを確認する。違う日は協力会社に確認する。
- 単価と計算を確かめる注文書の単価と一致しているか、時間外・半日の計算が契約どおりかを見る。
- インボイスの記載事項を確かめる登録番号・税率ごとの金額・消費税額があるか。免税事業者の場合は、経過措置の対象として帳簿に記録する。
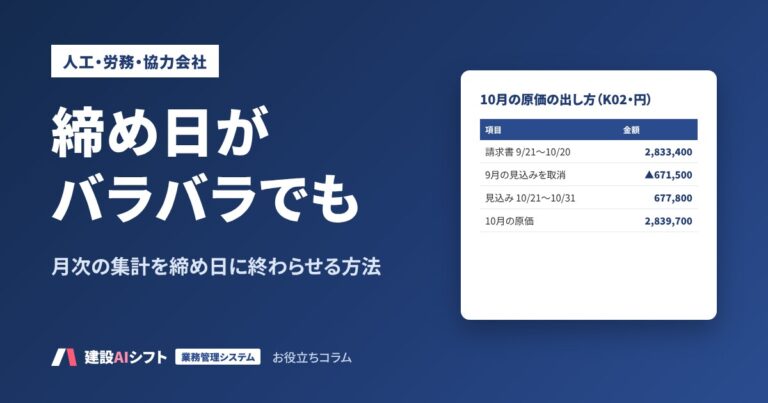
- 工事ごとの原価に入れる作業した月の工事の原価に入れる。20日締めの協力会社の21日〜月末の分は、翌月の請求を待たずに見込みで計上する。
支払期日と控除のルール
- 元請は、注文者から出来形部分などの支払を受けた日から1か月以内で、できる限り短い期間内に下請代金を支払う(建設業法第24条の3)。労務費に相当する部分は、現金で支払うよう適切に配慮する
- 特定建設業者が元請の場合は、引渡しの申出の日から50日以内のできる限り短い期間内に支払期日を定める(第24条の6。下請が特定建設業者または資本金4,000万円以上の法人の場合を除く)
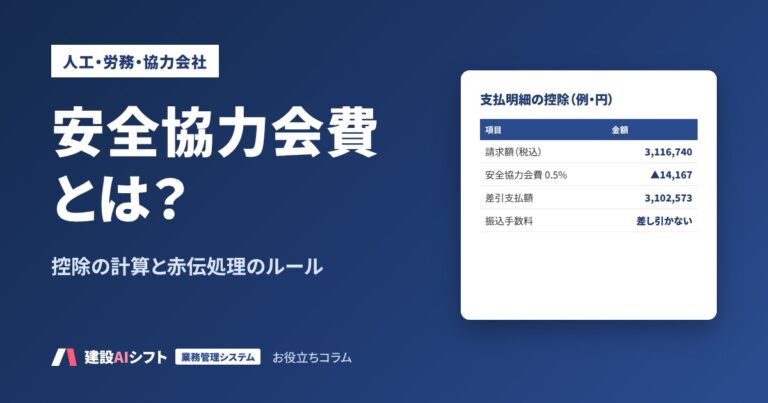
- 安全協力会費などを差し引く場合は、協力会社と合意し、見積条件・契約書面に示しておく。振込手数料は、合意の有無にかかわらず差し引かない(安全協力会費とは?で解説)
AIで常用の請求書の確認を楽にする
常用の請求書の確認でAIが役立つのは、届いた請求書のPDFや明細を表に書き起こす下書きと、出面との違いの洗い出しです。書き起こした数字は必ず元の請求書と照らし合わせ、金額の計算はExcel(またはシステム)で行うのが原則です。
コピーして使えるプロンプト(常用の請求書の明細の書き起こし)
あなたは建設会社の工務担当の補佐です。
添付した請求書(協力会社の常用の請求書)の明細を、次の列の表に書き起こしてください。

# 列
日付/工事名(または現場名)/職種/全日の人数/半日の人数/時間外の時間/単価/金額

# ルール
・読み取れない文字や数字は推測せず【判読不可】と書く
・金額の計算や合計はしない(あとでExcelで計算する)
・請求書に書かれている締め期間・登録番号・消費税額・請求額を、表の下に書き出す
・登録番号が見当たらない場合は「登録番号の記載なし」と書く
出面・人工・請求・支払・原価が工事番号でつながる仕組みにすると、協力会社が増えても締めの確認の手間が増えにくくなります。建設AIシフトの業務一元管理は、日報・出面から人工を集計し、協力会社の請求との突き合わせ、支払、工事の原価までを工事番号で一元管理するオーダーメイドのシステムです。
AIやシステムに任せないこと
- 常用単価・時間外の扱い・控除の内容の決定(協力会社と協議して注文書で決める)
- 請求書と出面の差の最終判断と、訂正の依頼
- インボイスの要件や経過措置の扱いの判断(顧問税理士の確認に従う)
注意
記入例の会社・番号・単価・人工・金額は、すべて説明用の架空の例です。インボイス制度と経過措置は国税庁・財務省、建設業法は e-Gov法令検索の公表内容を、2026年10月29日に確認したものです。消費税の処理や経過措置の適用など、会計・税務の判断は顧問税理士に確認してください。請求書や作業員の情報をAIに入力する場合は、社内ルールと利用するサービスの規約を確認してください。
常用の請求書のチェックリスト
- 注文書で、全日・半日・時間外・夜間・休日の数え方と単価を決めている
- 交通費・駐車場代などを別に請求するかどうかを決めている
- 請求書に、締め期間・工事名(工事番号)・職種・人工・時間外・単価を書いている
- インボイスの6つの記載事項がそろっている(登録している場合)
- 消費税の端数処理を、請求書1枚・税率ごとに1回にしている
- 日付・現場ごとの明細を別紙で付けている
- 元請は、請求書を出面と日付単位で突き合わせている
- 元請は、作業した月の工事の原価に入れている
常用の請求書でよくある質問
常用(人工)の請求書には何を書けばよいですか?
発行者・登録番号・宛先・発行日・締め期間・工事名(工事番号)・職種・人工と時間外の合計・単価・税率ごとの金額と消費税額・振込先を書き、日付と現場ごとの明細を別紙で付けます。
人工代の計算方法は?
「人工×全日単価+時間外の時間×時間外単価」で計算します。人工は全日を1.0、半日を0.5として数えるのが一般的ですが、数え方と単価は注文書で決めておきます。
常用の請求書の消費税はどう計算しますか?
税率ごとに合計した金額に税率を掛けて計算し、1円未満の端数は、1枚の適格請求書につき税率ごとに1回だけ処理します。現場ごと・日ごとに消費税を計算して合計する方法は認められていません。
一人親方の常用の請求書に消費税を書いてもよいですか?
適格請求書と誤認されるおそれがなければ、消費税相当額を書いても基本的に罰則の対象にはなりません。ただし、登録番号に似た番号を書くなど、適格請求書と誤認させる表示は禁止されています。
常用の請求書は、いつまでに支払われますか?
注文書で決めた支払日に支払われます。建設業法では、元請が注文者から支払を受けた日から1か月以内、特定建設業者が元請の場合は引渡しの申出の日から50日以内の、できる限り短い期間内に支払うことなどが定められています。
まとめ
- 常用の請求書は、人工と時間外に単価を掛けて代金を請求する書類。日別の明細が確認の決め手
- インボイスの6つの記載事項に加え、締め期間・工事番号・職種・単価・日別明細を書く
- 半日・時間外・夜間・交通費の扱いは、注文書で決めておく
- 消費税の端数処理は、請求書1枚・税率ごとに1回
- 元請は出面と日付単位で突き合わせ、作業した月の原価に入れ、法定の期日内に支払う
出面から、請求の確認と支払明細までを1つの表でつなぎませんか
「出面・人工の集計と協力会社の支払明細テンプレート」では、毎日の出面の入力から、締め日ごとの集計と請求書の突き合わせ、支払明細、工事別の労務費までがつながるExcel(記入例入り・空欄の2ファイル)と、解説資料をお届けします。無料でダウンロードできます。