協力会社の締め日がバラバラでも、月次の集計を会社の締め日に終わらせる方法は、協力会社の請求書を待つのをやめ、「自社の出面と出来高から、会社の締め日までの原価を見込みで計上し、翌月に届いた請求書との差だけを直す」という流れに変えることです。請求書は支払の根拠、見込みは月次の数字の根拠と、役割を分けて考えます。
末日締め・20日締め・25日締めの協力会社が混ざっていると、会社の月末の時点で「20日締めの会社の21日〜月末の分」「25日締めの会社の26日〜月末の分」の請求書がまだ届いていません。この分の請求書を待っていると、工事ごとの原価が出そろうのは翌月の中旬以降になり、予実会議に間に合わなくなります。
この記事では、締め日がバラバラだと月次が遅れる理由、締め日別の集計ルール表、4社の記入例、見込み計上と差額処理の手順、締め日をそろえる場合の注意点を解説します。
この記事でわかること
- 締め日がバラバラだと、なぜ工事ごとの原価が締めに間に合わないのか
- 締め日別の集計ルール表(請求で届く期間・足りない期間・出し方)
- 末日・20日・25日締めの協力会社4社の記入例と、10月の原価の出し方
- 見込み計上と、翌月に届いた請求書との差額処理の手順
- 締め日をそろえる場合に、協力会社と協議して決めること
締め日の混在、常用と請負の請求、控除、インボイス登録の確認などを、社内ルールとして文書にするための雛形(Word)と解説資料をお届けします。
締め日がバラバラだと、月次の集計が遅れる理由
会社の月次の締めを末日とすると、協力会社の締め日ごとに、末日の時点で手元にある請求書の範囲は次のようになります。
| 協力会社の締め日 | 10月の請求書の対象期間 | 会社の10月(10/1〜10/31)と比べたずれ |
|---|---|---|
| 末日締め | 10/1〜10/31 | ずれなし(届くのは11月上旬) |
| 20日締め | 9/21〜10/20 | 9/21〜9/30が前月の分、10/21〜10/31が入っていない |
| 25日締め | 9/26〜10/25 | 9/26〜9/30が前月の分、10/26〜10/31が入っていない |
請求書の金額をそのまま「10月の原価」にすると、締め日が月末以外の協力会社の分は、原価が計上される月が作業した月とずれます。工事の進み具合(出来高)は10月末で測っているのに、原価は10月20日や25日までしか入っていない、という状態です。この状態で原価消化率や着地見込みを出すと、原価が少なく見え、赤字のサインを見落とす原因になります(工事が赤字になる原因で解説)。
もう一つの問題は、末日締めの協力会社の請求書でも、届くのは翌月の上旬から中旬になることです。請求書がそろうのを待つ限り、月次の集計は締め日に終わりません。
締め日別の集計ルール表
考え方は、会社の締め日(例:末日)までの原価を、作業した月に計上することです。請求書で届かない期間は、自社で持っている記録(出面・出来高の査定・納品の記録)から見込みで出します。次の表を、協力会社の締め日ごとに社内のルールとして決めておきます。
| 協力会社の締め日 | 会社の締め(末日)で見込みにする期間 | 見込みの出し方(常用) | 見込みの出し方(請負) | 翌月の処理 |
|---|---|---|---|---|
| 末日締め | なし(請求書が届く前に締める場合は、10/1〜10/31の全部) | 出面の人工×契約単価+時間外 | 現場代理人が査定した出来高 | 請求書が届いたら、見込みとの差を直す |
| 20日締め | 21日〜末日 | 出面の人工×契約単価+時間外 | 21日〜末日に進んだ出来高 | 前月の見込みを取り消し、請求書の金額に置き換える |
| 25日締め | 26日〜末日 | 同上 | 26日〜末日に進んだ出来高 | 同上 |
| 材料の購入先 | 納品済みで請求書が届いていない分 | — | 納品書の数量×発注単価 | 同上 |
常用(人工)の協力会社は、自社の出面の記録があれば、締め日に関係なく日付単位で金額を出せます(出面表とは?で解説)。請負の協力会社は、現場代理人が締め日時点の出来高を査定して見込みにします(出来高とは?)。どちらも、発注の金額・単価が決まっていることが前提です。
記入例|協力会社4社の10月の原価
架空の元請「株式会社サンプル建設」(月次の締めは末日)の10月の例です。協力会社は4社で、締め日は末日・20日・25日が混ざっています。※会社名・単価・金額はすべて説明用の架空の例です(税抜)。
| 協力会社 | 締め日・契約 | 10月に届いた請求書(対象期間・金額) | 前月(9月)の見込みの取り消し | 10月の見込み(期間・根拠) | 10月の原価 |
|---|---|---|---|---|---|
| K01 北斗工業(とび工) | 末日・常用 | 10/1〜10/31・5,051,200円 | — | — | 5,051,200円 |
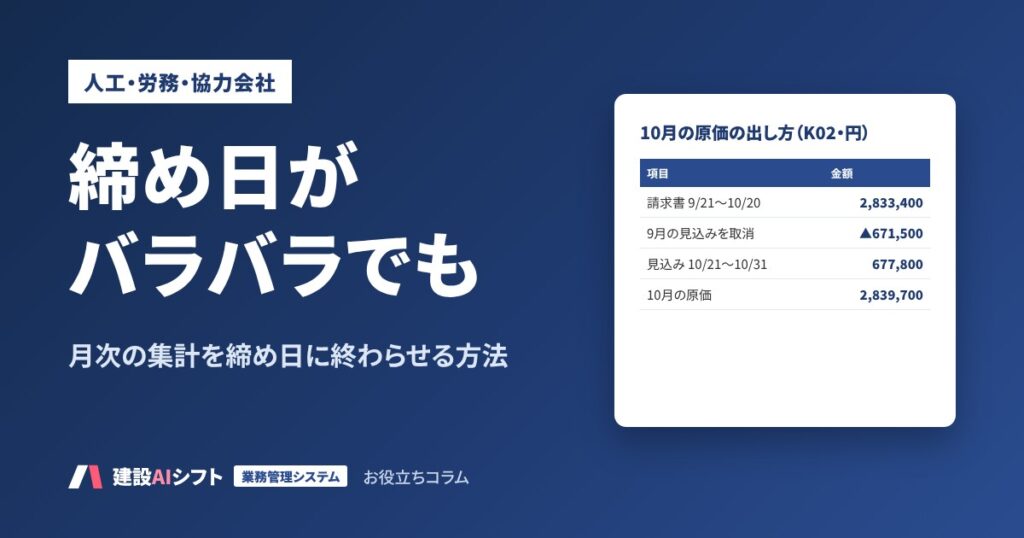
| K02 南風建設(普通作業員) | 20日・常用 | 9/21〜10/20・2,833,400円(出面との突き合わせで訂正した後の金額) | ▲671,500円 | 10/21〜10/31・677,800円(出面16.0人工・時間外6時間) | 2,839,700円 |
| K03 西山内装(内装工) | 末日・常用 | 10/1〜10/31・2,581,800円 | — | — | 2,581,800円 |
| K04 東和電設(電気設備) | 25日・請負 | 9/26〜10/25・3,000,000円(出来高) | ▲500,000円 | 10/26〜10/31・600,000円(現場代理人の出来高査定) | 3,100,000円 |
| 合計 | 13,572,700円 | ||||
K02 南風建設の計算は次のとおりです(全日単価40,000円・時間外単価6,300円)。
K02 南風建設(20日締め)の10月の原価
10月に届いた請求書(9/21〜10/20)    = 2,833,400円
9月に見込みで計上した分(9/21〜9/30)  = C社 工場耐震補強 16.0人工×40,000+時間外5時間×6,300
                     = 640,000+31,500 = 671,500円(取り消す)
10月の見込み(10/21〜10/31)      = A社 倉庫新築 4.0人工×40,000
                     + C社 工場耐震補強 12.0人工×40,000+時間外6時間×6,300
                     = 160,000+517,800 = 677,800円
10月の原価 = 2,833,400 − 671,500 + 677,800 = 2,839,700円
こうすると、K02の10月の原価は「10/1〜10/31に作業した分」になり、出来高を測った時点とそろいます。工事ごとに分けるときも、出面の行ごとに工事番号があれば、見込みの金額を工事別に分けられます。
K01とK03は末日締めですが、請求書が届くのは11月上旬です。月次の締めを11月の第3営業日などに早めたい場合は、末日締めの協力会社も出面から計算した金額で見込み計上し、届いた請求書との差だけを直すと、請求書を待たずに締められます。
見込み計上と差額処理の5つの手順
- 協力会社ごとに締め日と契約の形を登録する協力会社の一覧に、締め日・常用か請負か・単価(常用)・発注金額(請負)を登録する。見込みの計算の土台になる。
- 会社の締め日に、見込みの期間を一覧にする締め日の表から、協力会社ごとに「請求書で届かない期間」を出す。材料は、納品済みで請求書が届いていない分を一覧にする。
- 自社の記録から見込みの金額を出す常用は出面の人工と時間外×契約単価、請負は現場代理人の出来高の査定、材料は納品書の数量×発注単価で計算し、工事番号ごとに計上する。
- 翌月、請求書が届いたら突き合わせる前月の見込みを取り消して請求書の金額に置き換える。見込みと請求書の差は、日付・人数・単価のどこで生じたかを確認する。
- 差の理由を記録し、ルールを直す差が続く協力会社は、出面の記録の付け方や、出来高の査定のしかたを見直す。差の多い原因(休工日の記入違い、時間外の数え方など)をルール表に追記する。
見込み計上は、工事ごとの原価を月次で正しく見るための社内の管理です。決算期末の未払費用の計上や消費税の処理など、会計・税務での扱いは顧問税理士と確認して決めてください。
締め日をそろえる場合に協議すること
協力会社の締め日を会社の締め日にそろえられれば、見込みの期間はなくなります。ただし、締め日は協力会社の資金繰りや、他の元請との取引にも関わります。変える場合は、次の点を協力会社と協議し、合意した内容を書面に残します。
| 協議すること | 気をつけたいこと |
|---|---|
| 新しい締め日と支払日 | 締め日を変えた結果、支払が今より遅くならないようにする |
| 切り替えの月の扱い | 例:20日締めから末日締めに変える月は、9/21〜10/31の約1か月半分をまとめて請求するのか、2回に分けるのか |
| 契約書・注文書の変更 | 基本契約書や注文書の支払条件を書き換え、双方で交わす(注文請書とは?) |
| 締め日をそろえない協力会社 | そろえられない会社は、見込み計上のルールで対応する |
建設業法では、元請は、注文者から出来形部分などの支払を受けた日から1か月以内で、できる限り短い期間内に下請代金を支払うこととされています(第24条の3)。注文者が特定建設業者の場合は、下請からの引渡しの申出の日から50日以内のできる限り短い期間内に支払期日を定めます(第24条の6。下請が特定建設業者または資本金4,000万円以上の法人の場合を除く)。締め日をそろえる目的が自社の集計のためであっても、協力会社への支払が遅れる変え方はしないことが前提です。
AIで見込みの洗い出しを楽にする
AIは、出面の一覧と協力会社の締め日の一覧を読んで、見込みにする期間と行を洗い出す作業に使えます。見込みの金額の計算はExcel(またはシステム)で行い、AIに計算させないのが原則です。
コピーして使えるプロンプト(見込み計上の対象の洗い出し)
あなたは建設会社の工務担当の補佐です。
次の「協力会社の一覧」と「10月の出面の一覧」を照らし合わせてください。
会社の月次の締めは10月31日です。金額の計算はしないでください。

# お願いしたいこと
1. 協力会社ごとに、10月に届く請求書に含まれない期間(見込みにする期間)を書く
2. 出面の一覧から、その期間に当たる行だけを抜き出し、協力会社・工事番号ごとに並べる
3. 請負の協力会社は、出来高の査定が必要な工事番号を挙げる
4. 一覧に書かれていない協力会社や締め日が空欄のものは【要確認】とする

# 協力会社の一覧
【協力会社コード/協力会社名/締め日/常用・請負】

# 10月の出面の一覧(Excelから貼り付け)
【日付/工事番号/協力会社コード/全日/半日/時間外】
協力会社の締め日・単価・発注金額と、出面・出来高が1つの仕組みでつながっていれば、見込みの計算と翌月の差額処理を毎月同じルールで行えます。建設AIシフトの業務一元管理は、出面・発注・請求・支払・原価を工事番号でつなぎ、協力会社ごとの締め日に合わせて集計するオーダーメイドのシステムです。
AIやシステムに任せないこと
- 締め日や支払条件の変更(協力会社と協議して決め、書面に残す)
- 請負の出来高の査定(現場代理人が現場を見て決める)
- 見込みと請求書の差の最終判断と、協力会社への確認
注意
記入例の会社・単価・人工・金額は、すべて説明用の架空の例です。建設業法の内容は、2026年10月29日にe-Gov法令検索と国土交通省の公表資料で確認したものです。見込み計上は月次の管理のための方法で、会計・税務上の処理は顧問税理士に確認してください。協力会社の情報や金額をAIに入力する場合は、社内ルールと利用するサービスの規約を確認してください。
締め日がバラバラなときのチェックリスト
- 協力会社ごとの締め日・常用か請負か・単価・発注金額を一覧にしている
- 会社の締め日に、協力会社ごとの見込みの期間を出している
- 常用は出面から、請負は出来高の査定から見込みを出している
- 納品済みで請求書が届いていない材料も見込みに入れている
- 見込みを工事番号ごとに計上し、作業した月の原価にしている
- 翌月、前月の見込みを取り消して請求書の金額に置き換えている
- 見込みと請求書の差の理由を記録し、ルールを直している
- 締め日を変える場合は、協力会社と協議し、支払が遅れないようにしている
協力会社の締め日でよくある質問
協力会社の締め日がバラバラでも、月次の集計を締め日に終わらせるには?
協力会社の請求書を待たずに、会社の締め日までの原価を、出面や出来高の査定から見込みで計上します。翌月に請求書が届いたら、前月の見込みを取り消して請求書の金額に置き換え、差だけを直します。
20日締めの協力会社の21日〜月末の分は、どう計上しますか?
常用なら、自社の出面の人工と時間外に契約単価を掛けて見込みで計上します。請負なら、現場代理人が21日〜月末に進んだ出来高を査定して見込みにします。どちらも工事番号ごとに計上します。
請求書の金額をそのまま原価にしてはいけませんか?
月次で工事ごとの原価を見るには不向きです。締め日が月末以外の協力会社の分は、原価が作業した月とずれ、出来高を測った時点と合わなくなります。その結果、原価が少なく見え、赤字のサインを見落とすことがあります。
協力会社の締め日を自社に合わせてもらってもよいですか?
協力会社と協議して合意すれば変更できます。新しい締め日と支払日、切り替えの月の扱いを決め、契約書や注文書の支払条件を書き換えて交わします。変更によって支払が遅れないようにすることが前提です。
まとめ
- 締め日がバラバラなまま請求書を待つと、原価が作業した月とずれ、月次の集計が遅れる
- 請求書は支払の根拠、見込みは月次の数字の根拠と、役割を分ける
- 締め日別の集計ルール表で、見込みにする期間と出し方を決めておく
- 翌月は、前月の見込みを取り消して請求書に置き換え、差の理由を記録する
- 締め日をそろえる場合は協力会社と協議し、支払が遅れない形で書面に残す
協力会社の締め・支払のルールを、1つの文書にまとめませんか
「協力会社の締め・支払 ルールブック」では、締め日の混在と見込み計上、常用と請負の請求、控除(赤伝処理)、インボイス登録の確認などを、社内ルールとして文書にするための雛形(Word)と、書き方の解説資料をお届けします。無料でダウンロードできます。