セミナーレポート 2025年12月3日(水) 14:00-15:00 開催終了
リンクを共有する


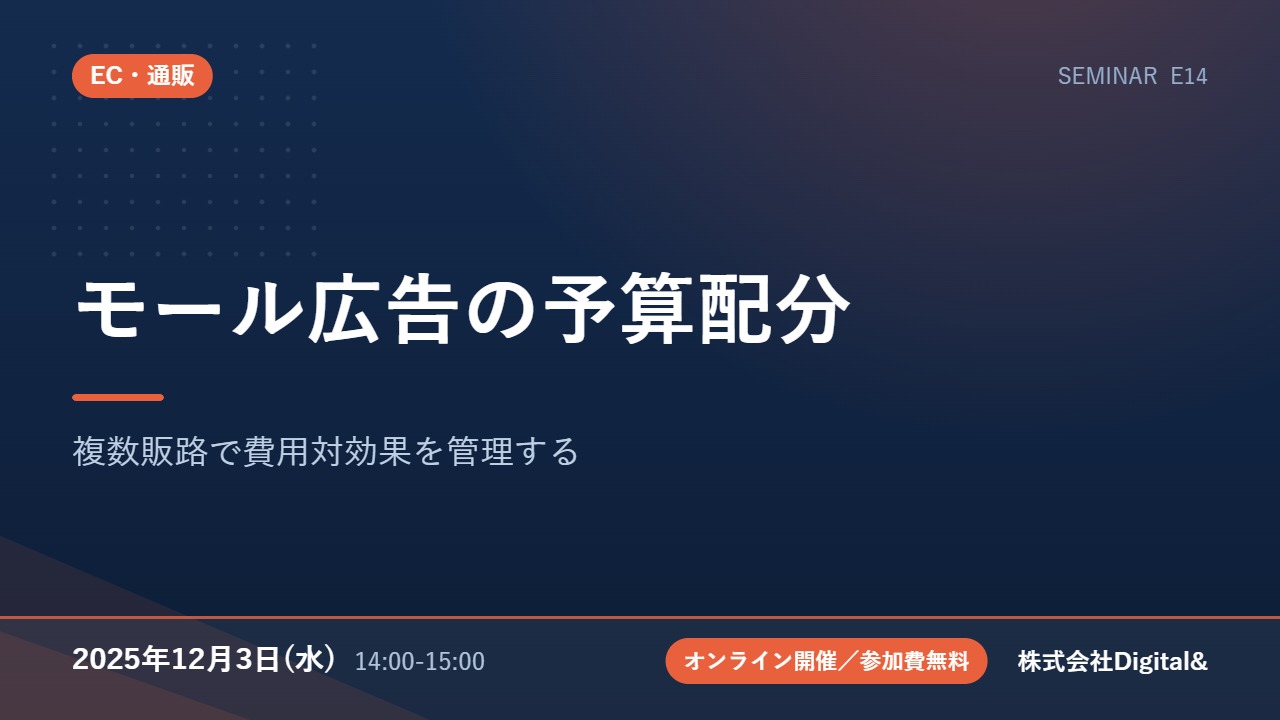
複数のモールに出店し、それぞれで広告を出しているが、全体としてどれだけ利益が出ているか分からない——規模が拡大したEC事業でよくある状態です。販路ごとに手数料も広告の仕組みも異なるため、共通の物差しで比較する必要があります。本セミナーでは、その計算方法と予算配分の考え方を解説します。
複数販路で広告を運用していると、それぞれの管理画面で個別に数字を見ることになり、全体像がつかめません。しかも販路によって手数料率も広告の課金方式も異なるため、単純な比較ができません。
セミナーの前半では、共通の物差しをつくる方法を扱います。売上に対する広告費の比率だけでなく、手数料と原価を差し引いた後の利益で比較することで、はじめて配分の判断ができます。
後半では、配分の実務を扱います。全商品に均等に配分するのではなく、利益率と実績で商品群を分け、それぞれ異なる方針で運用します。あわせて、季節変動への対応と、止める判断の基準もお伝えします。
全体は60分。計算、配分、判断の順に扱います。
| 時間 | 内容 | ゴール |
|---|---|---|
| 14:00-14:15 | 販路ごとの構造の違い | 比較の前提を揃える |
| 14:15-14:35 | 共通の物差しをつくる | 実質利益で判断する |
| 14:35-14:50 | 配分と季節変動への対応 | 予算を最適化する |
| 14:50-15:00 | 質疑応答 | 個別の相談 |
販路ごとの手数料、広告の課金方式、ポイント原資を整理します。
実質利益の算出と、販路横断で比較する方法を扱います。
商品群の分け方、季節変動、止める判断を扱います。
販路ごとの構造が違うため、売上と広告費だけでは比較できません。
| 差し引く項目 | 確認すること | 見落としやすさ |
|---|---|---|
| 販売手数料 | 販路ごとの料率 | 低い |
| 決済手数料 | 売価に対する率 | 中 |
| ポイント原資 | 負担割合 | 高い |
| 送料負担 | 送料込み価格の場合 | 高い |
| 広告費 | 販路ごとの課金方式 | 低い |
| 商品原価 | 仕入れ・製造原価 | 低い |
| 梱包・出荷費 | 1件あたりの実費 | 高い |
販路によっては、ポイント還元の一部を出店者が負担します。また送料込み価格の場合、実質的に送料を負担していることになります。これらを含めないと、利益を過大に見積もることになります。
販路ごと・商品ごとに、すべての費用を差し引いた後の利益率を出します。この数字が分かると、広告にいくらまでかけられるかが計算できます。
各販路の管理画面を個別に見るのではなく、販路×商品群の表を1枚作り、月次で更新します。全体像が見えることが、判断の前提です。
全商品に均等に配分すると、費用対効果が悪化します。
利益率が高く実績もある主力群、実績のない新商品群、利益率の低い群。主力群には継続的に予算を、新商品群には期間を区切って初動をつくるために、利益率の低い群には広告を出さない。この方針で配分します。
予算上限に達して配信が止まっている状態は、確実な利益を捨てていることになります。日次で消化状況を確認し、成果が出ている群は予算を増やします。
販売実績が販路内の検索順位に影響するため、公開直後に広告で初動をつくると、その後の自然な露出が伸びます。期間を区切って集中的に出します。
同じ商品でも、販路によって売れ行きが違います。実績を見て、販路ごとに注力する商品を変える判断も有効です。
一年を通じて同じ配分では、機会を逃すか無駄が生じます。
ピークに合わせて配信を始めても、学習期間があるため間に合いません。在庫、商品情報、広告設定を前倒しで整えます。
需要が落ちる時期に同じ予算を投じても、費用対効果は下がります。年間の予算を月別に配分し直します。
一定期間、実質利益率が基準を下回り続けたら止める。この基準を先に決めておくと、判断が感情的になりません。
広告で流入が増えても、商品ページで購入されなければ費用が無駄になります。広告の調整と、写真・説明文・レビューの改善は同時に進めます。
| 日時 | 2025年12月3日(水) |
|---|---|
| 時間 | 14:00-15:00 |
| 参加費用 | 無料 |
| 場所 | WEBによるオンライン開催 |
| 視聴方法 | Zoomでのオンライン配信(視聴URLはお申し込みいただいた方にご案内します) |
| スケジュール | 開始10分前より入室いただけます。講演のあと、質疑応答のお時間を設けています。 |
| 諸注意 | 本セミナーは競合企業様のご参加をお断りさせていただく場合がございます。あらかじめご了承ください。 |
| 主催 | 株式会社Digital& |
| セミナー番号 | E14 |
販路が1つでも参考になりますか。
実質利益での計算方法は共通して使えます。
どの販路に注力すべきですか。
商材と手数料構造によります。当日は判断の観点を扱います。
運用を外注していますが評価できますか。
報告に含めてもらう項目を当日お伝えします。
アーカイブ配信はありますか。
お申し込みいただいた方に後日ご案内します。
実質利益で比較できれば、配分の判断は明確になります。無料経営相談では、現在の販路と実績をうかがい、計算の方法と配分案をお伝えします。
本セミナーは終了しました
リンクを共有する